Archive for the ‘贈与’ Category
不動産評価額の確認方法|税金別に5つの価格を専門家が解説
【早見表】不動産の税金と基準になる評価額はこれ!
「相続の準備を始めたけど、不動産の評価額ってどれを見ればいいの?」「固定資産税の通知書に書いてある価格でいいの?」不動産に関する税金の話になると、さまざまな『価格』が登場して混乱してしまいますよね。
ご安心ください。どの税金を計算するときに、どの評価額を使えばよいのか、実は明確なルールがあります。はじめに、この記事の結論を一覧表にまとめました。ご自身の状況と照らし合わせて、必要な情報をチェックしてみてください。
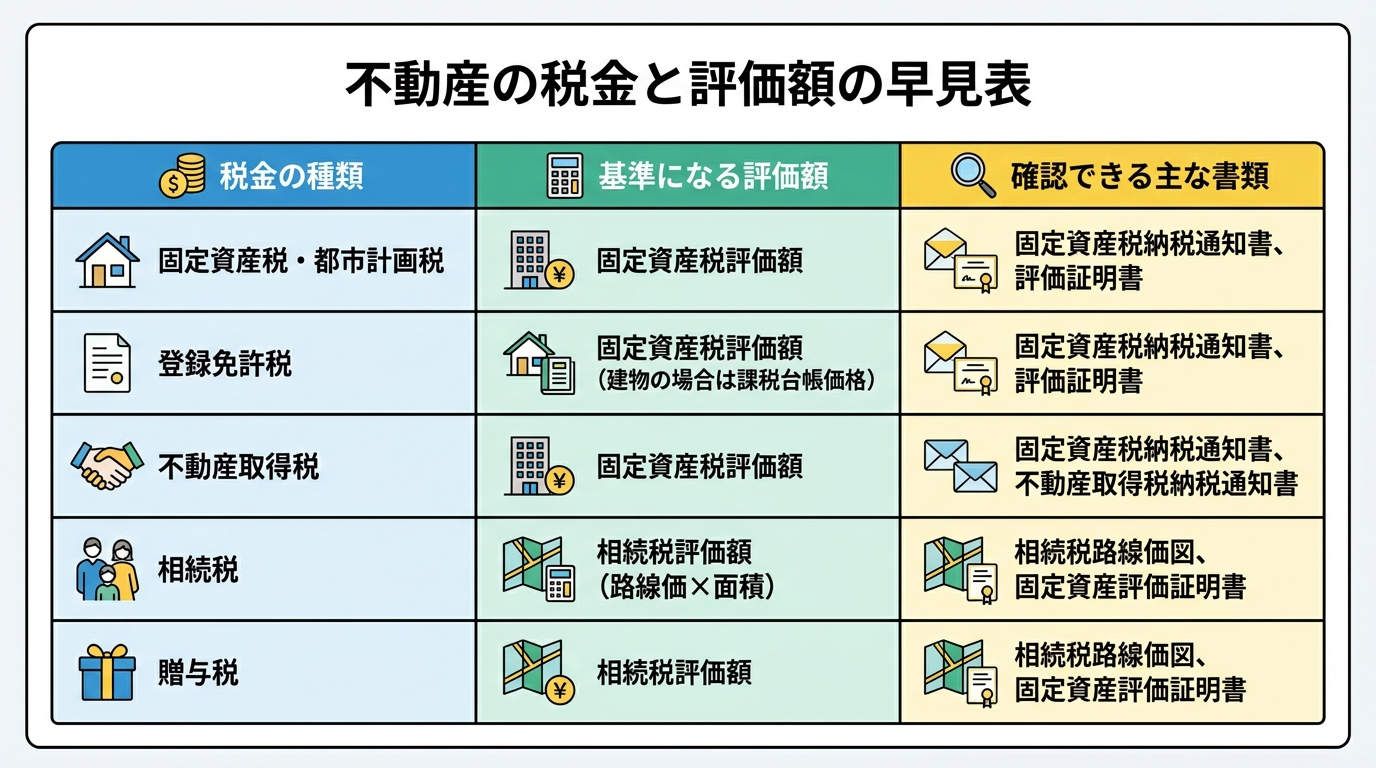
| 税金の種類 | 基準になる評価額 | 確認できる主な書類 |
|---|---|---|
| 固定資産税・都市計画税 | 固定資産税評価額 | 固定資産税納税通知書(課税明細書) |
| 登録免許税(不動産の名義変更など) | 固定資産税評価額 | 固定資産評価証明書 |
| 不動産取得税 | 固定資産税評価額 | 固定資産評価証明書 |
| 相続税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
| 贈与税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
このように、多くの税金は「固定資産税評価額」を基準にしていますが、相続税や贈与税の土地評価では、路線価が定められている地域は路線価方式、路線価が定められていない地域は倍率方式で評価する点がポイントです。この違いを押さえると、税目ごとに確認すべき評価額を整理しやすくなります。ここから、それぞれの評価額について、一つひとつ丁寧に解説していきますね。
なぜ不動産の価格は一つじゃない?「一物五価」を理解しよう
「どうして一つの土地や建物に、いくつも値段があるの?」と不思議に思われるかもしれません。その答えは、不動産の価格が『何のために評価されるか』という目的によって使い分けられているからです。
この考え方を、専門用語で「一物五価(いちぶつごか)」と言います。文字通り、一つの不動産には主に5つの価格が存在するという意味です。それぞれの価格は、国や都道府県、市町村などが異なる目的のために定めています。
- 公示価格(こうしかかく):国土交通省が公表する、土地取引の目安となる価格。公共事業用地の取得価格の算定基準にもなります。
- 基準地価(きじゅんちか):都道府県が公表する、土地取引の目安価格。公示価格を補完する役割があります。
- 相続税路線価(そうぞくぜいろせんか):国税庁が定める、相続税や贈与税を計算するための土地の価格。
- 固定資産税評価額(こていしさんぜいひょうかがく):市町村が定める、固定資産税などを計算するための価格。
- 実勢価格(じっせいかかく):実際に市場で売買された価格。いわゆる「時価」に近い概念です。不動産会社の査定価格は、実勢価格を推定するための参考額です。
私たちが税金の計算で主に関わるのは、このうち「相続税路線価」と「固定資産税評価額」の2つです。一方で、不動産の売却を検討する際に参考にするのは「実勢価格」となります。評価の目的が異なるため、用いられる価格も異なります。
税金計算の基本!2つの重要評価額を徹底解説
さて、ここからは税金計算の主役である「固定資産税評価額」と「相続税路線価」について、さらに詳しく見ていきましょう。この2つは特によく混同されがちですが、価格の水準や評価のタイミングなどに明確な違いがあります。
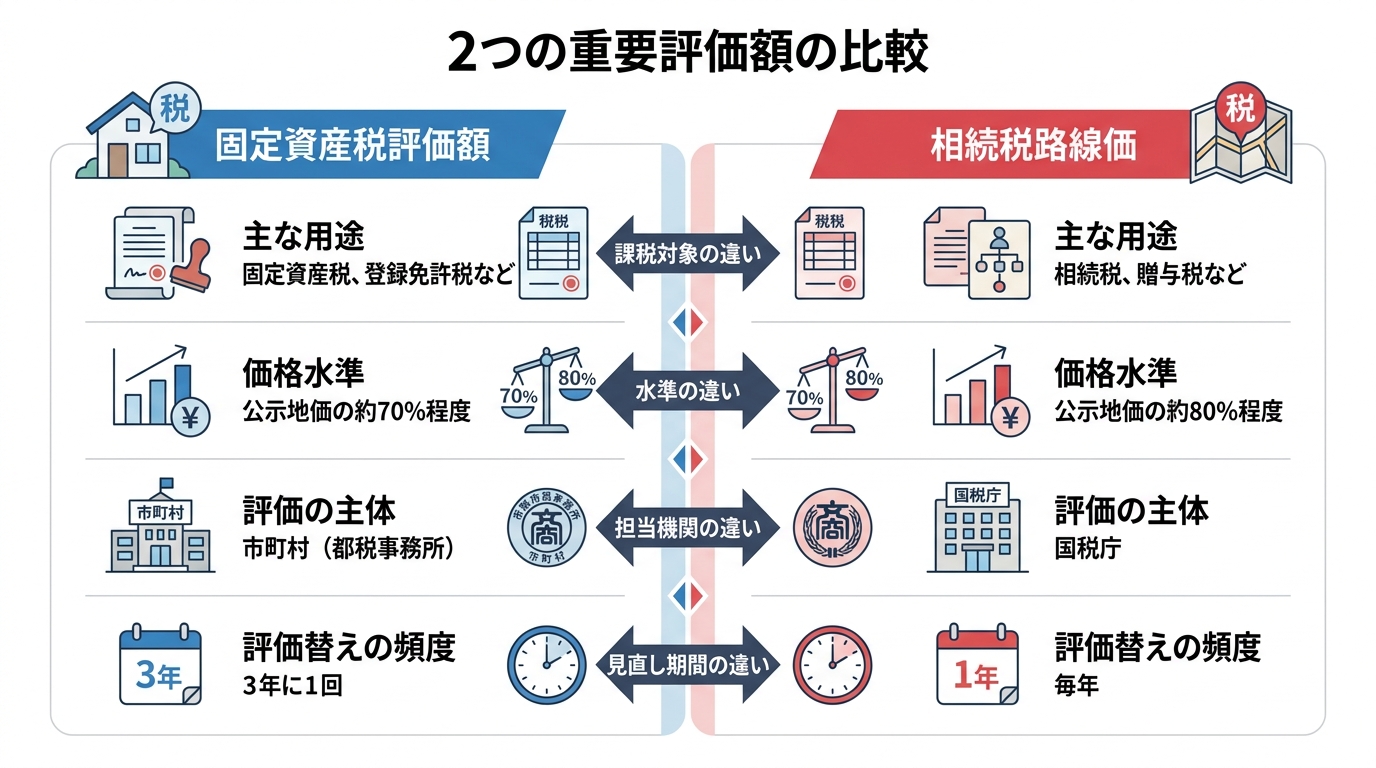
固定資産税評価額:固定資産税や登録免許税の基準
固定資産税評価額は、固定資産税、都市計画税、不動産取得税、そして不動産の名義変更(相続登記など)でかかる登録免許税の計算基礎となる、非常に重要な評価額です。
この評価額は、不動産が所在する市町村(東京23区の場合は都)が決定します。土地については、国が定める公示価格のおおむね7割程度の水準になるように評価されます。建物については、同じ建物をもう一度建てたらいくらかかるかという「再建築価格」を基準に計算されます。
大きな特徴は、原則として3年に1度、評価額が見直される(評価替え)ことです。この評価替えがある年を「基準年度」と呼び、最近では令和6年度(2024年度)がその年にあたります。
相続税路線価:相続税や贈与税の基準
一方、相続税路線価は、その名の通り相続税や贈与税を計算する際に使われる評価額です。特に、土地の評価に用いられます。
こちらは国税庁が管轄しており、毎年7月1日に新しい路線価が公表されます。価格の水準は、公示価格のおおむね8割程度が目安です。
重要なポイントは、路線価は道路に面する宅地1平方メートルあたりの価格であり、建物には路線価が設定されていないという点です。そのため、自用家屋の相続税評価額は、原則として固定資産税評価額に1.0を乗じて評価されます。ただし、貸家は借家権割合や賃貸割合を考慮して評価し、一定の居住用区分所有財産は区分所有補正率を用いる場合があります。
また、郊外や農村部など、路線価が定められていない地域も存在します。その場合は、固定資産税評価額に国税庁が定める一定の倍率を掛けて計算する「倍率方式」という方法が用いられます。このことから、生前贈与などを検討する際にも、これらの評価額の確認が不可欠となります。
【実践】不動産評価額の具体的な確認方法
理論がわかったところで、次はいよいよ実践編です。ご自身の不動産の評価額を具体的に確認する方法を、簡単なものから順にご紹介します。
手元で確認:固定資産税の納税通知書を見てみよう
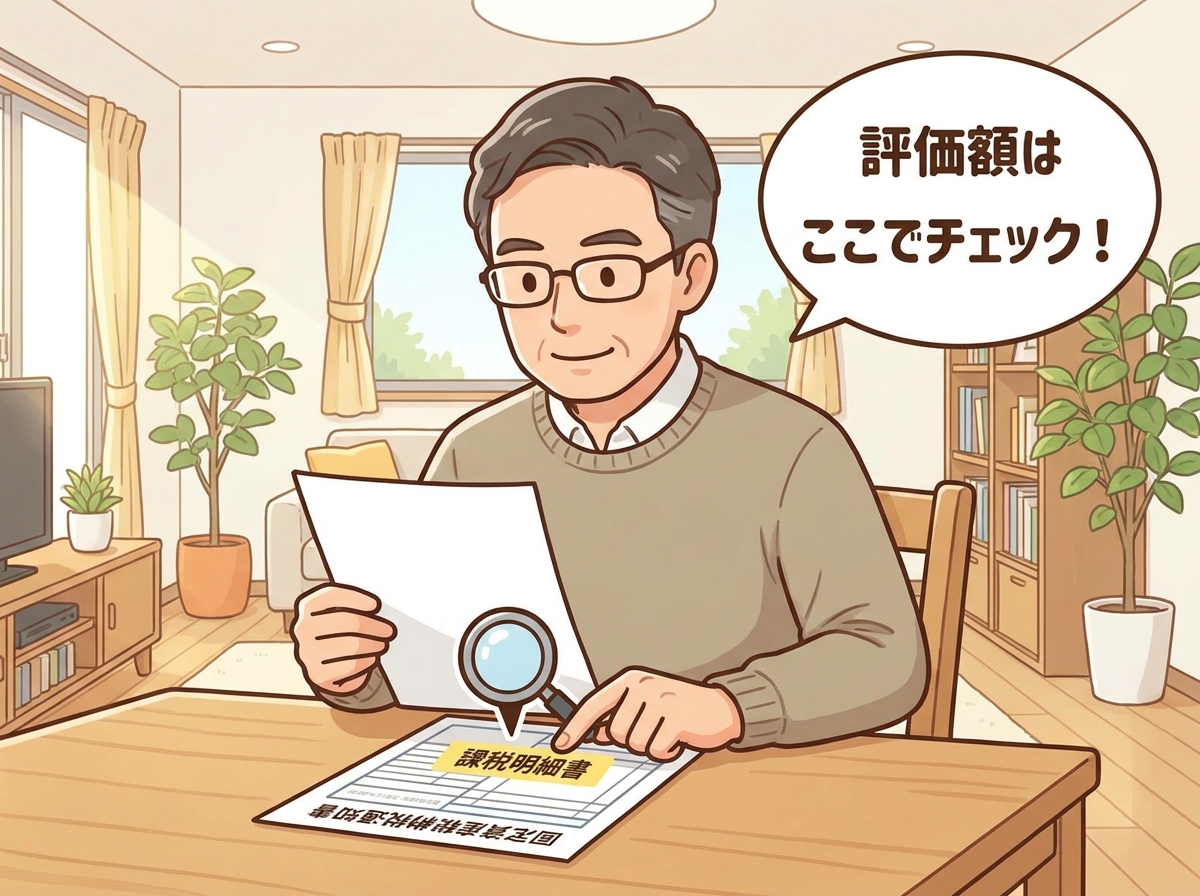
最も手軽で簡単なのが、毎年4月~6月頃に市町村から送られてくる「固定資産税・都市計画税 納税通知書」を確認する方法です。
この通知書には、通常「課税明細書」という書類が同封されています。その明細書の「価格」や「評価額」と記載されている欄の金額が、その年度の固定資産税評価額です。土地と建物、それぞれについて記載がありますので、これ一枚で両方の評価額が分かります。
まずは、お手元の納税通知書を探してみてください。ほとんどの場合、この書類だけで固定資産税評価額は十分に確認できます。
役所で取得:固定資産評価証明書の取り方と注意点
相続登記や贈与登記、税務申告など、法的な手続きで評価額を証明する必要がある場合には、「固定資産評価証明書」という公的な書類が必要になります。
この証明書は、不動産が所在する市町村役場(東京23区は都税事務所)の資産税課などで取得できます。請求できるのは、原則として所有者本人や同居の親族、相続人、委任状を持った代理人などに限られます。
- 取得場所:不動産所在地の市町村役場、都税事務所など
- 請求できる人:所有者、相続人、代理人など
- 必要なもの(例):
- 窓口に行く人の本人確認書類(免許証など)
- 手数料(1通300円程度)
- (代理人の場合)委任状
- (相続人の場合)所有者の死亡がわかる戸籍謄本、自分が相続人であることがわかる戸籍謄本など
特に相続人が請求する場合、必要となる戸籍謄本の種類が複雑になることがあります。最近では戸籍の広域交付制度も始まりましたが、手続きが不安な場合は事前に役所へ問い合わせることをお勧めします。
一つ注意点として、固定資産評価証明書は、毎年4月1日に新年度分に切り替わります。例えば、令和7年度の証明書が必要な場合は、令和7年4月1日以降に申請する必要があります。
郵送での申請を受け付けている自治体も多いです。詳細は各自治体のウェブサイトなどでご確認ください。
参考:八戸市の税証明書の郵送申請案内
相続時に便利:名寄帳(なよせちょう)の活用法
相続の手続きを進める中で、「亡くなった親が、どの不動産を所有していたか正確にわからない…」というケースは少なくありません。そのような場合に確認資料として役立つのが「名寄帳(なよせちょう)」です。
名寄帳とは、特定の名義人が、その市区町村内に所有している不動産をすべて一覧にしたものです。固定資産評価証明書が物件ごとに発行されるのに対し、名寄帳は「人」を基準に不動産をリストアップしてくれます。
これを取得することで、ご自身も知らなかった不動産の存在が判明し、財産調査の漏れを防ぐことができます。相続手続きの第一歩として、まず名寄帳を取得することは、正確な財産目録を作成する上で非常に有効な手段です。
取得方法や必要書類は、固定資産評価証明書とほぼ同じです。相続財産の調査で利用する機会があるため、取得先や必要書類を事前に確認しておくとよいでしょう。
ネットで調査:相続税路線価の調べ方(国税庁サイト)
相続税や贈与税の計算に必要な相続税路線価は、国税庁のウェブサイトで誰でも無料で調べることができます。
「財産評価基準書 路線価図・評価倍率表」というページにアクセスし、都道府県、市区町村、地名と進んでいくと、地図(路線価図)が表示されます。その地図上の道路に「300C」といった記号と数字が書かれています。
この数字が、1平方メートルあたりの価格を千円単位で表したものです。例えば「300」とあれば、1平方メートルあたり300千円=30万円ということになります。アルファベットは借地権割合を示す記号です。路線価が設定されていない地域については、同じサイト内の「財産評価基準書 路線価図・評価倍率表」で固定資産税評価額に乗じる倍率を確認します。この方法で、贈与税の概算などを自分で行うことも可能になります。
不動産評価額に関するよくある質問(Q&A)
最後に、不動産の評価額についてお客様からよくいただくご質問にお答えします。
Q1. 評価額と、実際に売れる価格(売却価格)は違うのですか?
はい、全く異なります。ここまでご説明してきた評価額は、あくまで税金などを計算するための公的な「基準価格」です。
一方で、実際に不動産が売れる価格(実勢価格や市場価格と呼ばれます)は、買いたい人と売りたい人の間の需要と供給のバランスで決まります。立地や周辺環境、建物の状態、その時々の経済状況など、さまざなまな要因に影響されます。
一般的に、宅地の固定資産税評価額は地価公示価格等の7割程度、相続税路線価は地価公示価格等の8割程度を目途に定められますが、実際の売買価格とは一致しないことがあります。人気のエリアでは評価額よりはるかに高い価格で取引されることもありますし、逆のケースも珍しくありません。不動産の売却をお考えの際は、公的な評価額だけでなく、不動産会社による査定を受けることが不可欠です。
Q2. 固定資産税評価額に納得がいかない場合、変更できますか?
もしご自身の不動産の評価額が、近隣の類似した不動産と比べて不当に高いと感じるなど、評価額に不服がある場合は、不服を申し立てる制度があります。
3年に一度の評価替えの年度(基準年度)であれば、固定資産課税台帳の価格の縦覧期間(通常4月1日から)から納税通知書を受け取った日後3か月を経過する日までの間に、各市町村に設置されている「固定資産評価審査委員会」に対して「審査の申出」をすることができます。ただし、評価額が間違っていることを主張する側が、客観的な証拠をもって証明する必要があるため、申し出が認められるハードルは決して低くはありません。
Q3. 共有名義の不動産の場合、評価証明書はどうやって取りますか?
ご兄弟や夫婦などで不動産を共有しているケースも多いかと思います。このような共有名義の不動産であっても、共有者の一人が単独で、その不動産全体の固定資産評価証明書や名寄帳を取得することができます。
手続きや必要書類は、単独で所有している場合と基本的に同じです。他の共有者全員の委任状などは必要ありませんので、ご安心ください。これは、共有不動産の名義変更手続きを進める際にも知っておくと便利な知識です。
まとめ
今回は、複雑で分かりにくい不動産の評価額について、その種類と確認方法を解説しました。
最後に、大切なポイントをもう一度おさらいしましょう。
- 不動産の価格は目的によって使い分けられ、税金計算では主に「固定資産税評価額」と「相続税路線価」が使われます。
- 固定資産税や登録免許税、不動産取得税は「固定資産税評価額」が基準になります。
- 相続税や贈与税は、土地は「相続税路線価」、建物は「固定資産税評価額」が基準です。
- 評価額は、手元の「納税通知書」で手軽に確認でき、公的な証明が必要な場合は役所で「固定資産評価証明書」を取得します。
- 相続財産の調査には、所有不動産を一覧できる「名寄帳」が非常に役立ちます。
この記事を参考にすれば、ご自身の目的に合った評価額を正しく調べることができるはずです。しかし、土地の相続には登記以外にも様々な手続きが必要になるなど、実際の相続や登記手続きでは、評価額の確認以外にも専門的な知識が求められる場面が多々あります。もし手続きで迷われたり、ご不安な点が出てきたりした際には、私たち八戸いちい事務所のような専門家がお力になります。どうぞお気軽にご相談ください。
不動産の生前贈与をするときに注意すべき点について(税務、遺留分権、遺産分割協議)
不動産の生前贈与が「争族」の火種になる3つの理由
「子どもや孫の将来のために、元気なうちに自宅を贈与しておきたい」「相続税対策として、今のうちに不動産を渡しておこう」——。良かれと思って検討する不動産の生前贈与ですが、その計画が、かえって家族の間に深刻な亀裂を生む「争族」の火種になりかねないことをご存知でしょうか。
不動産の生前贈与は、単に名義を変えれば終わりという単純な話ではありません。複雑な税金の制度、そして贈与した側が予期せぬ相続トラブルが絡み合い、慎重に進めなければ取り返しのつかない事態を招く可能性があります。この記事では、司法書士・行政書士の専門家として、不動産の生前贈贈与に潜む3つの大きな落とし穴と、それを回避するための知識を徹底的に解説します。この記事を読むことで、円満な資産承継への確かな道筋が見えるはずです。
このテーマの全体像については、不動産の名義変更(相続登記等)で体系的に解説しています。
理由1:贈与税・相続税の複雑な制度と特例
不動産の生前贈与を考えるとき、まず頭を悩ませるのが税金の問題です。贈与税には、毎年110万円まで非課税になる「暦年贈与」と、大きな金額を一度に贈与できる「相続時精算課税制度」という2つの主要な制度があります。どちらを選ぶかによって、将来の納税額が大きく変わる可能性があります。
さらに、夫婦間で自宅を贈与する場合の「配偶者控除(おしどり贈与)」など、特定の条件を満たせば利用できる特例も存在します。しかし、これらの制度はそれぞれにメリット・デメリットがあり、ご自身の家族構成や資産状況、そして将来の相続まで見据えて最適な選択をしなければ、かえって損をしてしまうケースも少なくありません。税金問題は、決して単純な足し算・引き算ではないのです。
理由2:遺産分割で「特別受益」として扱われる可能性
次に注意すべきは、生前贈与が将来の遺産分割に与える影響です。特定の相続人だけが不動産のような高額な財産を生前に受け取っていると、その贈与は「特別受益」とみなされる可能性があります。
例えば、ご長男にだけ自宅を生前贈与したとします。お父様が亡くなった後、遺産分割協議の場で他のご兄弟から「長男は家をもらっているのだから、その分、他の財産は我々が多くもらうべきだ」という主張が出てくることは想像に難くありません。このように、生前の善意の行為が、相続発生時に相続人間の不公平感を生み、深刻な対立の原因となるのです。
理由3:他の相続人の「遺留分」を侵害するリスク
法律は、相続人に対して最低限保障された遺産の取り分として「遺留分」という権利を認めています(兄弟姉妹を除く)。たとえ「全財産を長男に譲る」という意思で不動産を贈与したとしても、他の相続人は自身の遺留分を主張できるのです。
もし生前贈与によって他の相続人の遺留分を侵害してしまった場合、相続発生後にその相続人から不足分を金銭で支払うよう請求(遺留分侵害額請求)される可能性があります。不動産を受け取った側は、相続税や不動産取得税の支払いに加え、思わぬ現金の支払いに窮することになりかねません。贈与は、贈る側の意思だけで完結するものではなく、法的な制約の中で行う必要があることを理解しておくことが重要です。遺留分への配慮は、遺言書を作成する際にも極めて重要なポイントとなります。
【税金編】不動産贈与で知るべき2つの課税制度と特例
不動産の生前贈与における税金の問題は、どの制度を選択するかで結果が大きく異なります。ここでは、基本となる「暦年課税」と「相続時精算課税制度」、そして特定の状況で大きな節税効果が期待できる特例について、それぞれの特徴を詳しく見ていきましょう。
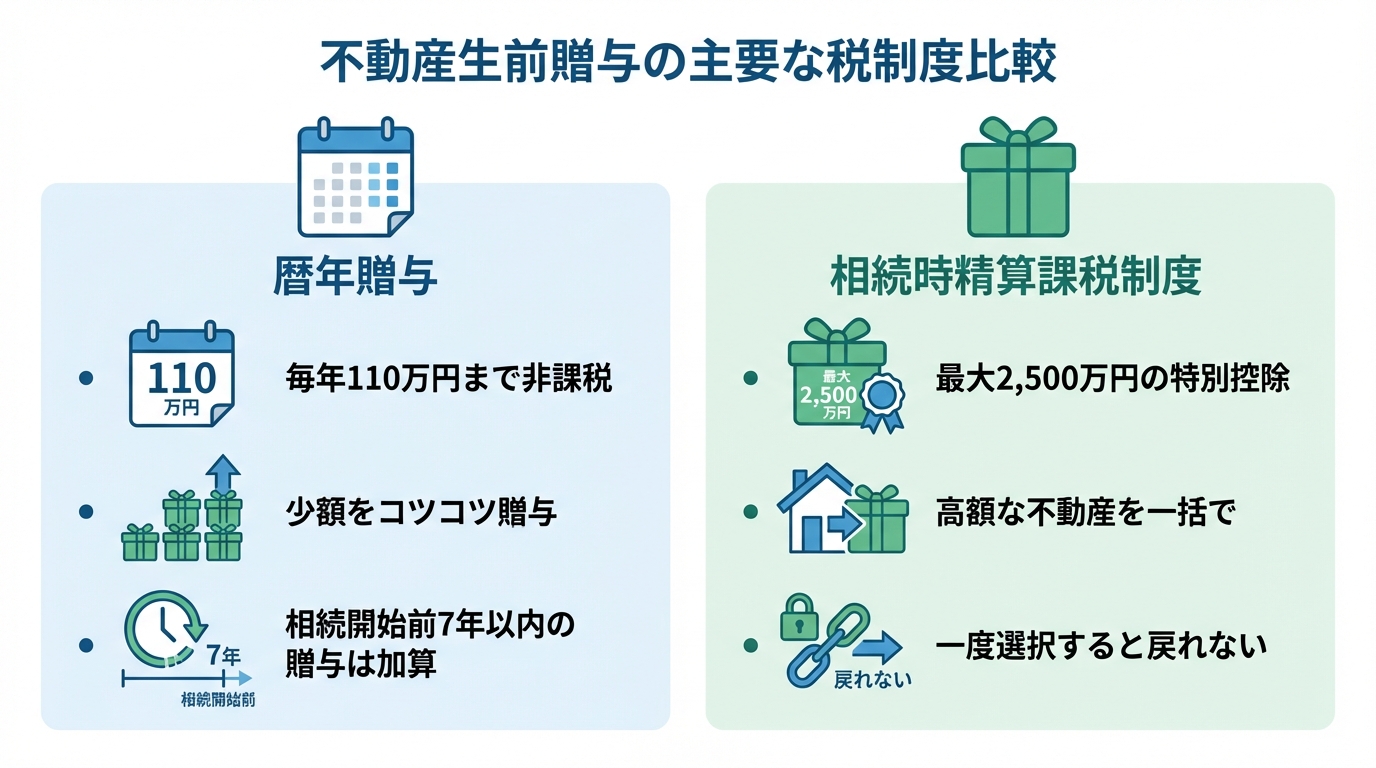
暦年贈与:毎年コツコツ贈与する場合の基本
暦年贈与は、1月1日から12月31日までの1年間に贈与された財産の合計額から、基礎控除額110万円を差し引いた金額に対して贈与税が課される制度です。110万円以下であれば贈与税はかからず、申告も不要です。
しかし、評価額が高額になりがちな不動産の場合、一括での贈与に暦年贈与を用いると多額の贈与税が発生してしまいます。そのため、不動産の共有持分を毎年110万円の範囲内で少しずつ移転していく、といった方法が考えられます。ただし、令和6年(2024年)以後の贈与から、相続税の生前贈与加算の対象期間は段階的に延長され、相続開始日(死亡日)に応じて、加算対象期間が「相続開始前3年以内」または「相続開始前7年以内」などに分かれます。このため、相続が近い将来に想定される場合の駆け込み贈与は効果が薄くなる可能性があり、より長期的な視点での計画が求められます。
相続時精算課税制度:大きな財産を一度に贈与する場合の選択肢
相続時精算課税制度は、原則として60歳以上の父母または祖父母から、18歳以上の子または孫に対して財産を贈与する場合に選択できる制度です。この制度には、以下の2つの控除枠があります。
- 特別控除枠:最大2,500万円まで。これを超える部分には一律20%の贈与税がかかります。
- 基礎控除枠:年間110万円まで。この範囲内であれば贈与税はかからず、相続財産にも加算されません。
この制度を利用すれば、高額な不動産を一度に贈与しても、最大2,610万円(2,500万円+110万円)までは実質的に贈与税がかからない計算になります。将来値上がりが見込まれる不動産を早めに贈与しておく場合に特に有効です。
しかし、一度この制度を選択すると、同じ贈与者からの贈与については暦年贈与に戻ることはできないという重大なデメリットがあります。また、この制度で贈与された不動産は、相続時に「小規模宅地等の特例」を適用できなくなるなど、他の相続税の特例との兼ね合いも慎重に検討する必要があります。
【要注意】相続時精算課税の死亡順序リスクとは?
相続時精算課税制度には、専門家でなければ見落としがちな、深刻なリスクが潜んでいます。それは、贈与者よりも先に、贈与を受けた側(受贈者)が亡くなってしまったケースです。
この場合、受贈者が将来支払うはずだった相続税の納税義務は、なんと受贈者の相続人(例えば、受贈者の配偶者や子)に引き継がれてしまうのです。本来の相続とは全く関係のない人が、複雑な納税義務を負うことになり、予期せぬトラブルに発展する可能性があります。
夫婦が両方ご存命の状況でどちらかの親からこの制度を利用して贈与を受ける場合、夫婦のどちらが先に亡くなるかによって、最終的な税負担や手続きの複雑さが全く変わってきてしまうのです。目先の節税効果だけでなく、このような万が一の事態まで想定した上で、制度を利用するかどうかを慎重に判断しなければなりません。
夫婦間・親子間の居住用不動産で使える特例
特定の条件を満たす居住用不動産の贈与には、税負担を大きく軽減できる特例があります。
- 贈与税の配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金を贈与した場合、基礎控除110万円とは別に最高2,000万円まで控除できる制度です。この特例の大きな利点は、贈与された財産が原則として特別受益の持ち戻し計算の対象外となる点です。つまり、遺産分割において有利に働く可能性があります。 - 住宅取得等資金贈与の非課税特例
父母や祖父母などから、住宅の新築・取得・増改築のための資金の贈与を受けた場合に、一定の金額まで贈与税が非課税となる制度です。非課税限度額は、省エネ等住宅の場合は1,000万円、それ以外の住宅の場合は500万円です(2026年現在)。
これらの特例は適用要件が細かく定められているため、利用を検討する際は専門家へご相談いただくことをお勧めします。
参照:No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除|国税庁
【相続トラブル編】遺産分割と遺留分で後悔しないための知識
税金対策ばかりに目を向けていると、相続人間の感情的な対立という、より深刻な問題を見過ごしてしまいます。ここでは、生前贈与が引き起こす相続トラブルの核心である「特別受益」と「遺留分」について、具体的な事例を交えながら解説します。
生前贈与は「特別受益」として相続財産に持ち戻される
特別受益とは、特定の相続人が被相続人から生前に受けた特別な利益(贈与)のことです。相続人間の公平を保つため、この特別受益は、相続開始時の財産に加算して(これを「持ち戻し」といいます)、各相続人の具体的な相続分を計算します。
【シミュレーション】
- 相続人:長男、次男の2人
- 相続開始時の財産:5,000万円
- 長男が生前に受けた不動産贈与(特別受益):2,000万円
- みなし相続財産の計算
5,000万円(相続財産)+ 2,000万円(特別受益)= 7,000万円 - 各相続人の法定相続分の計算
7,000万円 × 1/2 = 3,500万円 - 各相続人の具体的相続分の計算
・長男:3,500万円 − 2,000万円(既にもらった分)= 1,500万円
・次男:3,500万円
このように、長男が生前贈与を受けていなければ、兄弟で2,500万円ずつ相続するはずでした。しかし、特別受益があるために、長男の取り分は1,500万円に減少します。この計算を知らずにいると、相続時に大きな揉め事に発展しかねません。
ただし、被相続人が遺言などで「生前贈与分は相続財産に持ち戻さなくてよい」という意思表示(持ち戻し免除)をしていれば、この計算を回避することも可能です。こうした対策は、円満な遺産分割協議を行う上で非常に重要です。
遺留分を侵害すると金銭で請求される可能性がある
遺留分とは、法律で保障された相続人の最低限の遺産取得分です。遺言や生前贈与によってこの権利が侵害された場合、相続人は侵害した相手に対して、不足分を金銭で支払うよう請求(遺留分侵害額請求)できます。
遺留分の割合は、法定相続分の原則として2分の1です(父母などの直系尊属のみが相続人の場合は3分の1)。例えば、相続人が子2人の場合、それぞれの法定相続分は2分の1なので、遺留分はそのさらに半分の4分の1となります。
重要なのは、請求された場合は不動産そのものではなく、金銭で支払う義務が生じるという点です。不動産を贈与された相続人は、相続税の納税資金とは別に、この遺留分侵害額の支払い資金も準備しておかなければならない可能性が出てくるのです。安易な贈与が、かえって受贈者を経済的に苦しめる結果になりかねません。だからこそ、遺言書を作成する際には、この遺留分に最大限配慮した内容にすることが不可欠です。
遺産分割協議がまとまらないと調停・審判へ
特別受益や遺留分を巡る対立が深刻化し、相続人間の話し合い(遺産分割協議)で解決できない場合、その争いの舞台は家庭裁判所へと移ります。
まずは調停委員を介して話し合う「遺産分割調停」が行われますが、ここでも合意に至らなければ、最終的には裁判官が判断を下す「審判」手続きに移行します。調停や審判は、解決までに年単位の時間がかかることも珍しくなく、弁護士費用などの金銭的負担はもちろん、家族関係に修復不可能なほどの精神的負担を強いることになります。
「家族のために」と始めた生前贈与が、家族を法廷で争わせるという最悪のシナリオを招かないためにも、事前の周到な計画と、相続人全員への配慮がいかに重要か、お分かりいただけたかと思います。万が一、手続きが複雑化してしまった場合は、遺産承継業務として専門家がサポートすることも可能です。
【ケース別】共有持分不動産の生前贈与における特有の注意点
不動産が複数人の共有名義になっている場合、その生前贈与はさらに複雑さを増します。特にトラブルになりやすい共有持分の贈与について、専門家として特に注意していただきたいポイントを解説します。
共有持分の評価と贈与税の計算方法
共有持分の贈与税を計算する際の基礎となる評価額は、まず不動産全体の評価額(路線価や固定資産税評価額を基に算出)を確定させ、その評価額に贈与する持分割合を乗じて算出するのが基本です。例えば、評価額3,000万円の不動産の持分3分の1を贈与する場合、評価額は1,000万円となります。
ただし、専門的な観点からは、共有持分は単独所有の不動産と比べて利用や処分に制約があるため、市場価値が低くなる傾向があります。そのため、税理士などの専門家が評価する際には、一定の減額が考慮されるケースもあります。正確な評価額を把握することが、適切な税務申告の第一歩です。
居住用特例の適用:床面積は全体で判断される
共有持分の贈与で、多くの方が誤解しがちなのが特例の適用要件です。例えば、親から子へ居住用不動産の取得資金が贈与され、子がその資金で兄と共有で不動産を取得したとします。
このとき、住宅取得等資金贈与の非課税特例の要件の一つである「床面積50㎡以上」という基準は、自分が取得した共有持分に相当する面積で判断されるわけではありません。建物全体の床面積で判断されます。
この点を勘違いして「自分の持分面積は50㎡に満たないから特例は使えない」と諦めてしまったり、逆に「建物全体では要件を満たしているから大丈夫」と安易に考えて他の要件を見落としたりするケースが見受けられます。特例の適用については、こうした細かなルールを正確に理解しておくことが失敗を防ぐ鍵となります。
まとめ:あなたの場合はどうする?最適な選択のための判断基準
不動産の生前贈与は、税金、遺産分割、特例制度が複雑に絡み合う、非常に専門的な判断が求められる手続きです。ここまで解説してきたポイントを踏まえ、ご自身の状況を整理してみましょう。
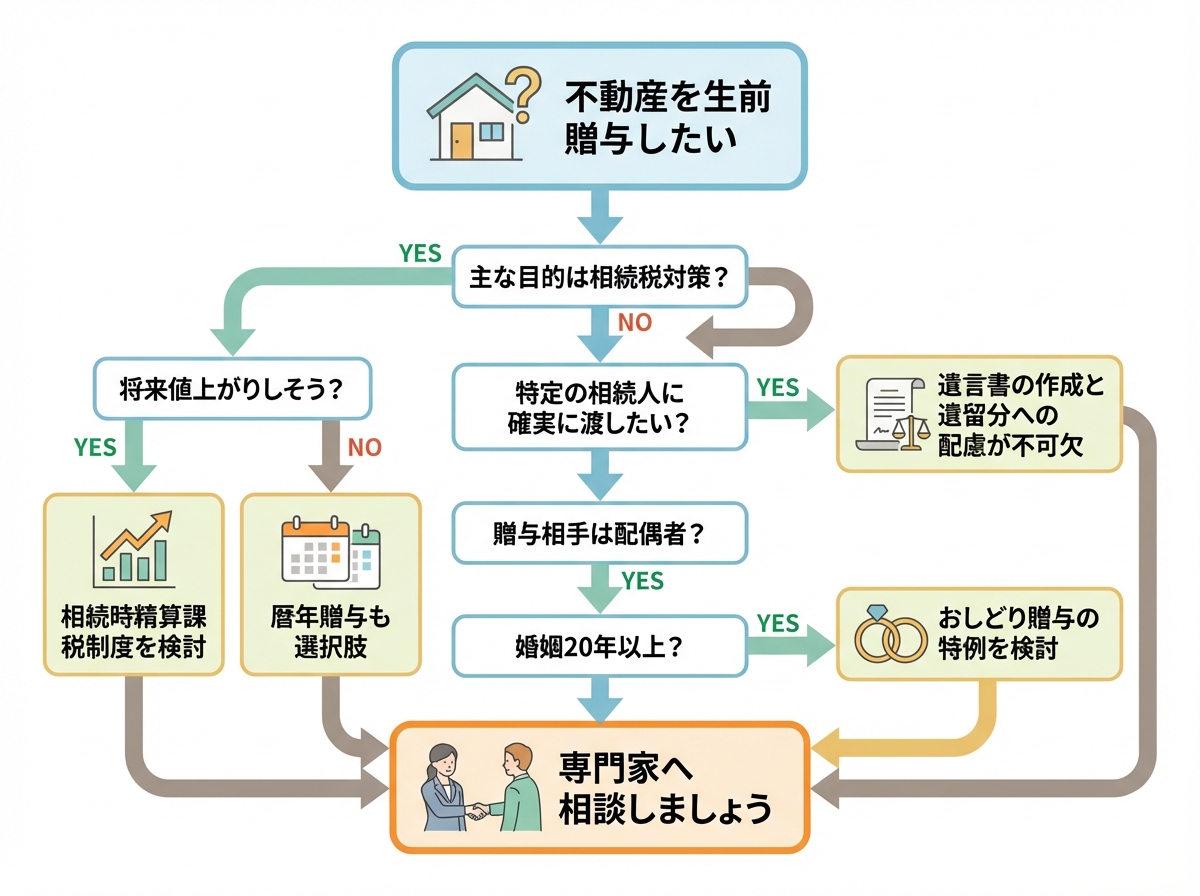
- 将来の相続税負担が大きく、節税を最優先したいですか?
→ 将来値上がりしそうな不動産であれば、相続時精算課税制度が有効かもしれません。 - 特定の相続人に、確実にこの不動産を承継させたいですか?
→ 遺言書の作成と、他の相続人の遺留分への配慮が不可欠です。 - 相続人同士の関係は良好で、将来も揉め事を起こしたくないですか?
→ なぜその人に贈与するのか、他の相続人への配慮はどうするのか、事前に家族全員で話し合う機会を設けることが賢明です。 - 贈与する相手は、配偶者ですか?それとも子や孫ですか?
→ 相手によって使える特例が異なります。おしどり贈与などの活用も検討しましょう。
これらの問いに一つでも迷いが生じたり、少しでも不安を感じたりした場合は、決してご自身だけで判断を進めないでください。良かれと思って下した決断が、将来、ご家族を苦しめることになりかねません。
不動産の生前贈与は、いわばご家族の未来を設計する重要な法律行為です。私たち司法書士は、法律と登記の専門家として、税理士とも連携しながら、あなたの想いの実現に向けて、より安全に手続きを進められるようお手伝いをいたします。初回のご相談は無料ですので、どうぞお気軽にお問い合わせください。
不動産取得の税金ガイド|原因別の税金種類と特例を専門家が解説
不動産取得時にかかる税金の全体像
不動産という大きな資産を手に入れる際には、その取得方法に応じて様々な種類の税金が関わってきます。多くの方が「家を買ったら税金がかかる」という漠然としたイメージはお持ちかもしれませんが、具体的に「いつ」「誰が」「どのような税金を」支払うのか、その全体像を正確に把握されている方は少ないのではないでしょうか。
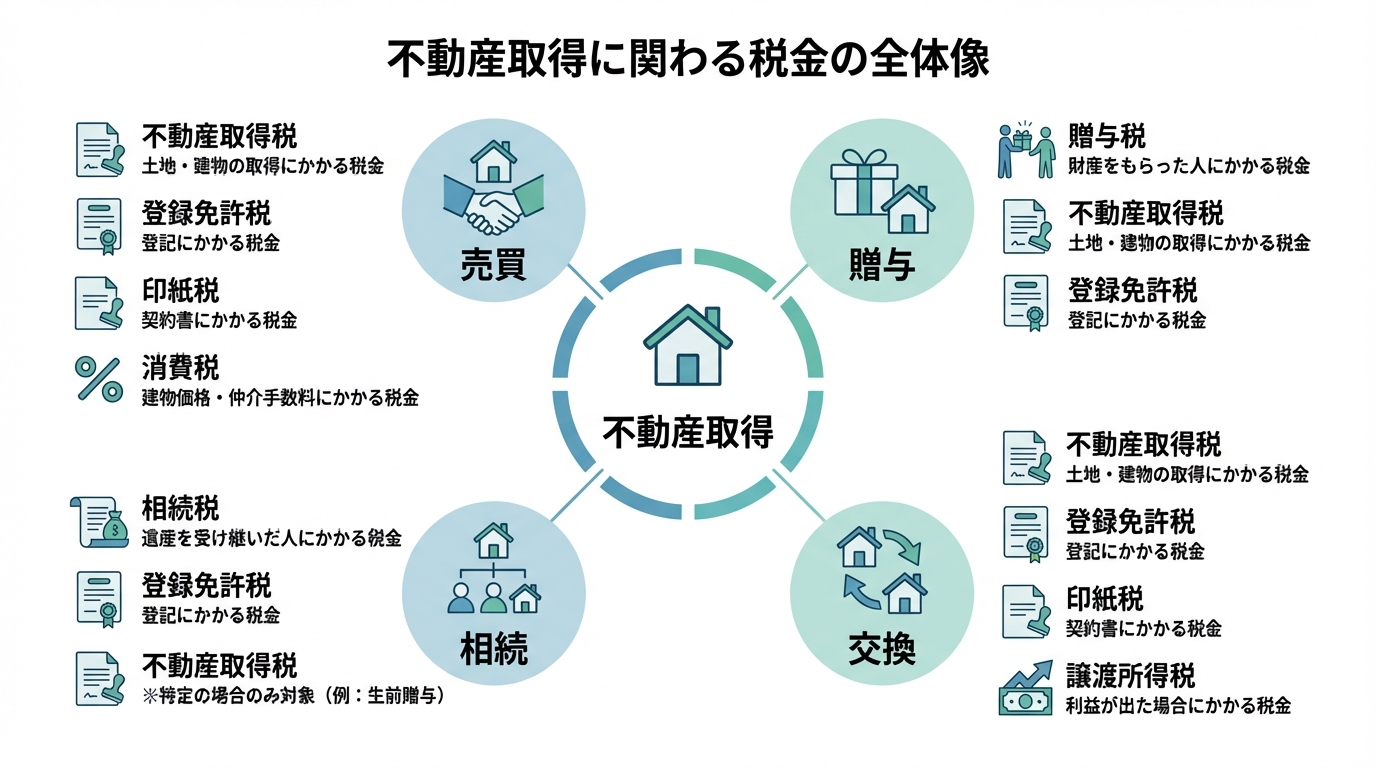
不動産取得に関わる税金は、大きく分けて以下の3つのカテゴリーに分類できます。
- 取得時に一度だけかかる税金:不動産取得税、登録免許税、印紙税、消費税など
- 取得原因によってかかる税金:贈与税(贈与の場合)、相続税(相続の場合)など
- 将来の売却時に影響する税金:譲渡所得税
「なぜこんなに種類があるのか」と混乱されるかもしれません。これは、不動産の取得が「資産の購入(売買)」「資産の移転(登記)」「無償での資産の取得(贈与・相続)」といった様々な法的な行為の組み合わせで成り立っているためです。それぞれの行為に対して、異なる根拠で税金が課されているのです。
この記事では、複雑に見える不動産の税金について、「売買」「贈与」「相続」「交換」という4つの取得原因別に、どの税金が関係するのかを一つひとつ丁寧に解き明かしていきます。さらに、税負担を大きく軽減できる可能性のある特例制度についても、適用要件や注意点を詳しく解説します。最後までお読みいただければ、ご自身の状況に合わせた税金の知識が整理され、漠然とした不安が解消されるはずです。
【取得原因別】かかる税金の種類と流れ
不動産取得の税金を理解する上で最も重要なのは、「ご自身がどのような原因で不動産を取得するのか」を明確にすることです。ここでは代表的な4つのケースに分け、それぞれで発生する税金の種類と、手続きの流れを解説します。
ケース1:不動産を「売買」で取得した場合
マイホームの購入や投資用物件の取得など、不動産を「売買」で手に入れた場合、主に以下の税金がかかります。
- 印紙税:不動産売買契約書を作成した際に課税されます。契約書に記載された金額に応じて税額が決まり、収入印紙を貼り付けて納税します。
- 登録免許税:法務局で所有権移転登記を申請する際に課税されます。通常、司法書士が登記手続きを代理し、その際に納税も代行します。
- 消費税:不動産業者など、課税事業者から建物を購入した場合に課税されます。土地には消費税はかかりません。また、個人間での売買では、売主が事業者でない限り消費税は発生しません。
- 不動産取得税:不動産の取得後、しばらくしてから(通常3ヶ月~半年後)、都道府県から納税通知書が送られてきます。
このように、売買の場合は契約から取得後まで、様々なタイミングで納税義務が発生します。特に登録免許税の納付と登記申請は、不動産取引の安全性を確保する上で極めて重要な手続きであり、私たち司法書士が専門家として責任をもって担当する分野です。
ケース2:不動産を「贈与」で取得した場合
親から子へ、あるいは夫婦間などで不動産を無償で譲り受ける「贈与」の場合、以下の税金が問題となります。
- 贈与税:不動産をもらった側(受贈者)に課税されます。贈与税は税率が非常に高いため、計画的な対策が不可欠です。
- 登録免許税:贈与を原因とする所有権移転登記の際に課税されます。
- 不動産取得税:贈与による取得の場合も課税対象となります。
贈与税の計算には、毎年110万円まで非課税となる「暦年課税」と、将来の相続時に精算することを前提とした「相続時精算課税制度」の2つの制度があります。どちらを選択するかは、贈与する財産の額や家族構成、将来の相続の見通しなどを総合的に考慮して判断する必要があります。
ここで注意すべきは、相続であれば非課税となる不動産取得税が、生前贈与の場合は原則として課税されるという点です。安易に「相続税対策のために」と生前贈与を選択した結果、かえって高額な税金を支払うことになるケースも少なくありません。贈与契約書の作成から登記手続き、そして将来の相続まで見据えたアドバイスは、私たち司法書士・行政書士の重要な役割です。
ケース3:不動産を「相続」で取得した場合
亡くなった家族から不動産を遺産として引き継ぐ「相続」の場合、かかる税金は比較的シンプルです。
- 相続税:遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合にのみ、遺産を相続した人に課税されます。
- 登録免許税:相続を原因とする所有権移転登記(相続登記)の際に課税されます。
相続の大きな特徴は、不動産取得税が原則として非課税である点です。これは贈与との大きな違いであり、覚えておくべき重要なポイントです。
また、相続税は多くのケースで基礎控除の範囲内に収まり、実際に課税されるケースは限定的です。遺産分割協議で不動産を取得した場合や、遺言による取得(遺贈)の場合など、状況によって手続きは異なります。なお、2024年4月からは相続登記が義務化されており、不動産を相続した際には速やかに登記手続きを行う必要があります。
ケース4:不動産を「交換」で取得した場合
個人間で土地と土地を交換するなど、互いの不動産を取り替える「交換」の場合、税務上は少し複雑な扱いになります。原則として、交換は「互いに自分の資産を売却し、その代金で相手の資産を購入した」とみなされます。そのため、以下の税金が発生します。
- 譲渡所得税:手放した不動産の価値が、取得した時の価値より上がっている場合、その利益(譲渡所得)に対して課税されます。
- 不動産取得税:新たに取得した不動産に対して課税されます。
- 登録免許税:所有権移転登記の際に課税されます。
ただし、一定の要件を満たす場合には「固定資産の交換の特例」が利用できます。この特例が適用されると、譲渡所得税の課税を将来に繰り延べることが可能です。主な適用要件には、「交換する資産が同じ種類の資産であること」「1年以上所有していたこと」「交換で取得した資産を同じ用途に使うこと」「交換する資産の価額の差額が高い方の20%以内であること」などがあります。交換の税務は判断が難しいため、実行する前に必ず専門家へご相談ください。
不動産取得で関わる各税金の基礎知識
ここからは、それぞれの税金がどのような性質を持ち、どのように計算されるのか、基本的な知識を解説します。
不動産取得税とは?計算方法と軽減措置
不動産取得税は、売買、贈与、建築などによって不動産を取得したという事実そのものに対して、一度だけ課される地方税(都道府県税)です。相続による取得の場合は原則かかりません。
- 課税標準:原則として、市町村の固定資産課税台帳に登録されている価格(固定資産税評価額)
- 税率:本則4%(ただし、2027年3月31日までは土地は3%、家屋は住宅3%・非住宅4%の税率が適用)
計算式:課税標準(固定資産税評価額) × 税率 = 税額
ただし、居住用の住宅やその土地については、税負担を軽減するための特例が設けられています。例えば、新築住宅であれば評価額から1,200万円(認定長期優良住宅は1,300万円)が控除されたり、住宅用の土地については税額が大幅に減額されたりします。これらの軽減措置を受けるためには、床面積などの要件を満たした上で、都道府県への申告が必要となる場合があります。
より詳しい情報については、各都道府県のウェブサイトをご参照ください。
参照:不動産取得税|不動産と税金 – 東京都主税局
登録免許税とは?登記の種類と税率
登録免許税は、不動産の権利に関する情報を法務局の登記簿に記録する「登記手続き」に対して課される国税です。登記を行うことで、自分がその不動産の所有者であることを第三者に対して公に主張できるようになります。
税額は「課税標準(固定資産税評価額)× 税率」で計算されますが、税率は登記の原因によって大きく異なります。
| 登記の種類(原因) | 税率 |
|---|---|
| 所有権保存(新築など) | 0.4% |
| 所有権移転(売買) | 2.0% |
| 所有権移転(相続) | 0.4% |
| 所有権移転(贈与) | 2.0% |
| 抵当権設定(住宅ローンなど) | 0.4% |
※土地の売買による所有権移転登記は、令和8年3月31日までの間に登記を受ける場合は1.5%(それ以外は2.0%)です。また、一定の要件を満たす住宅用家屋については、令和9年3月31日までの間に登記を受ける場合に所有権保存0.15%、所有権移転(売買・競落)0.3%などの軽減税率が適用されます。
特に注目すべきは、相続(0.4%)と贈与(2.0%)で税率が5倍も違う点です。これも生前対策を考える上で非常に重要な要素となります。登記手続きは司法書士の専門分野です。より具体的な手続きについては、不動産の名義変更(相続登記等)のページをご覧ください。
贈与税・相続税の基本
贈与税と相続税は、どちらも個人から無償で財産を受け取った時にかかる税金ですが、その性質は異なります。
贈与税は、生きている個人から財産をもらった時にかかる税金です。原則として、1年間(1月1日~12月31日)にもらった財産の合計額が110万円を超えると、その超えた部分に対して課税されます(暦年課税)。
相続税は、亡くなった人から財産を相続または遺贈によって取得した時にかかる税金です。遺産の総額が「3,000万円+600万円×法定相続人の数」で計算される基礎控除額を上回る場合に、その超えた部分に対して課税されます。このため、相続が発生しても多くの場合、相続税はかかりません。
不動産のような高額な財産を生前に移転させるか、相続まで待つかは、これらの税金の仕組みを理解した上で慎重に計画する必要があります。
近年の税制改正に関する公式情報もご確認ください。
参照:令和5年度相続税及び贈与税の税制改正のあらまし(PDF)
譲渡所得税の考え方
譲渡所得税は、不動産を売却して利益(譲渡所得)が出た時に、その利益に対してかかる所得税・住民税の総称です。これは不動産を「取得」する時に直接かかる税金ではありません。
しかし、将来その不動産を売却することを見据えた場合、「いくらで取得したか(取得費)」を明確にしておくことが極めて重要になります。なぜなら、譲渡所得は以下の式で計算されるからです。
譲渡所得 = 売却価格 - (取得費 + 譲渡費用)
取得費には、不動産の購入代金だけでなく、購入時の仲介手数料や登録免許税、不動産取得税なども含まれます。この取得費が高いほど、将来の譲渡所得を圧縮でき、結果的に税金を抑えることにつながります。
特に注意が必要なのは、相続や贈与で不動産を取得した場合です。この場合、亡くなった方(被相続人)や贈与者がその不動産を購入したときの代金が取得費として引き継がれます。購入時の売買契約書などの書類は、将来のために必ず保管しておきましょう。
知らないと損!不動産税務の重要特例と適用要件
不動産に関する税金には、要件を満たせば税負担を大幅に軽減できる様々な特例制度が用意されています。ここでは特に重要性の高いものをいくつかご紹介します。
居住用財産の3,000万円特別控除
ご自身が住んでいたマイホームを売却して利益が出た場合に、その譲渡所得から最高3,000万円まで控除できるという、非常に効果の大きい特例です。所有期間の長短に関係なく利用できます。
【主な適用要件】
- 自分が住んでいる家屋、またはその家屋と共に譲渡する敷地の譲渡であること。
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること。
- 売却した年の前年、前々年にこの特例や他の特例を受けていないこと。
- 親子や夫婦など、特別な関係にある人に対して売ったものではないこと。
注意点として、この特例の適用を受けると、原則として住宅ローン控除との併用はできなくなります。
相続財産を譲渡した場合の取得費加算の特例
相続によって取得した不動産を、相続開始があった日の翌日から3年10ヶ月以内に売却した場合、その不動産を相続する際に支払った相続税額の一部を、譲渡所得の計算上「取得費」に加えることができる制度です。これがNo.3267 相続財産を譲渡した場合の取得費の特例です。
取得費が増えることで譲渡所得が減り、結果として所得税・住民税の負担が軽くなります。これは、相続税と譲渡所得税という二重の負担を調整するための制度です。相続した不動産の売却を検討する際には、必ずこの特例の期限を意識する必要があります。
【主な適用要件】
- 相続または遺贈により財産を取得した者であること。
- その財産を取得した人に相続税が課税されていること。
- その財産を、相続開始のあった日の翌日から3年10ヶ月以内に譲渡していること。
特定の居住用財産の買換えの特例
マイホームを買い換える際に、売却した旧居の譲渡益に対する課税を、購入した新居を将来売却する時まで繰り延べることができる特例です。
これは税金が「免除」されるわけではなく、あくまで「先送り」される制度である点に注意が必要です。3,000万円特別控除とは選択適用となり、どちらか一方しか利用できません。適用要件も、所有期間・居住期間がともに10年以上、売却代金が1億円以下など、3,000万円特別控除よりも厳しく設定されています。
住宅取得等資金贈与の非課税特例
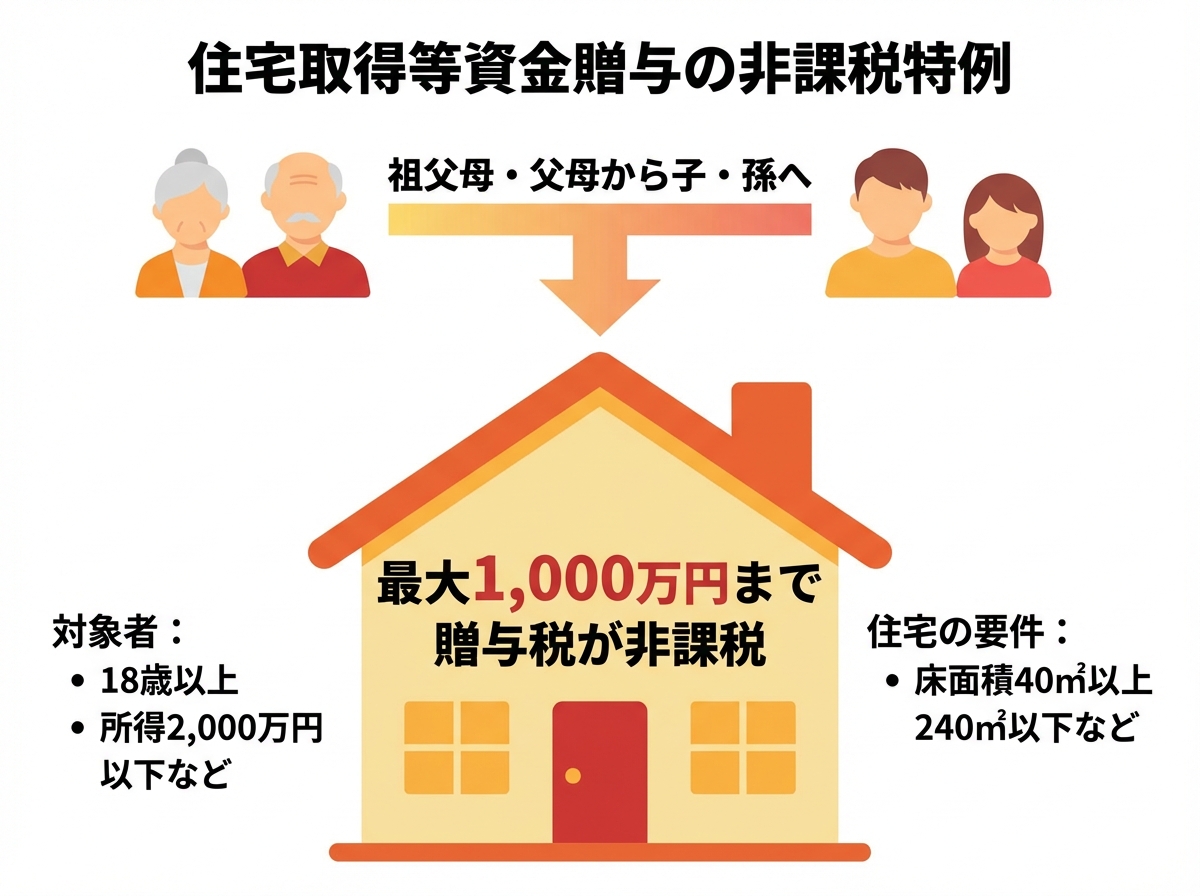
父母や祖父母などの直系尊属から、マイホームの新築、取得、または増改築のための資金贈与を受けた場合に、一定の金額まで贈与税が非課税になる制度です。
非課税限度額は、住宅の性能(省エネ等住宅か否か)によって異なり、2026年現在は500万円または1,000万円となっています。この特例は、暦年課税(110万円控除)や相続時精算課税制度と併用できるため、親族からの資金援助を受けて住宅を取得する際には非常に有効な手段となります。
【一覧表】各種特例の併用はできる?できない?
ここまでご紹介した特例は、組み合わせて使えるものと使えないものがあります。この関係性は非常に複雑で、判断を誤ると大きな不利益につながる可能性もあります。ここでは主要な特例の併用可否を一覧表にまとめました。
| 住宅ローン控除 | 買換え特例 | 取得費加算の特例 | |
|---|---|---|---|
| 3,000万円特別控除 | ×(原則不可) | × | ○ |
| 住宅ローン控除 | × | ○ | |
| 買換え特例 | × |
※上記は一般的なケースであり、詳細な要件によって結論が異なる場合があります。
実務上よく見られるのは、「相続財産を売却する際に、3,000万円特別控除と取得費加算の特例を併用する」ケースです。一方で、「3,000万円特別控除」と「住宅ローン控除」は、原則として併用できません。どちらを利用する方が有利かは、売却益の額や新しい住宅のローン額などを比較して慎重に判断する必要があります。このような複雑な判断こそ、専門家にご相談いただきたい領域です。
不動産取得後の手続きと納税のタイミング
不動産を取得した後、実際に税金を納めるまでの流れはどのようになるのでしょうか。
まず、不動産の登記が完了してから数ヶ月後(地域によりますが3~6ヶ月程度が目安)、管轄の都道府県税事務所から「不動産取得税」の納税通知書が届きます。この通知書に従って金融機関などで納税します。もし住宅の軽減措置などを適用できる場合は、この通知が届く前、あるいは届いてから速やかに申告手続きを行う必要があります。
一方で、譲渡所得税(売却した場合)や、各種特例の適用を受けるためには、原則として「確定申告」が必要です。不動産を売却した年や、住宅ローン控除を初めて受ける年、住宅取得資金の贈与を受けた年などの翌年の2月16日から3月15日までの間に、税務署へ申告と納税(または還付手続き)を行います。
申告を忘れてしまうと、本来受けられるはずだった特例が適用できなくなったり、無申告加算税などのペナルティが課されたりするリスクがあります。もし申告を忘れていた場合でも、5年以内であれば還付請求ができる可能性もありますので、諦めずにご相談ください。
まとめ:複雑な不動産の税金は専門家への相談が安心
この記事では、不動産を取得する際にかかる税金について、取得原因別にその種類や流れ、そして税負担を軽減するための特例制度を解説しました。
重要なポイントを改めて整理します。
- 不動産取得にかかる税金は、取得原因(売買、贈与、相続など)によって大きく異なる。
- 特に贈与と相続では、登録免許税の税率や不動産取得税の課税・非課税など、取り扱いに大きな違いがある。
- 税負担を軽減するには「3,000万円特別控除」や「取得費加算の特例」など強力な制度があるが、適用要件が複雑で、併用できない組み合わせもある。
- 最適な節税方法は、個々の資産状況や家族構成、ライフプランによって全く異なる。
不動産の税務は非常に専門性が高く、ご自身の判断だけで進めてしまうと、思わぬ不利益を被る可能性があります。どの特例を使えば良いか、そもそも適用要件を満たしているのかといった判断は、専門家でなければ難しいのが実情です。
八戸いちい事務所では、司法書士・行政書士として、不動産登記の実務はもちろん、生前の贈与計画から相続発生後の手続き、そして将来の売却までを見据えた総合的なサポートを提供しております。複雑な不動産の税金に関するお悩みは、ぜひ一度私たち専門家にご相談ください。初回のご相談は無料ですので、どうぞお気軽にお問い合わせいただければ幸いです。