Archive for the ‘相続’ Category
相続手続きは誰に頼む?専門家5者の費用と業務内容を徹底比較
遺産承継業務、誰に頼む?まずは全体像を把握しよう
ご家族が亡くなられた後は、比較的短い期間で相続手続きを進める必要があります。「戸籍を集めて、銀行口座を解約して、不動産の名義を変えて…」と、必要な手続きは多岐にわたります。何から手をつければ良いのか、誰に相談すれば良いのか分からず、途方に暮れてしまう方も少なくありません。
この記事では、相続手続きの全体像と、それぞれの専門家の役割を整理します。ご自身の状況に合う相談先を検討する際の参考にしてください。
まず「遺産承継業務」とは、亡くなった方(被相続人)の財産を相続人へ引き継ぐための一連の手続きをまとめた呼び方です。具体的には、以下のような多岐にわたる作業が含まれます。
- 相続人の確定(戸籍謄本などの収集)
- 相続財産の調査(預貯金、不動産、有価証券などの洗い出し)
- 遺産分割協議書の作成
- 預貯金の解約・名義変更
- 不動産の名義変更(相続登記)
- 株式など有価証券の名義変更
- 相続税の申告・納付
この記事で比較する専門家たちは、これらの手続きの専門家です。しかし、それぞれに得意分野や法律で定められた業務範囲があります。この違いを理解することが、最適な依頼先を見つける第一歩となります。このテーマの全体像については、遺産承継業務の全体像で体系的に解説しています。
【比較表】遺産承継業務の依頼先5者をひと目でチェック
相続手続きを依頼できる専門家や機関はいくつかありますが、代表的なのは弁護士、司法書士、行政書士、税理士、そして信託銀行です。まずは、それぞれの特徴を一覧で確認し、大まかな違いを掴んでみましょう。
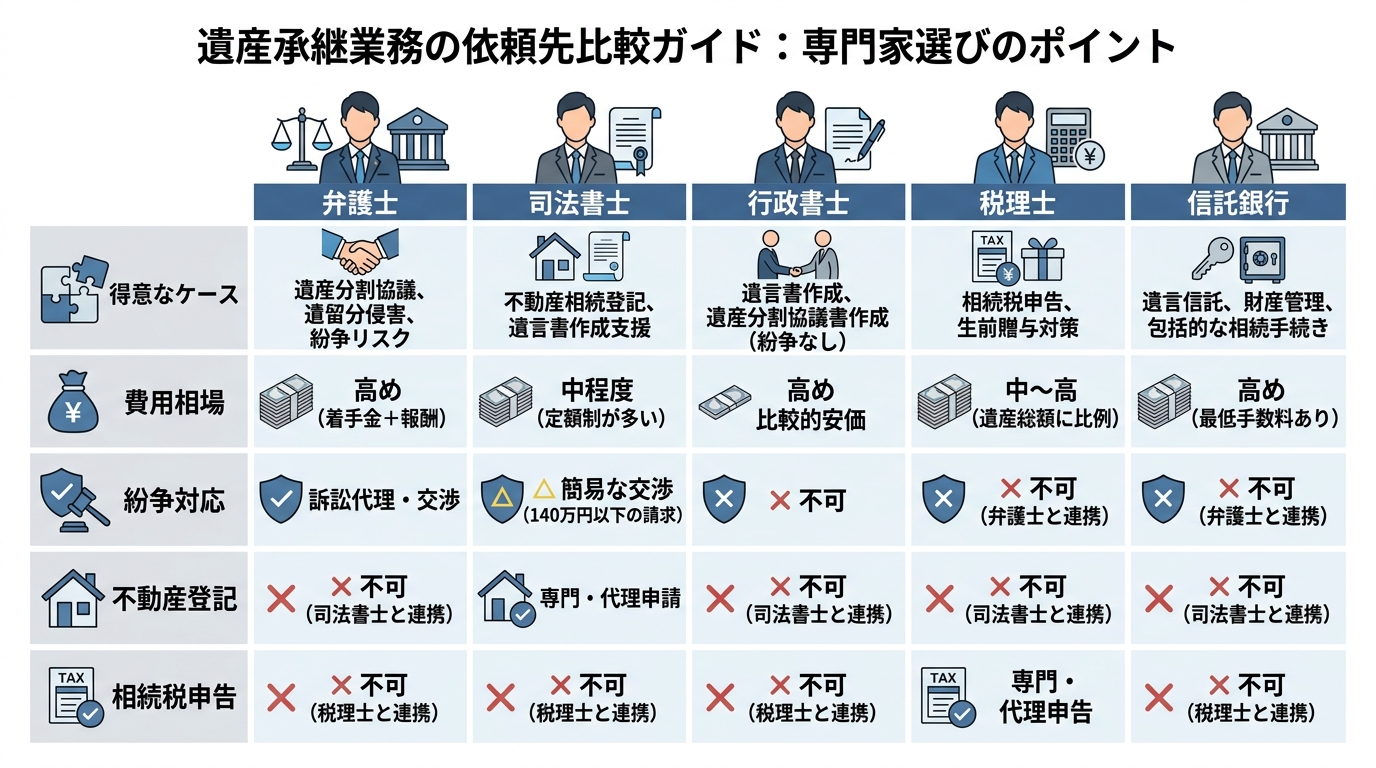
| 弁護士 | 司法書士 | 行政書士 | 税理士 | 信託銀行 | |
|---|---|---|---|---|---|
| 主な業務範囲 | 相続全般、紛争解決 | 不動産登記、相続手続き全般 | 書類作成(遺産分割協議書など) | 相続税申告、税務相談 | 相続手続き全般(窓口業務) |
| 得意なケース | 相続人間で争いがある | 不動産を含み、争いのない相続 | 不動産がなく、争いのない相続 | 相続税申告が必要 | 財産が多く、丸ごと任せたい |
| 費用相場(目安) | 高額(着手金+成功報酬) | 中程度(30万円~) | 比較的安価(15万円~) | 中~高額(遺産総額の0.5~1%) | 非常に高額(最低100万円~) |
| 紛争対応 | ◎ 可能 | × 不可 | × 不可 | × 不可 | × 不可(弁護士紹介) |
| 不動産登記 | △ 提携司法書士へ依頼 | ◎ 可能 | × 不可 | △ 提携司法書士へ依頼 | △ 提携司法書士へ依頼 |
| 相続税申告 | △ 通知弁護士は可能/通常は税理士連携 | △ 提携税理士へ依頼 | × 不可 | ◎ 可能 | △ 提携税理士へ依頼 |
※費用はあくまで一般的な目安であり、財産の内容や相続人の数によって変動します。正確な料金については、個別にご確認ください。
依頼先候補それぞれのメリット・デメリットを深掘り解説
比較表で大枠を掴んだところで、次に各専門家・機関の具体的な強みと注意点を詳しく見ていきましょう。各専門家・機関の特徴が、ご自身の状況に合うか確認してみてください。
【紛争解決のプロ】弁護士
メリット:
弁護士に依頼する最大のメリットは、相続人間のトラブル、つまり「争い」に対応できる唯一の専門家である点です。遺産の分け方で揉めている、特定の相続人と連絡が取れないといった場合に、代理人として他の相続人と交渉したり、家庭裁判所での調停や審判手続きを進めたりすることができます。すでに紛争が起きている、あるいは起きる可能性が高い場合には、弁護士への相談が適しています。こうした状況では、遺産分割の対象財産を法的に確定させるプロセスが重要になります。
デメリット:
一方で、費用が他の専門家と比較して高額になる傾向があります。多くの場合、「着手金」と遺産分割で得られた経済的利益に応じた「成功報酬」が必要となるため、総額が数百万円にのぼることも珍しくありません。そのため、特に争いがないケースでは、費用面でオーバースペックになってしまう可能性があります。
【手続きと登記の専門家】司法書士
メリット:
司法書士の大きな強みは、不動産の名義変更(相続登記)について、権利に関する登記申請手続の代理を業として扱える点です。相続財産に不動産が含まれる場合、相続登記は避けて通れません。その上で、預貯金の解約や株式の名義変更といった、その他の面倒な手続きもまとめて代行する「遺産承継業務」を一括で依頼できます。紛争性のない相続手続きであれば、司法書士が窓口となることで、スムーズに全体を進めることが可能です。
デメリット:
弁護士と違い、相続人間の紛争に代理人として介入することはできません。もし手続きの途中で争いが発生した場合は、弁護士に対応を依頼する必要があります。また、相続税の申告は税理士の独占業務であるため、申告が必要な場合は別途税理士への依頼が必要です。ただし、信頼できる税理士と連携している司法書士事務所であれば、窓口一つで対応してくれる場合がほとんどです。具体的な相続時の銀行・証券口座手続きについては、こちらの記事で詳しく解説しています。
【書類作成の専門家】行政書士
メリット:
行政書士は、遺産分割協議書の作成や、相続財産に自動車が含まれる場合の名義変更など、官公署へ提出する書類作成の専門家です。費用が他の専門家と比べて比較的安価な傾向にあるのが魅力です。
デメリット:
対応できる業務範囲が限定的である点が最大のデメリットです。不動産の相続登記や、相続人間の紛争対応、相続税の申告は行政書士の業務範囲外となります。そのため、相続財産に不動産がなく、相続税もかからず、相続人間で全く揉めていない、といった非常にシンプルなケースでの選択肢と言えるでしょう。
【相続税の専門家】税理士
メリット:
税理士は、その名の通り「税金」の専門家です。相続税申告を専門家に依頼する場合は、税理士等の税理士業務を行える専門家に依頼します。正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、相続税の申告が必要になることがあります。正確な財産評価に基づいた申告書の作成はもちろん、特例を活用した節税対策や、将来の税務調査への対応など、税務に関するあらゆる面で頼りになります。相続税の計算には、正確な不動産評価額の確認方法を理解することが重要です。
デメリット:
相続税申告以外の相続手続きは専門外です。不動産の相続登記や預貯金の解約などは、別途司法書士などへ依頼する必要があります。そのため、相続税申告とそれ以外の手続きを、それぞれ別の専門家に依頼する手間が発生します。
【富裕層向けサービス】信託銀行
メリット:
信託銀行などが提供する「遺産整理業務」は、一つの窓口で相続に関するあらゆる手続きを任せられるのが最大のメリットです。担当者が付き、必要な専門家(司法書士、税理士、弁護士)の手配もすべて行ってくれるため、依頼者は手間をかけることなく手続きを完了できます。金融機関としての信頼性や安心感も大きな魅力でしょう。
デメリット:
最大のデメリットは、費用が非常に高額であることです。多くの場合、最低報酬が100万円以上に設定されており、遺産総額に比例して手数料も高くなります。基本的には、多額の金融資産を持つ富裕層向けのサービスと位置づけられています。
あなたの状況はどれ?ケース別・最適な依頼先の選び方
ここまで見てきた各専門家の特徴を踏まえ、具体的な状況別に最適な依頼先を考えてみましょう。ご自身のケースに最も近いものを見つけてください。
ケース1:相続人同士で揉めている、または揉めそうな場合
→ 弁護士への相談を優先
代理人による交渉や法的手続きを希望する場合は、弁護士への相談が基本となります。紛争化する可能性がある段階で相談することで、感情的な対立を抑えながら対応方針を検討しやすくなります。
ケース2:揉めてはいないが、不動産や預貯金の手続きが複雑な場合
→ 「司法書士」が最適
相続財産に不動産があり、預貯金や株式など手続きが多岐にわたるけれど、相続人間での争いはない。このようなケースでは、「司法書士」が中心となって進めることで効率的に対応しやすい場合があります。不動産の相続登記はもちろん、面倒な金融機関の手続きも「遺産承継業務」としてまとめて任せられます。もし相続税申告が必要な場合でも、司法書士が窓口となり、提携している税理士と連携して進めてくれるため、依頼者が複数の専門家とやり取りする手間を省けます。
ケース3:相続税の申告が明らかに必要で、財産額が大きい場合
→ まずは「税理士」へ相談を
遺産総額が大きく、明らかに相続税の申告が必要な場合は、まず「税理士」に相談するのがスタート地点となります。正確な財産評価と節税対策が最優先課題となるからです。その上で、不動産登記は司法書士、預貯金解約は司法書士など、税理士を窓口として他の専門家と連携していくのが一般的な流れです。
ケース4:財産は預貯金と車のみで、相続人も少なく円満な場合
→ 「行政書士」または「司法書士」へ
不動産がなく、相続税もかからないシンプルなケースでは、「行政書士」に遺産分割協議書の作成などを依頼すると費用を抑えられる可能性があります。あるいは、司法書士事務所でも預金口座の凍結解除など、必要な手続きだけを部分的に依頼することも可能です。どちらがご自身のケースに適しているか、一度相談してみると良いでしょう。
結論:費用対効果で選ぶなら司法書士が最適な理由
ここまで様々な専門家を比較してきましたが、「争いはないけれど、手続きはきちんと専門家に任せたい」という大多数の方にとって、最もバランスが良く、費用対効果に優れた選択肢は「司法書士」であると、私たちは考えています。
その理由は、相続手続きにおいて重要な不動産登記を直接扱えることに加え、預貯金解約などの広範な手続きをカバーできるからです。
例えば、行政書士に依頼した場合、費用は安価に見えるかもしれませんが、不動産登記が必要になれば別途司法書士を探さなければならず、結果的に手間も費用もかさんでしまうことがあります。
また、弁護士への依頼は、円満に話し合えるはずの親族間でさえ「何か争うつもりなのだろうか?」と相手を身構えさせてしまい、かえって対立が深まる可能性があります。もちろん、すでに紛争が起きている場合は別ですが、平和的な解決を目指すのであれば、初めから弁護士に依頼するのは慎重になるべきでしょう。
信託銀行のサービスは非常に便利ですが、やはり高額な手数料が負担になる場合があります。よほどの富裕層でなければ、その費用に見合うメリットを感じるのは難しいかもしれません。
その点、司法書士は、紛争性のない手続き全般をワンストップでサポートし、弁護士や信託銀行ほど高額な費用はかかりません。相続税申告が必要な場合も、提携税理士と連携することで窓口一つで対応できます。このように、外注を最小限に抑え、依頼者の負担を減らしつつ、必要に応じて他士業と連携しながら、依頼内容に応じた費用で相続手続きを支援できる点が、司法書士事務所に相談するメリットです。当事務所では様々な対応業務を行っております。
八戸市の遺産承継業務は、八戸いちい事務所にご相談ください
ここまでお読みいただき、ありがとうございます。八戸いちい事務所は、司法書士と行政書士の資格を持つ代表が、直接皆様のご相談を承ります。
私は、法律事務所での13年間の勤務経験で、多くのトラブルがこじれてしまう場面を目の当たりにしてきました。その経験から、「争いが起きてから解決する」のではなく、「争いを未然に防ぎ、平和的に手続きを進める」ことの重要性を強く感じています。
当事務所は、司法書士・行政書士のダブルライセンスに加え、地域の信頼できる弁護士や税理士とも緊密に連携しています。そのため、不動産登記や遺産分割協議書の作成を当事務所で対応し、税務相談が必要な場合は税理士、紛争対応が必要な場合は弁護士と連携して進められる体制を整えています。
「何から相談していいか分からない」「うちの場合は誰に頼むのがベストなの?」そんな漠然としたご不安を抱えたままで構いません。まずはお気軽にお話をお聞かせください。初回のご相談は無料です。相続手続きについて相談しやすい法律専門職として、丁寧に対応いたします。
八戸市とその近郊で相続手続きにお悩みの方は、ぜひ一度、八戸いちい事務所までご連絡ください。
相続した実家に抵当権?抹消登記の手続きと放置リスクを解説
ご安心ください。相続した不動産に抵当権は抹消できます
親御様が亡くなり、大切なご実家を相続された。しかし、いざ登記簿謄本(登記事項証明書)を見てみると、「抵当権」や「根抵当権」という見慣れない文字が…。
「ローンは完済したと聞いていたのに、まだ借金が残っているの?」「このままでは、この家を売ったりもできないんだろうか?」
そのような場合、不安を感じる方も少なくありません。
でも、どうぞご安心ください。その抵当権は、きちんと手続きを踏めば抹消することができます。
この記事では、八戸で多くの相続案件に携わってきた司法書士が、あなたのその不安を解消するために、以下の点を一つひとつ、丁寧にご説明していきます。
- そもそも抵当権・根抵当権とは何か、なぜ登記が残っているのか
- 相続登記と抵当権抹消、どちらを先にすべきか
- もし抵当権の登記を放置したら、どんなリスクがあるのか
- ご自身で手続きする場合と、専門家に依頼する場合の違い
この記事を読み終える頃には、ご自身の状況を正しく理解し、次に何をすべきかが明確になっているはずです。まずは状況を整理し、必要な手続きを確認していきます。
そもそも抵当権・根抵当権とは?なぜ登記が残っているのか
「ローンは払い終わったはずなのに、なぜ?」多くの方が最初に抱く疑問です。その答えを知るために、まずは抵当権とは何か、そしてなぜ登記が消えずに残っているのかを理解しましょう。
「抵当権」とは?住宅ローンなどで設定される担保
抵当権とは、とても簡単に言うと、「もし住宅ローンの返済が滞ってしまったら、その不動産を売却するなどしてお金を回収させてもらいますね」という、金融機関との「約束のしるし」です。
金融機関は、この約束を公的に証明するために、法務局に「抵当権設定登記」を申請します。これにより、不動産の登記簿に「どこの金融機関が、いくらのお金を貸していて、この不動産を担保に取っています」という情報が記録されるわけです。
そして、ここが一番大切なポイントです。住宅ローンを全額返済すると、この「約束」の効力そのものはなくなります。しかし、登記簿上の記録は自動的には消えてくれません。
登記簿の記録を消すためには、こちらから「ローンを完済したので、担保のしるしを消してください」という「抵当権抹消登記」を法務局に申請する必要があるのです。
「根抵当権」とは?事業資金の借入などで利用される特殊な担保
一方、「根抵当権(ねていとうけん)」は、抵当権と少し性質が異なります。
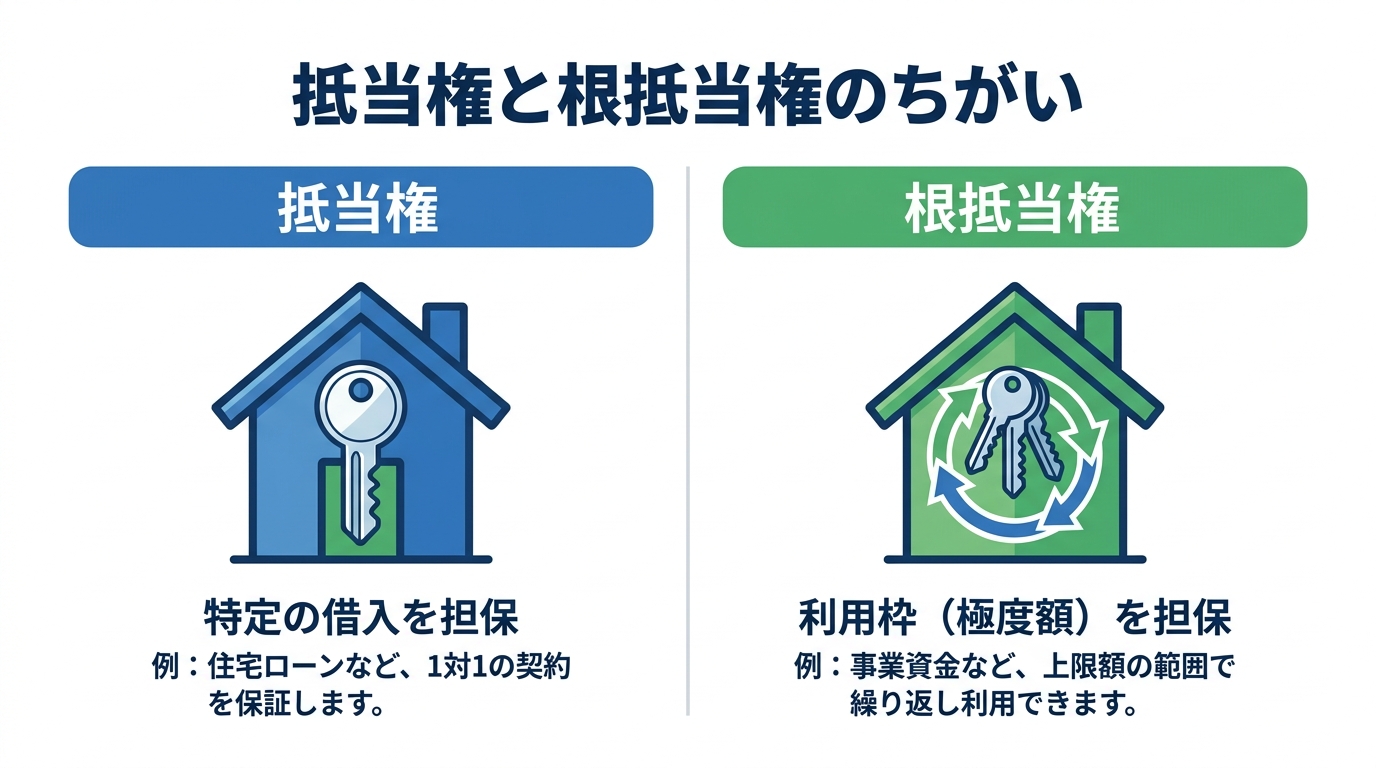
抵当権が「1回の住宅ローン」といった特定の借入だけを担保するのに対し、根抵当権は「この上限額(極度額)の範囲内なら、何度でもお金を借りたり返したりできますよ」という、いわば「融資の利用枠」を担保するものです。
亡くなられた親御様が事業を営んでいた場合などによく利用されます。取引が続いている間は、一度完済しても登記を消さずに、また新たな融資の担保として使い続けることができる、非常に便利な仕組みです。
しかしその分、相続が起こった際には「元本確定」という手続きや、「6ヶ月」という特別な期限が関わってくるなど、抵当権よりも少し複雑なルールがあります。これについては、後ほど詳しく解説しますね。
【状況別】相続登記と抵当権抹消、どちらを先に進めるべき?
相続の手続きを進める上で、多くの方が迷われるのが「不動産の名義変更(相続登記)」と「抵当権抹消登記」の順番です。このテーマの全体像については、「不動産の名義変更(相続登記等)」で体系的に解説しています。
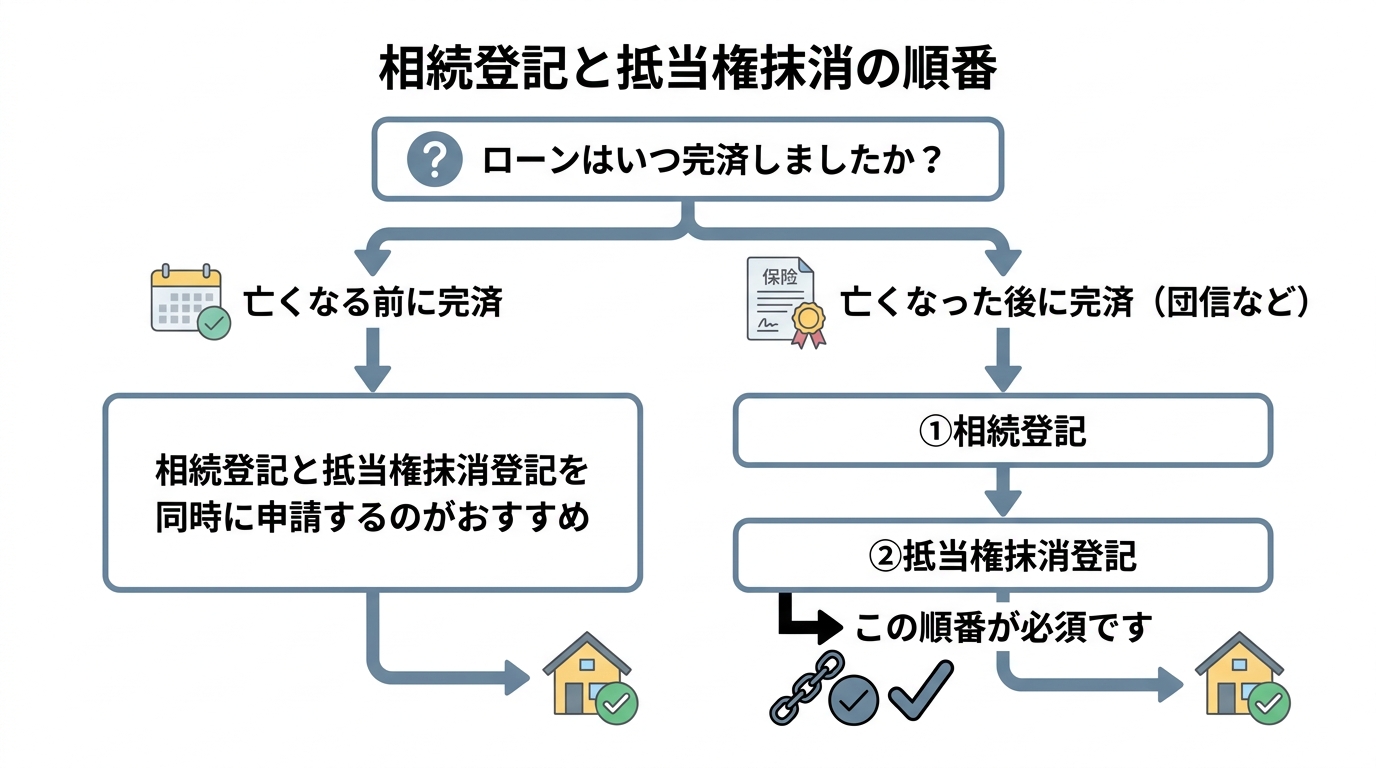
この順番は、実は法律で明確に決められています。判断の基準は非常にシンプルで、「亡くなる前にローンを完済していたか、後に完済したか」によります。ご自身の状況がどちらに当てはまるか、確認してみましょう。
ケース1:亡くなる前にローンを完済していた場合
お父様が生前に住宅ローンなどをすべて完済されていたケースです。
この場合、抵当権を抹消する原因(ローンの完済)は、お父様がご存命の時に発生しています。そのため、法律上は、相続登記をして不動産の名義を相続人に変える前に、相続人の一人から直接、抵当権抹消登記を申請することが可能です。
しかし、実務上は、今後の不動産の売却や管理をスムーズに行うために、「相続登記」と「抵当権抹消登記」を同時に(専門用語で「連件」といいます)申請するのが一般的であり、最も確実な方法です。一度の手続きで全てをきれいに整理できるので、二度手間になる心配がありません。
ケース2:亡くなった後にローンが完済となった場合
亡くなられた後に、ローンが完済扱いになったケースです。この代表例が、「団体信用生命保険(団信)」によって住宅ローンが弁済された場合です。
この場合、抵当権が消滅したのは相続が開始した後、つまり不動産の所有権がお父様から相続人に移った後ということになります。そのため、登記の手続きは必ず以下の順番で行わなければなりません。
- 相続登記:まず、不動産の名義を正式に相続人へ変更します。
- 抵当権抹消登記:次に、新しい名義人となった相続人から、抵当権の抹消を申請します。
この順番を間違えてしまうと、法務局で申請が受け付けられません。団信に加入されていた場合は、まずは生命保険の手続きを進め、金融機関から抵当権抹消に必要な書類を受け取った後、この順番で登記を進めることになります。より具体的な手順については、「生命保険の手続き」をご覧ください。
抵当権抹消登記を放置する3つの重大なリスク
「ローンは完済しているのだから、登記なんてそのままでも問題ないのでは?」と思われるかもしれません。しかし、抵当権の抹消登記を放置すると、将来的に思わぬ不利益を被る可能性があります。ここでは、その代表的な3つのリスクをご紹介します。
リスク1:不動産の売却・贈与が進みにくくなる
最も大きなリスクは、その不動産を売りたい、あるいは誰かに贈与したいと思ったときに、手続きがスムーズに進まないことです。
考えてみてください。あなたが家を買う立場だったとして、登記簿に金融機関の抵当権が残っている物件を、安心して購入できるでしょうか。買主が住宅ローンを組む場合、抵当権が残ったままの物件では、金融機関の審査上、融資が難しくなることがあります。結果として、売却手続きが大きく滞る可能性があるということになってしまいます。
いざ売りたいという絶好のタイミングが訪れても、そこから抵当権抹消の手続きを始めるのでは、時間もかかり、大切なチャンスを逃してしまうかもしれません。より具体的な手順については、「相続において不動産を売却するメリット・デメリット」をご覧ください。
リスク2:新たな融資の担保に使えない
将来、そのご実家を担保に新しい融資を受けたい(例えば、リフォームローンなど)と考えた場合も、障害となります。
金融機関は融資の審査をする際、必ず不動産の登記簿を確認します。そこに他の金融機関の抵当権が残っていると、「この不動産の担保価値は低い」と判断され、融資を断られたり、希望額よりも低い金額になる可能性があります。将来の資産活用の選択肢を、自ら狭めてしまうことになるのです。
リスク3:時間が経つほど手続きが複雑化する
「いつかやろう」と先延ばしにしていると、時間が経てば経つほど、手続きはどんどん面倒になっていきます。
- 金融機関の変更:ローンを組んだ金融機関が、合併や商号変更を繰り返しているかもしれません。
- 書類の紛失:完済時に受け取ったはずの重要な書類(登記済証や登記識別情報など)をなくしてしまう可能性があります。再発行は非常に困難です。
- さらなる相続の発生:相続人であるご自身やご兄弟が亡くなってしまうと、権利関係がさらに複雑になり、手続きに関わる人が増えてしまいます。
特に、金融機関から受け取った書類を紛失した場合、登記識別情報を紛失した際の対処法はありますが、余計な手間と費用がかかってしまいます。「気づいた今」が、最も簡単で確実に手続きを終えられるタイミングなのです。
相続時の抵当権抹消登記、自分でやる?司法書士に頼む?
さて、手続きの重要性をご理解いただいたところで、次に考えるのは「誰が手続きをするか」です。ご自身で挑戦することもできますし、専門家である司法書士に任せることもできます。それぞれのメリット・デメリットを見ていきましょう。
自分で手続きする場合の流れと必要書類・費用
ご自身で手続きを行う場合、費用を安く抑えられるのが最大のメリットです。かかる費用は、登録免許税(不動産1個につき1,000円)や、戸籍謄本などの書類取得にかかる実費のみです。
手続きの大まかな流れは以下の通りです。
- 必要書類の収集:金融機関から預かった書類一式、亡くなった方の出生から死亡までの戸籍謄本、相続人の現在の戸籍謄本、不動産を相続する方の住民票など。より詳しい登記識別情報を紛失した場合の対応も参考にしてください。
- 登記申請書の作成:法務局のウェブサイトにある雛形を参考に、申請書を作成します。
- 法務局への申請:不動産の所在地を管轄する法務局へ、書類一式を提出します。
一方で、デメリットとしては、書類の収集や作成に手間がかかること、そして、書類作成に不明点がある場合は平日の日中に法務局へ相談する必要が生じることがある点が挙げられます。申請自体は、条件を満たせば郵送やオンラインで行うことも可能です。
登記申請書の様式については、法務局のウェブサイトで確認できます。
参照:不動産登記の申請書様式について – 法務局
司法書士に依頼する場合の流れと費用相場
司法書士に依頼する最大のメリットは、「安心感」と「時間の節約」です。面倒な書類の収集・作成から法務局への申請まで、すべての手続きをあなたの代理人として正確に進めてくれます。
特に、以下のような少しでも複雑な要素がある場合は、専門家への依頼を強くお勧めします。
- 相続人が複数いる
- 相続登記も併せて依頼したい
- 根抵当権の抹消である
- 登記簿上の住所と現在の住所が違う
- 金融機関の書類を紛失してしまった
費用は、登録免許税などの実費に加えて、1万円~3万円程度の司法書士報酬が一般的です。もちろん、相続登記やその他の手続きもまとめて依頼する場合は費用が変わりますが、手間や確実性を考えれば、十分に価値のある選択肢と言えるでしょう。当事務所では、遺産承継業務として、抵当権抹消を含む相続手続き全般のサポートも行っております。
【要注意】根抵当権の相続は6ヶ月の期限に注意!
もし、登記簿に記載されているのが「根抵当権」だった場合は、特に注意が必要です。
前述の通り、根抵当権は事業用の融資枠として利用されることが多く、相続後もその事業を引き継ぎ、融資枠を使い続けたいと考える相続人の方もいらっしゃるでしょう。
この場合、民法では「相続開始後6ヶ月以内」に、根抵当権者と根抵当権設定者との合意により、相続開始後に発生する債務を負担する相続人を定め、その合意の登記をする必要があるとされています。
もしこの6ヶ月の期限を過ぎてしまうと、根抵当権の担保する範囲は「相続が開始した時点での借入残高」で確定してしまいます。つまり、それ以降に発生する新たな借入は、その根抵当権では担保されなくなります。
事業の継続に大きな影響を及ぼす可能性のある重要なルールですので、根抵当権が設定されている場合は、すぐに専門家へ相談することをお勧めします。
もし借金が残っていたら?まずやるべきこと
万が一、金融機関に確認したところ、ローンが完済されておらず、まだ借金が残っていた…。考えたくない状況ですが、その可能性もゼロではありません。
もしそのような事態になったら、決してパニックにならず、まずは冷静に以下のステップで対応してください。
- 正確な情報の確認:まずは金融機関に連絡を取り、現在の正確な借入残高、契約内容を確認します。
- 相続財産の全体調査:次に、不動産や預貯金といったプラスの財産と、借金というマイナスの財産、その全体像を把握します。
- 相続方法の検討:その上で、今後どうするかを決めます。選択肢は主に3つです。
- 単純承認:プラスの財産もマイナスの財産も全て引き継ぎ、返済を続けます。
- 相続放棄:全ての財産を放棄し、借金の返済義務も負いません。
- 限定承認:プラスの財産の範囲内でマイナスの財産を引き継ぎます。
特に相続放棄や限定承認には、「相続の開始を知った時から3ヶ月以内」という非常に短い期限があります。借金が残っていることが判明した場合は、一刻も早く専門家にご相談ください。状況に応じた対応方法をご提案します。
まとめ:相続不動産の抵当権は、早めの抹消登記が安心です
今回は、相続した不動産に残っている抵当権の抹消手続きについて解説しました。最後に、大切なポイントを振り返りましょう。
- 相続した不動産に抵当権が残っていても、慌てる必要はありません。ローンが完済されていれば、手続きをすることで抹消できます。
- 抵当権の登記は自動では消えず、放置すると将来の売却や融資の際に大きな障害となります。
- 手続きの順番は「ローンの完済時期」で決まります。亡くなる前なら相続登記と同時、後なら相続登記が先です。
- 手続きはご自身でも可能ですが、少しでも不安な点や複雑な事情がある場合は、専門家である司法書士に相談することで、手続き上の不備を減らしやすくなります。
相続手続きは、ただでさえ心身ともに負担が大きいものです。登記という慣れない手続きで、さらに頭を悩ませる必要はありません。
八戸いちい事務所では、抵当権の抹消登記はもちろん、相続登記や遺産整理全般について、ご状況に応じたサポートをご提供いたします。初回のご相談は無料ですので、どうぞ一人で抱え込まず、お気軽にお声がけください。
抵当権とは?設定・抹消登記の必要性を司法書士が解説
抵当権とは?身近な疑問から専門家が解説します
「住宅ローンを組んだら、銀行から『抵当権』って言葉が出てきたけど、一体なんのことだろう?」
「親から家を相続したんだけど、登記簿を見たら抵当権っていうのが付いたままになっている…これって大丈夫?」
マイホームの購入や、ご家族からの相続などで不動産に関わるとき、多くの方が初めて「抵当権(ていとうけん)」という言葉に触れます。難しそうで、不安に感じる方もいるかもしれません。
実際、新築や相続のタイミングで初めてこの言葉を聞いて、実はよく分かっていないという方は意外と多いものです。でも、ご安心ください。抵当権は、仕組みさえ分かってしまえば決して難しいものではありません。
この記事では、司法書士・行政書士である私が、そんな抵当権の「そもそも」から、ローンを組むときの設定登記」、そして完済した後の「抹消登記」まで、皆さんの疑問がスッキリ解消されるように、一つひとつ丁寧に解説していきますね。
抵当権の基本:住宅ローンと担保の仕組み
それでは、本題に入ります。抵当権を一言でいうと、次のように説明できます。
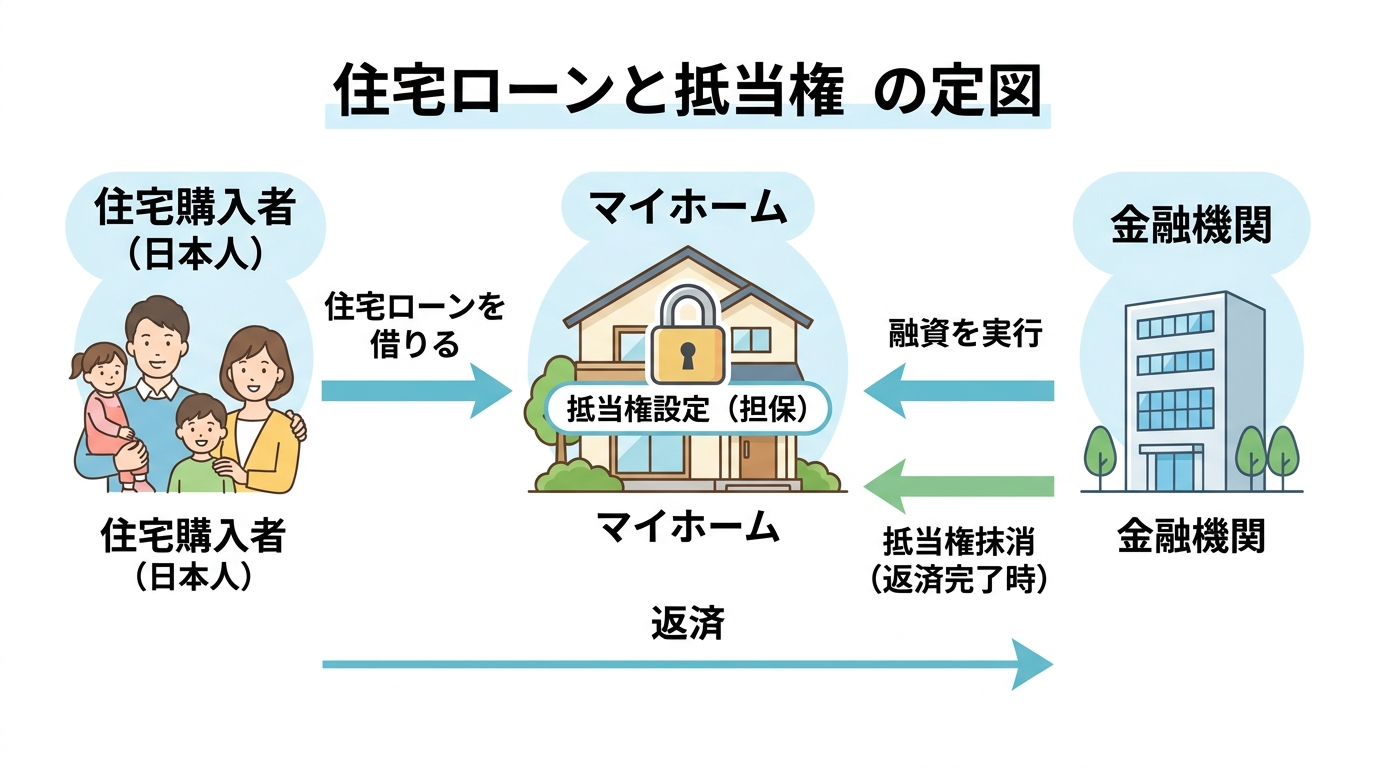
すごくシンプルに言うと、「お金を貸した側(銀行など)が、貸したお金を回収できなくなるリスクに備えるための担保権」です。
抵当権とは「万が一」に備える金融機関の権利
例えば、あなたが銀行から3,000万円の住宅ローンを借りて家を買うとします。銀行からすれば、3,000万円という大金を貸すわけですから、「もし、この人が返せなくなったらどうしよう…」と考えますよね。当然です。
そこで登場するのが「担保」という考え方。そして、その担保を法的にハッキリさせるのが「抵当権」なんです。
つまり、抵当権とは「住宅ローンの返済が万が一滞ってしまった場合に、銀行がその家(不動産)を売却して、そこから優先的にお金を回収できる権利」のこと。この権利があるからこそ、銀行は安心して高額な住宅ローンを貸し出すことができるわけです。
この関係の登場人物を整理すると、こんな感じになります。
- 債権者(さいけんしゃ):お金を貸した人(金融機関)
- 債務者(さいむしゃ):お金を借りた人(あなた)
- 抵当権設定者(ていとうけんせっていしゃ):自分の不動産を担保に提供した人(多くの場合、債務者と同じ)
この仕組みにより、金融機関は住宅ローンを提供しやすくなり、購入者は分割返済によって住宅を取得しやすくなります。
「根抵当権」との違いは?利用シーンで理解する
抵当権とセットでよく聞く言葉に「根抵当権(ねていとうけん)」があります。名前が似ているので混乱しがちですが、内容は大きく異なります。一番の違いは、「特定の1回の借金のためか、何度でも使える枠(わく)なのか」という点です。
| 抵当権 | 根抵当権 | |
|---|---|---|
| どんな借金? | 特定の1つの借金(例:3,000万円の住宅ローン) | 設定した上限額(極度額)の範囲内なら何度でもOK |
| 借金を返したら? | 完済により実体上は消滅するが、登記記録を消すには抹消登記が必要 | 完済しても、契約上の元本確定等がない限り、極度額の範囲内で担保枠が残る |
| 主な利用シーン | 個人の住宅ローン | 会社の事業資金の借入など |
個人の住宅ローンのように、「3,000万円を借りて、それを35年かけて返す」という1回きりの契約には抵当権が使われます。完済すれば、その抵当権の役目は終わりです。
一方、会社が事業資金を借りる場合、「今月は500万円借りて、来月200万円返して、また再来月300万円借りて…」というように、何度も借りたり返したりを繰り返しますよね。こういう場合に便利なのが根抵当権です。「極度額1,000万円」という枠を設定しておけば、その範囲内で、継続的な取引から生じる複数の債権を担保できる仕組みです。
なので、皆さんが住宅ローンで関わるのは、基本的に「抵当権」の方だと考えておけば大丈夫ですよ。
なぜ必要?抵当権「設定登記」の重要性
住宅ローンを組むと、多くの場合、司法書士が抵当権の「設定登記」という手続きを行います。「なんでわざわざそんな手続きが必要なの?」と思いますよね。これは重要なポイントです。
結論から言うと、「この不動産はウチが担保に取ってますよ!」と、世の中の誰に対しても公式に宣言するためです。
もし、銀行とあなたの間で「この家を担保にしますね」という契約書を交わしただけだったらどうなるでしょう?口約束や当事者同士の契約だけでは、他の人にはその事実が分かりませんよね。
例えば、あなたが別の借金も抱えていて、そっちの返済が滞ったとします。すると、別の債権者が「あの家を差し押さえて売ってしまえ!」と言ってくるかもしれません。その時、銀行が「いやいや、この家はウチが先に担保に取ってるんですよ!」と主張しても、登記がなければ法的な証明ができないんです。早い者勝ちになってしまう可能性がある。
そこで「不動産登記制度に関する資料」の出番です。法務局という国の機関に「この不動産には、〇〇銀行の抵当権が付いています」と正式に登録(登記)することで、その権利は誰が見ても明らかな公式情報になります。これを法律用語で「対抗力(たいこうりょく)を持つ」と言います。
この登記があるからこそ、銀行は他の誰よりも優先的にお金を回収できる権利が守られ、安心して融資を実行できる。つまり、抵当権設定登記は、住宅ローンにおける担保関係を公示し、権利関係を安定させるために重要な手続きです。最近では住所変更登記の義務化など、登記の重要性はますます高まっています。
抵当権はどう影響する?権利の効力と放置のリスク
「じゃあ、抵当権が付いている家って、何だか自由にできない感じがする…」と不安に思うかもしれません。でも、大丈夫。普段の生活にはほとんど影響はありません。詳しく見ていきましょう。
ローン返済中は所有者として自由に使える
抵当権が設定されていても、家の所有権はあなた自身にあります。ですから、これまで通り自宅として住み続けることはもちろん、誰かに貸して家賃収入を得ることも基本的には自由です。
抵当権は、あくまでローンの返済が滞った時の「もしも」に備えるための権利。あなたが毎月きちんとローンを返済している限り、銀行がその権利を使ってくることはありません。普通の生活を送る上では、抵当権が付いていることを意識する場面はまずないでしょう。
返済が滞るとどうなる?「抵当権の実行」と競売
問題は、「もしも」が現実になってしまった場合です。病気や失業などで住宅ローンの返済を継続できなくなった場合を考えます。その時、銀行は設定した抵当権の権利を行使します。これを「抵当権の実行」と言います。
具体的には、以下のような流れで進むことが一般的です。
- 督促・催告:まず銀行から支払いを促す通知が届きます。
- 期限の利益の喪失:返済の遅れが続くと、「分割で返済する権利」を失い、残りのローン全額を一括で返すよう求められます。
- 保証会社による代位弁済:多くの場合、保証会社があなたに代わって銀行にローン残額を支払います。これ以降、あなたは保証会社に対して返済義務を負うことになります。
- 競売(けいばい)申立て:保証会社が裁判所に申し立てを行い、不動産を強制的に売却する手続きが始まります。
- 物件の売却:裁判所を通じて家が売却され、その代金がローンの返済に充てられます。残念ながら、あなたは家を立ち退かなければなりません。
これは債務者に大きな影響を及ぼす手続きであり、抵当権の重要な効力です。もちろん、こうなる前には「任意売却」といって、競売より有利な条件で自ら家を売却する方法など、打てる手はあります。もし返済が苦しくなってきたら、一人で抱え込まず、早めに銀行や自己破産などの債務整理に詳しい専門家に相談することが何より大切です。
なぜ必要?ローン完済後の抵当権「抹消登記」
長い年月をかけて住宅ローンを完済した後にも、必要な手続きがあります。さて、ここで一つ大事なことを覚えておいてください。ローンを返し終わっても、登記簿に記録された抵当権は自動的には消えないんです。
「え、そうなの?」と驚かれる方も多いのですが、これは事実です。ローンを完済すると、銀行は抵当権の権利を失います。でも、登記簿上の記録を消すためには、あなた自身が「抵当権抹消登記」という手続きを法務局に申請する必要があるんです。
「別にそのままでもいいんじゃない?」と思うかもしれませんが、放置はおすすめできません。抵当権が残ったままだと、将来的にものすごく困ったことになります。
- 不動産が売れない:家を売りたいと思っても、抵当権が付いたままの不動産なんて誰も買ってくれません。買主や金融機関から、権利関係を明確にするため決済までに抵当権抹消登記を求められるのが通常です。
- 新たなローンが組めない:その家を担保に、リフォームローンや事業資金を借りようとしても、前の抵当権が残っていると銀行はまず融資してくれません。
- 相続の時に手続きが複雑に:あなたが亡くなって、お子さんが家を相続する時。相続が発生してから抹消する場合、完済時期や相続登記の状況によって必要書類や申請方法が変わり、手続きが複雑になることがあります。
ローンを完済すると、銀行から「抵当権抹消書類一式」という封筒が送られてきます。これを「いつかやろう」と放置せず、すぐに手続きをすることが、将来の売却、借入れ、相続手続きを円滑に進めるためにも重要です。この手続きは、不動産の名義変更と同じくらい重要なことだと覚えておいてください。
詳しくは法務局のウェブサイトでも案内されています。
参照:法務局の抵当権抹消登記の案内
抵当権の登記手続きQ&A【設定・抹消】
最後に、抵当権の「設定」と「抹消」の登記手続きについて、よくある質問をQ&A形式でまとめておきますね。実際に手続きする際の参考にしてください。
Q1. 登記手続きの具体的な流れは?
【設定登記の場合】
住宅ローンの設定登記は、通常、不動産の購入(決済)と同時に行います。手続きは金融機関が指定する司法書士に任せるのが一般的です。
- 住宅ローン契約を結ぶ
- 司法書士と面談し、必要書類や手続きの説明を受ける
- 必要書類(印鑑証明書など)を準備する
- 決済日当日、司法書士が法務局に登記を申請する
【抹消登記の場合】
こちらはご自身で手続きすることも可能ですが、書類に不備があると法務局での補正対応が必要になることがあるため、不安がある場合は司法書士に依頼する方法もあります。
- 住宅ローンを完済する
- 金融機関から抵当権抹消に必要な書類一式を受け取る
- 登記申請書を作成し、必要書類を揃える
- 管轄の法務局へ登記を申請する
なお、登記簿上の住所や氏名が、現在のものと違っている場合は、前提として住所や氏名の変更登記が別途必要になるので注意が必要です。
Q2. どんな書類が必要になる?
【設定登記でご自身が用意するもの】
- 不動産の登記識別情報(いわゆる権利証)
- 実印と印鑑証明書(発行後3ヶ月以内のもの)
- 住民票
- 本人確認書類(運転免許証など)
【抹消登記で金融機関から受け取るもの】
- 登記原因証明情報(弁済証書など)
- 登記識別情報または登記済証(抵当権設定時のもの)
- 金融機関の委任状
- 金融機関の会社法人等番号がわかるもの
特に抹消登記の際に受け取る登記識別情報を紛失した場合の対応については、別の記事で詳しく解説していますので、そちらもご覧ください。
Q3. 費用はどのくらいかかる?
登記にかかる費用は、大きく分けて「登録免許税」という税金と、「司法書士報酬」の2つです。
【登録免許税(国に納める税金)】
- 設定登記:借入額(債権額)× 0.4% (※マイホーム購入など一定の要件を満たすと0.1%に軽減される特例があります)
例)3,000万円の借入なら原則12万円 - 抹消登記:不動産1個につき1,000円
例)土地1筆と建物1棟なら2,000円
【司法書士報酬】
これは依頼する司法書士事務所によって異なります。設定登記は数万円程度、抹消登記は1万円〜2万円程度が一般的ですが、事案の難易度によって変動します。当事務所の料金については、ウェブサイトで目安をご確認いただけます。
まとめ:抵当権は専門家と正しく理解・手続きを
さて、ここまで抵当権について一通りお話ししてきましたが、いかがでしたでしょうか。
抵当権は、住宅ローンという社会に不可欠な仕組みを支える、とても重要な制度です。ローンを組むときには「設定登記」が、そして完済した暁には「抹消登記」が、それぞれ大切な意味を持っています。
特にローン完済後の抹消登記は、ついつい後回しにしてしまいがちですが、放置すると将来の売却や相続の際にトラブルの原因になることがあります。金融機関から書類が届いたら、速やかに手続きを済ませて、登記記録上の権利関係を現在の状態に合わせて整理しておきましょう。
「自分でやるのはちょっと難しそう…」「平日は法務局に行く時間がない」など、手続きにご不安があれば、どうぞ私たち司法書士にお任せください。八戸いちい事務所では、不動産登記や相続手続きに関する無料相談も実施しています。抵当権に関するご相談はもちろん、不動産や相続に関するお悩みがあれば、まずはお気軽にご相談ください。
相続した自動車の名義変更|手続きの流れと必要書類を解説
亡くなった方の車、名義変更は法律上の義務です
ご家族が亡くなられた後、悲しみの中で多くの手続きに追われることになりますが、故人が所有していた自動車の名義変更もその一つです。実はこの手続き、単なる推奨事項ではなく、法律で定められた「義務」であることをご存知でしょうか。
道路運送車両法の第十三条では、自動車の所有者に変更があった場合、15日以内に新しい所有者が移転登録を申請しなければならないと定められています。
「忙しくて後回しに…」と考えてしまいがちですが、名義変更を放置すると、予期せぬトラブルに見舞われる可能性があります。
- 売却や廃車ができない:故人名義のままでは、法的に自動車を処分することができません。
- 事故や違反時の責任問題:万が一、その車で事故を起こした場合、保険の手続きが非常に複雑になります。また、税金の納付通知や違反の連絡は、亡くなった方の住所に届き続けることになり、対応が遅れる原因となります。
- 相続財産として差し押さえの可能性:亡くなった方に借金があった場合、自動車が債権者による差し押さえの対象となることも考えられます。
- 自動車保険に加入できない:故人名義のままでは、新たに自動車保険に加入したり、契約内容を変更したりすることができません。
このように、自動車の名義変更は、ご自身の権利と財産を守るために不可欠な手続きです。不動産の相続登記が義務化されたように、動産である自動車についても、その所有権を明確にしておくことの重要性は変わりません。まずは、この手続きがなぜ必要なのかをしっかりとご理解いただくことが、スムーズな相続への第一歩となります。
自動車の相続手続き|全体像を4ステップで理解しよう
「手続きが複雑そう…」と不安に感じるかもしれませんが、ご安心ください。自動車の相続手続きは、大きく4つのステップに分けることができます。まずは全体像を把握し、一つずつ着実に進めていきましょう。
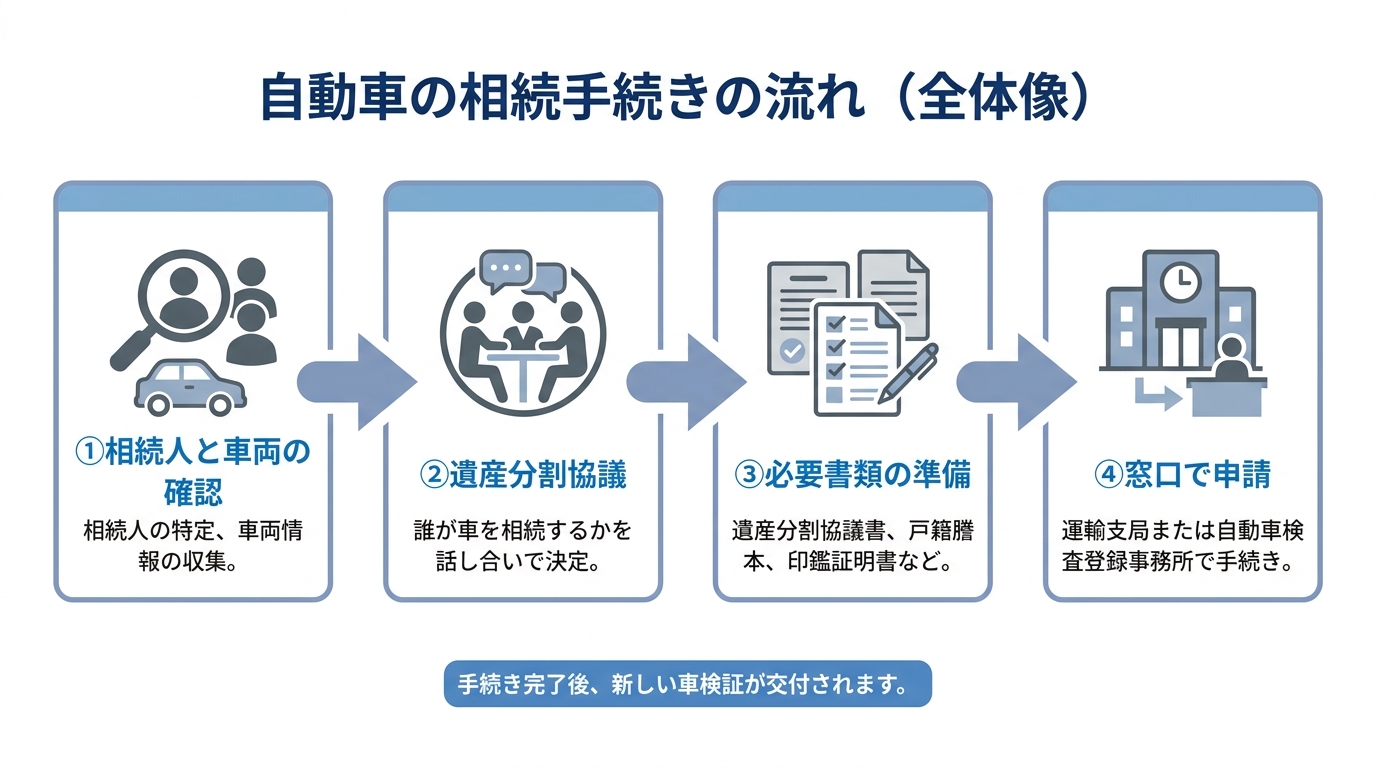
この後のセクションで各ステップの詳細を具体的に解説していきますので、ここでは、手続き全体の流れを把握することを目的にご覧ください。この全体像については、自動車に限らず様々な財産を含む遺産整理業務の基本的な考え方として解説しています。
ステップ1:誰が相続人?車の所有者は誰か?
最初に行うべきは、現状の正確な把握です。具体的には、次の2点を確認します。
- 法的な相続人は誰か?:亡くなった方の出生から死亡までの戸籍謄本等を取り寄せ、法的に誰が相続権を持つのかを確定させます。
- 車検証上の所有者は誰か?:車検証の「所有者の氏名又は名称」欄を確認します。
特に注意が必要なのは、ローンが残っているケースです。この場合、所有者がディーラーや信販会社になっている「所有権留保」の状態であることが多く、名義変更の前にローン会社との間で残債の精算や契約の引き継ぎといった手続きが別途必要になります。まずは車検証を手元に準備し、所有者情報を確認することから始めましょう。相続人の確定は、相続手続きの根幹をなす重要な作業です。より詳しい手順については、「相続人調査・戸籍謄本の取得代行」のページをご覧ください。
ステップ2:遺産分割協議で車の相続人を決める
相続人が複数いる場合、誰がその自動車を引き継ぐのかを全員で話し合って決める必要があります。これを「遺産分割協議」と呼びます。自動車は物理的に分割することが難しいため、誰か一人が相続するのか、売却してその代金を分けるのかなどを決めなければなりません。このような分割しにくい財産は、遺産分割の対象財産の中でも特に慎重な話し合いが求められます。
話し合いがまとまったら、その内容を証明するために「遺産分割協議書」という書類を作成します。この書類には相続人全員が署名し、実印を押印します。後の名義変更手続きで、法的な効力を持つ重要な証明書となります。ただし、査定額100万円以下の場合は簡易的な書類で代用できるケースもありますので、後の章で詳しく解説します。
ステップ3:状況に応じた必要書類を揃える
名義変更に必要な書類は、相続の状況や自動車の種類によって異なります。
- 相続人が一人か、複数か
- 普通自動車か、軽自動車か
- 自動車の査定額が100万円を超えるか、超えないか
これらの条件によって、準備する書類が変わってきます。戸籍謄本や印鑑証明書、遺産分割協議書、車庫証明書など、市区町村役場や警察署など複数の場所で取得する必要があり、時間と手間がかかる作業です。相続財産全体を把握するための財産目録の作成と並行して、計画的に進めることが重要です。
ステップ4:管轄の窓口で名義変更を申請する
必要書類がすべて揃ったら、いよいよ申請です。ここで注意したいのは、普通自動車と軽自動車では申請窓口が異なるという点です。
- 普通自動車:新しい所有者の住所地を管轄する運輸支局(陸運局)
- 軽自動車:新しい使用者の住所地を管轄する軽自動車検査協会
当事務所のような専門家から見ても、普通自動車と軽自動車で管轄が異なる点は、一般の方が混同しやすいポイントだと感じます。これらの窓口は基本的に平日の日中しか開いていないため、お仕事をされている方にとっては、時間を作って出向く必要があることも覚えておきましょう。
【普通自動車】相続手続きの必要書類と陸運局での流れ
ここからは、普通自動車の相続手続きについて、より具体的に解説していきます。必要書類から陸運局での当日の動きまで、一つずつ確認していきましょう。
パターン別|普通自動車の相続に必要な書類一覧
ご自身の状況に合わせて、必要な書類をチェックリストで確認してください。
【パターン1:相続人が一人の場合(法定相続)】
- 被相続人(亡くなった方)の死亡の事実が記載されている戸籍謄本(または除籍謄本)
- 相続人であることが証明できる戸籍謄本
- 相続人の実印
- 相続人の印鑑証明書(発行後3ヶ月以内のもの)
- 自動車検査証(車検証)
- 車庫証明書(自動車保管場所証明書)※使用の本拠の位置が変更になる場合。発行後おおむね1ヶ月以内のもの
- 手数料納付書
- 申請書(OCRシート第1号様式)
- 自動車税(環境性能割・種別割)申告書
【パターン2:遺産分割協議で相続人が決まった場合】
- 被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本(または除籍謄本)
- 相続人全員が記載されている戸籍謄本
- 自動車を相続する新所有者の実印
- 自動車を相続する新所有者の印鑑証明書(発行後3ヶ月以内のもの)
- 遺産分割協議書(相続人全員の実印が押印されたもの)
- 自動車検査証(車検証)
- 車庫証明書(※パターン1に同じ)
- 手数料納付書
- 申請書(OCRシート第1号様式)
- 自動車税(環境性能割・種別割)申告書
【パターン3:査定額100万円以下で「遺産分割協議成立申立書」を使う場合】
相続する自動車の査定額が100万円以下である場合、手続きを簡略化できる「遺産分割協議成立申立書」という書式を利用できます。これを使うと、遺産分割協議書に必要だった他の相続人全員の実印と印鑑証明書が不要になり、新所有者一人の実印・印鑑証明書だけで手続きが可能です。
- 上記パターン2の書類のうち、「遺産分割協議書」の代わりに「遺産分割協議成立申立書」(新所有者の実印を押印)を提出します。
- 査定額が100万円以下であることを証明する書類(査定証、またはその旨が記載された申立書など)が必要です。
初めてでも安心!陸運局での申請から完了までの完全ガイド
書類が揃ったら、いよいよ陸運局へ向かいます。初めて訪れる方でも戸惑わないよう、当日の流れをステップ・バイ・ステップでご案内します。
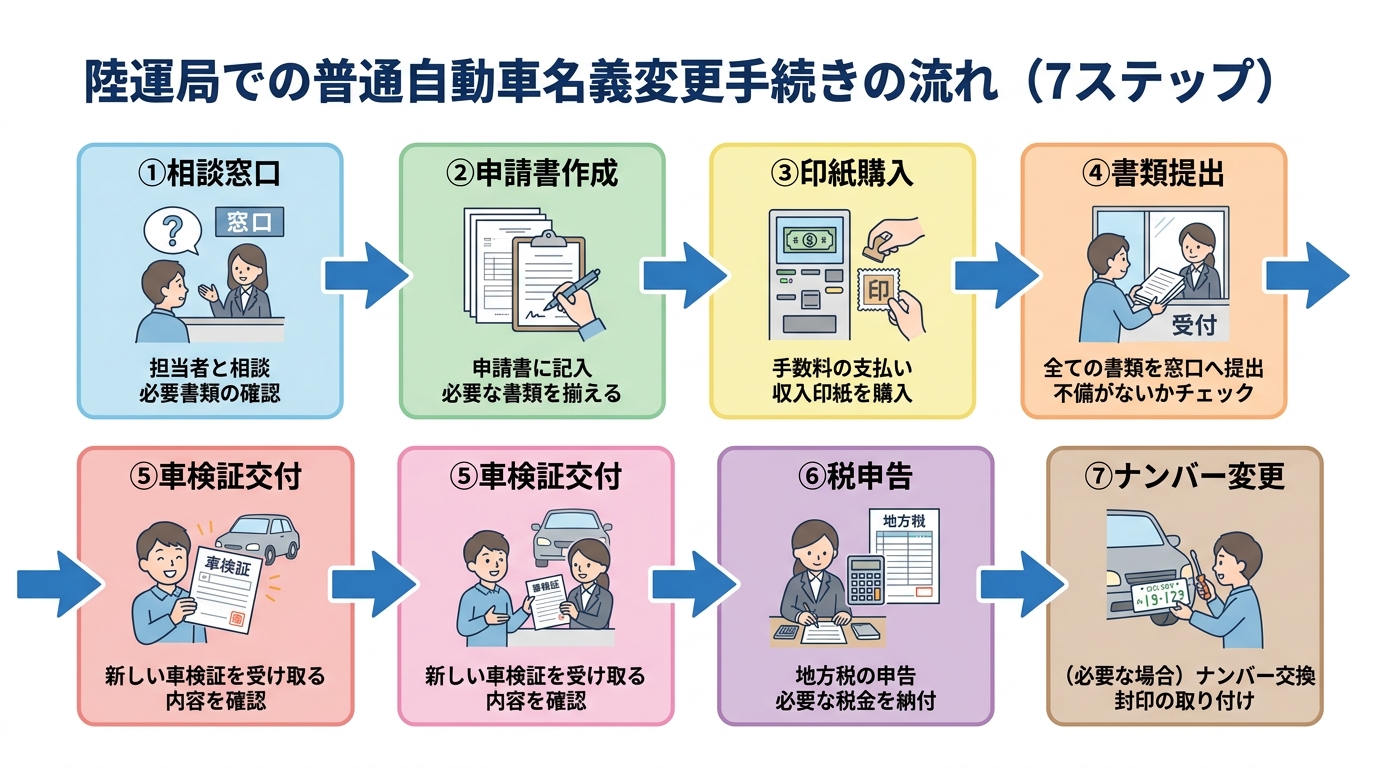
ステップ①:まずは相談窓口へ
陸運局の敷地内には複数の建物があります。まずは「登録」や「検査」と書かれた庁舎を探しましょう。中に入ると、多くの場合、初めての方向けの相談窓口や案内カウンターがあります。持参した書類一式を見せて、「相続で名義変更をしたいのですが」と伝えれば、どの窓口をどの順番で回ればよいか、親切に教えてくれます。
ステップ②:申請書(OCRシート)と手数料納付書の入手・作成
窓口で申請書(OCRシート第1号様式)と手数料納付書を受け取ります。場内に設置されている記入例を参考に、鉛筆で記入していきます。相続の場合は「移転登録」という手続きになります。申請書の「申請人」欄には新しい所有者の情報を、「所有者」欄にも同様に新しい所有者の情報を記入します。
ステップ③:手数料印紙の購入・貼付
庁舎内にある印紙販売窓口で、移転登録手数料として700円分の印紙を購入します。購入した印紙を、先ほど記入した手数料納付書に貼り付けます。
ステップ④:書類一式の提出
指定された登録申請窓口に、準備したすべての書類(自分で記入した申請書や納付書も含む)をまとめて提出します。ここで書類に不備がないかチェックされます。もし不備があれば、この段階で修正を求められます。
ステップ⑤:新しい車検証の交付
書類のチェックが完了すると、しばらく待つように指示されます。名前が呼ばれたら、交付窓口で新しい所有者名義になった車検証を受け取ります。記載内容に間違いがないか、その場で必ず確認しましょう。
ステップ⑥:自動車税の申告
敷地内の別棟にある都道府県の税事務所の窓口へ移動します。新しい車検証と自動車税申告書を提出し、自動車税(環境性能割・種別割)の手続きを行います。ここで税金が発生する場合は、納付も行います。
ステップ⑦:ナンバープレートの変更(必要な場合のみ)
管轄の陸運局が変わる場合(例:八戸ナンバーから青森ナンバーへ)は、ナンバープレートの変更が必要です。古いナンバープレートを外し、返却窓口に提出します。新しいナンバープレートを購入し、係員に車まで来てもらい、車台番号を確認の上、「封印」というキャップを取り付けてもらいます。この封印が取り付けられて、すべての手続きが完了です。
【軽自動車】相続手続きはもっとシンプル!必要書類と流れ
軽自動車の相続手続きは、普通自動車に比べて大幅に簡略化されています。最大のポイントは、実印や印鑑証明書、そして遺産分割協議書が原則として不要である点です。
手続きは、新しい使用者の住所地を管轄する「軽自動車検査協会」で行います。必要となる主な書類は以下の通りです。
- 自動車検査証(車検証)
- 新しい所有者・使用者の住民票の写しまたは印鑑証明書(発行後3ヶ月以内のもの)
- 被相続人(亡くなった方)と新所有者の関係がわかる戸籍謄本
- 自動車検査証変更記録申請書(軽第1号様式または軽専用第1号様式)
- 軽自動車税(種別割)申告書・軽自動車税(環境性能割)申告書
- ナンバープレート(管轄が変わる場合)
普通自動車のような複雑な戸籍の収集や、相続人全員からの実印の取り付けが不要なため、手続きの負担は大きく軽減されます。ただし、自治体や個別の事情によっては追加の書類を求められる可能性もあるため、事前に管轄の軽自動車検査協会に確認しておくとより安心です。
車を相続しない選択肢|売却・廃車にする場合の手続き
「車は必要ないから売りたい」「古くて誰も乗らないから廃車にしたい」というケースも少なくありません。ここで非常に重要な注意点があります。
売却や廃車にする場合でも、まずは一度、相続人の誰かへ名義変更(移転登録)手続きを完了させる必要があります。
故人名義のままでは、法的に自動車を売却したり廃車にしたりすることはできません。手続きを放置していると、いつまでも処分できずに駐車場代や税金だけがかかり続けることになりかねません。
実務上は、買取業者などに売却する場合、相続人への名義変更と、買主(業者)への名義変更を同時に行ってくれることがほとんどです。この場合でも、遺産分割協議書や戸籍謄本といった相続を証明する書類は必ず必要になります。もし相続財産全体が債務超過であるなど、自動車を含めて一切の財産を相続したくない場合は、相続放棄という選択肢も検討する必要があります。
自動車の相続手続きを専門家に依頼する場合
ここまでお読みいただき、自動車の相続手続きの全体像と、その具体的な手順をご理解いただけたかと思います。同時に、「思った以上にやることが多くて大変だ」と感じられたのではないでしょうか。
平日の昼間に何度も役所や陸運局へ足を運ぶ時間、複雑な書類の収集と作成の手間、そして慣れない手続きへの精神的な負担。これらを考慮すると、司法書士・行政書士といった専門家に依頼することも、負担を軽減するための選択肢の一つです。
時間と手間を大幅に削減できる
専門家に依頼するメリットの一つは、時間と手間の負担を減らせることです。特に、被相続人の出生から死亡までの連続した戸籍謄本の収集は、本籍地が遠方にある場合など、個人で行うには相当な労力を要します。私たちは、これらの面倒な書類収集をすべて代行することが可能です。お仕事をされている方が、手続きのために貴重な休暇を何度も取得する必要はなくなります。
遺産分割協議書の作成など関連手続きも一括で安心
私たちの役割は、単に書類を代書して提出するだけではありません。相続手続きの前提となる「遺産分割協議書」の作成から、法的な観点でサポートいたします。相続人間の合意内容を正確に書面に残すことで、将来のトラブルを未然に防ぎます。また、自動車の名義変更だけでなく、不動産の相続登記や預貯金、生命保険の手続きなど、相続に関するあらゆる手続きをワンストップでご依頼いただけます。あちこちの窓口や専門家を探す手間なく、相続全体を安心してお任せください。
書類の不備なく、確実・迅速に手続きが完了する
ご自身で手続きを進めた際に起こりがちなのが、書類の不備や記入ミスによる手戻りです。「せっかく仕事を休んで陸運局まで来たのに、書類が足りずにまた来なければならなくなった…」という事態は避けたいものです。私たち専門家は、日々これらの業務に携わっており、必要な書類を正確に判断し、不備が生じにくいよう確認したうえで申請を行います。特に、相続人が多かったり、連絡が取りづらい方がいる数次相続のような複雑なケースでも、専門家が間に入ることで、手続きが円滑に進むようサポートできます。
まとめ
亡くなったご家族の自動車を相続した際の名義変更は、法律で定められた義務であり、放置すると様々なリスクを伴います。手続きは普通自動車と軽自動車で異なり、特に普通自動車の場合は多くの書類準備と平日の日中に陸運局へ出向く手間が必要です。
ご自身で手続きを進めることも可能ですが、多忙な日常の中で、時間的・精神的な負担は決して小さくありません。そのような時は、私たち八戸いちい事務所にご相談ください。相続手続きの専門家として、皆様の負担を最小限に抑え、確実かつスムーズに手続きが完了するよう、親身にサポートさせていただきます。
初回のご相談は無料です。まずはお気軽にお問い合わせください。
抵当権付き不動産の相続|放置の危険と正しい対処法
ご安心ください。抵当権付き不動産の相続は解決できます
ご親族が亡くなられ、遺産を整理する中で、ご実家などの不動産の登記簿に「抵当権」という見慣れない記載を見つけ、大きな不安を抱えていらっしゃるのではないでしょうか。「もしかして、自分が借金を背負うことになるの?」「このまま放置したら家はどうなってしまうのだろう…」と、不安を感じていらっしゃる方も多いでしょう。
ですが、まずはお気持ちを落ち着けてください。抵当権付き不動産の相続は、決して珍しいことではありません。そして、一つひとつ手順を踏んで正しく対応することで、状況に応じた解決策を検討できる問題です。
この記事では、私たち八戸いちい事務所が、抵当権の基本的な知識から、ご自身の状況に合わせた具体的な3つの選択肢、そして専門家と進める手続きの流れまで、できる限りやさしい言葉で解説していきます。読み進めることで、現在の状況を整理し、次に検討すべき対応を把握しやすくなります。八戸市に根ざす「街の法律家」として、皆さまのお悩みに寄り添い、最適な解決策を一緒に見つけさせていただきます。
相続で直面する「抵当権」とは?基本と放置する危険性
そもそも「抵当権」とは何でしょうか。難しく考える必要はありません。多くの場合、住宅ローンを組む際に、金融機関が「万が一返済が滞ったら、この不動産を売却してお金を回収します」と約束させるための権利、いわば不動産を担保に取る権利のことです。
相続が発生したからといって、この権利が自動的に消えるわけではありません。もし、この抵当権を放置してしまうと、以下のような深刻な事態を招く可能性があります。
- 返済が滞ると、不動産が競売にかけられてしまう
- 不動産を売却したくても、抵当権が邪魔で売れない
- その不動産を担保に、新たにお金を借りることができない
つまり、抵当権は不動産の処分や活用に影響する権利です。抵当権の内容を確認し、状況に応じて対応を検討することが重要です。
まずは登記簿で「抵当権」の有無と内容を確認
最初に行うべきことは、現状把握です。法務局でその不動産の「登記事項証明書(登記簿謄本)」を取得しましょう。書類の中の「権利部(乙区)」という欄に、抵当権に関する情報が記載されています。
ここを見れば、
- いつ
- 誰が(金融機関など)
- いくらの借金のために
抵当権を設定したのかが分かります。この情報を基に、具体的な対策を立てていくことになります。登記事項証明書の内容を確認することで、抵当権者や債権額など、今後の対応に必要な情報を把握できます。
特に注意が必要な「根抵当権」との違い
登記簿を確認した際、「抵当権」ではなく「根抵当権(ねていとうけん)」と書かれていたら、特に注意が必要です。
一般的な抵当権が「1回の住宅ローン」という特定の借金だけを担保するのに対し、根抵当権は、事業をされている方などが利用するもので、「設定した上限額の範囲内なら、何度でもお金を借りたり返したりできる」という特殊な担保権です。
もし被相続人が事業を営んでいた場合、この根抵当権が付いている可能性があります。根抵当権の相続は手続きがより複雑で、相続開始から6ヶ月以内に特別な手続きをしないと、その後の事業承継などに大きな影響を及ぼすことも。万が一、登記簿に「根抵当権」の文字を見つけたら、迷わず、すぐに私たち専門家にご相談ください。
あなたの状況はどれ?抵当権付き不動産の相続3つの選択肢
抵当権の状況を把握したら、次にご自身の状況に合わせて取るべき行動を決めていきます。選択肢は、大きく分けて3つあります。それぞれのメリット・デメリットを理解し、冷静に判断しましょう。
選択肢1:借金も不動産もすべて相続する(単純承認)
最も一般的な選択肢です。特に、被相続人が住宅ローンを組む際に「団体信用生命保険(団信)」に加入していたケースがこれにあたります。団信に加入していれば、被相続人の死亡によって保険金が支払われ、住宅ローンは完済されます。
この場合、借金の心配はなく、不動産だけを相続できることになります。あとは、金融機関から必要な書類を受け取り、法務局で抵当権を消すための「抵当権抹消登記」を行えば、きれいな状態で不動産を所有できます。
もちろん、団信がない場合や事業用のローンなど、借金が残るケースもあります。その際は、不動産の価値と借金の額を比較し、返済計画が立てられるかどうかを慎重に検討する必要があります。
選択肢2:借金も不動産もすべて手放す(相続放棄)
調査の結果、不動産の価値よりも明らかに借金の額の方が多い場合(いわゆるオーバーローン状態)や、故人の財産全体でみても借金の方が多い場合には、「相続放棄」が有効な選択肢となります。
相続放棄をすれば、借金を背負う義務はなくなりますが、同時に不動産などのプラスの財産を受け取る権利もすべて失うことになります。
ここで最も注意すべきは、「相続の開始を知った時から3ヶ月以内」に家庭裁判所で手続きをしなければならないという厳格な期限です。この期間を過ぎてしまうと、原則として相続放棄は認められません。安易に判断せず、まずは専門家と共に正確な財産調査を行うことが重要です。
選択肢3:プラスの財産の範囲で借金を相続する(限定承認)
「借金があるのは確かだけれど、プラスの財産と比べてどちらが多いか分からない…」そんな時に検討するのが「限定承認」です。これは、相続したプラスの財産の価値を上限として借金を引き継ぐ、という方法です。
万が一、後から多額の借金が見つかっても、相続した財産以上の返済義務を負うことはありません。しかし、手続きが非常に複雑で、相続人全員で協力して進める必要があるため、実際に利用されるケースは多くありません。この手続きを検討する際は、司法書士など専門家のサポートが不可欠と言えるでしょう。
相続を決めたら。司法書士と進める抵当権の手続き
不動産を相続すると決めたら、次は具体的な手続きに進みます。ここからは、私たち司法書士が専門家としてお手伝いできる領域です。全体像を把握しておきましょう。
STEP1:相続登記(不動産の名義変更)
不動産を相続して売却する場合や、相続開始後に団信などでローンが完済された場合には、まず不動産の名義を亡くなった方から相続人へ変更する「相続登記」が必要になります。一方で、被相続人の生前にローンが完済されていた場合などは、相続登記を経ずに抵当権抹消登記ができるケースもあります。
2024年4月1日からは相続登記が法律で義務化されており、不動産を相続で取得したことを知った日から3年以内に申請する必要があります。遺産分割がまとまらない場合などは、相続人申告登記により義務を履行できるケースもあります。
STEP2:抵当権の変更または抹消登記
相続登記が完了したら、抵当権そのものの手続きに移ります。
- ローンが完済された場合(団信利用など):金融機関から抹消に必要な書類を受け取り、法務局へ「抵当権抹消登記」を申請します。
- ローンを引き継ぐ場合:新しい債務者(相続人)の名義に変更するための「債務者変更登記」を金融機関と連携して行います。
これらの手続きでは、金融機関とのやり取りも発生し、専門的な知識が求められます。手続きの漏れや行き違いを防ぐためにも、司法書士に相談しながら進めると安心です。
相続放棄と相続分譲渡の違いとは?債務から逃れる方法を解説
「相続したくない…」お悩みは2つの方法で解決できます
「親が亡くなったが、借金があるかもしれない」「プラスの財産より、明らかに負債の方が多いようだ」「面倒な相続手続きには関わりたくない」…。
突然の相続に直面し、このようなお悩みを抱えて対応に迷われる方は少なくありません。大切な方を亡くされた悲しみに加え、予期せぬ債務の負担まで背負うことになるかもしれないという大きな不安を感じる場面です。
ただし、相続財産や債務の状況に応じて、取り得る法的手続きがあります。相続財産、特に借金などの債務を引き継ぎたくない場合、法律はきちんと解決策を用意しています。その代表的な方法が「相続放棄」と「相続分譲渡」の2つです。
これらは似ているようで、実はその効果、特に「債務の支払い義務」に関しては決定的な違いがあります。この記事を最後までお読みいただければ、両者の違いが明確になり、ご自身の状況ではどちらを選択すべきか、そして次に何をすべきかが見えてくるはずです。相続の全体像については、相続の方法と特徴で体系的に解説していますので、併せてご参照ください。
【結論】相続放棄と相続分譲渡の最大の違いは「債務の支払い義務」
早速、この記事の最も重要な結論からお伝えします。相続放棄と相続分譲渡の最大の違いは、「借金などの債務を支払う義務から、完全に免れることができるかどうか」という一点に尽きます。
もし、あなたが被相続人(亡くなった方)の債務から完全に解放されたいと望むのであれば、選択肢は「相続放棄」しかありません。
なぜなら、相続放棄は家庭裁判所で行う法的な手続きであり、これが認められると「初めから相続人ではなかった」とみなされるからです。相続人でなくなるわけですから、当然、プラスの財産(預貯金や不動産)も一切相続できませんが、同時に借金などのマイナスの財産を支払う義務も一切なくなります。これは、たとえ国税のような公的な債務であっても同様です。
一方で、相続分譲渡は、あくまでご自身の「相続する権利」を他の相続人に有償または無償で譲るという相続人間の「契約」に過ぎません。法律上、あなたは相続人の地位を失うわけではないのです。そのため、債権者(お金を貸した側)から見れば、あなたは依然として債務を負うべき相続人の一人。もし支払いを求められた場合、それを法的に拒むことはできません。
この「対債権者」への効果の有無が、両者を分ける決定的な違いとなります。

相続放棄:プラスもマイナスも、全ての財産を放棄する手続き
もう少し詳しく見ていきましょう。相続放棄とは、被相続人の財産に対する一切の権利と義務を放棄することです。この手続きは、ご自身が相続の開始を知った時から原則3ヶ月以内に、被相続人の最後の住所地を管轄する家庭裁判所に申述書を提出して行います。
重要なのは、相続放棄が「全てを捨てる」手続きであるという点です。預貯金や不動産、株式といったプラスの財産はもちろん、借金や未払金、損害賠償義務といったマイナスの財産も全て手放すことになります。都合よく借金だけを放棄することはできません。
また、一度、家庭裁判所に相続放棄の申述が受理されると、原則として撤回することはできません。非常に強力な効果を持つ手続きだからこそ、慎重な判断が求められます。
相続分譲渡:自分の「相続権」を他の相続人へ譲る契約
相続分譲渡は、家庭裁判所が関与する手続きではありません。ご自身の「相続分(財産を相続する割合的な権利)」を、特定の相続人(または第三者)に譲り渡す契約です。例えば、「私の相続分は全て兄に譲ります」といった合意を書面(相続分譲渡契約書)で交わします。
この契約は、あくまで相続人間の内部的な取り決めに過ぎません。この契約書を債権者に見せて、「私は権利を譲ったので、支払い義務はありません」と主張することはできないのです。
これが、相続分譲渡が債務から逃れる方法として不完全であると言われる最大の理由です。相続人間の合意とは無関係に、債権者は法律上の相続人であるあなたに対して、法律上、支払いを請求する権利を有しています。
メリット・デメリットを一覧比較!手続きや費用も一目でわかる
ここまで解説した内容を、比較表にまとめました。両者の違いを視覚的に確認し、ご自身の状況と照らし合わせてみてください。

| 項目 | 相続放棄 | 相続分譲渡 |
|---|---|---|
| 債務の支払い義務 | ◎ なくなる | △ 残る(リスクあり) |
| 手続きの性質 | 家庭裁判所への申述(法的手続き) | 相続人間の契約 |
| 期限 | 原則、相続人であることを知ってから3ヶ月以内 | 特になし(遺産分割協議成立まで) |
| 単独で可能か | 可能 | 相手(譲受人)の同意が必要 |
| プラスの財産 | 一切相続できない | 一切相続できない |
| 次順位の相続人への影響 | 相続権が移る | 影響なし |
| 専門家へ依頼した場合の費用目安 | 4万円~10万円程度 | 3万円~8万円程度 |
どちらを選ぶべき?あなたの状況に合わせた判断基準
それでは、具体的にどのような場合にどちらの手続きを選ぶべきなのでしょうか。ご自身の状況を正確に把握するためには、まず専門家による財産調査が不可欠ですが、ここでは一般的な判断基準を解説します。
「相続放棄」が適しているケース
債務から完全に逃れたい、相続トラブルに巻き込まれたくないという場合は、相続放棄が有力な選択肢となります。特に、以下のようなケースでは相続放棄を強く検討すべきでしょう。
- 明らかにプラスの財産より借金が多い場合
被相続人の負債額が資産額を上回っている、あるいは負債の全容が不明でリスクが高いという状況では、債務の支払い義務を完全に免れることができる相続放棄を優先的に検討する必要があります。後悔しないための判断基準を知っておくことが重要です。 - 相続トラブルに関わりたくない場合
他の相続人との遺産分割協議など、相続に関する一切の手続きから離脱したい場合にも相続放棄は有効です。法的に「相続人ではなかった」ことになるため、その後の話し合いに参加する必要がなくなります。 - 他の相続人との関係が疎遠、または不仲な場合
相続分譲渡は、譲り渡す相手との合意が必要です。他の相続人と連絡が取れない、あるいは関係性が悪く協力が得られないという状況では、単独で手続きを進められる相続放棄が現実的な選択となります。
「相続分譲渡」が考えられるケース
相続分譲渡は、債務の支払い義務が残るという大きなリスクがあるため、選択できる場面は非常に限定的です。安易に選ぶべきではありませんが、以下のような特定の目的がある場合には選択肢となり得ます。
- 特定の相続人に財産を集中させたい場合
例えば、長男に家業とそれに伴う全ての財産を継がせたい、といった明確な意図があり、相続人全員の合意が取れているケースです。この場合でも、被相続人の債務については、誰がどのように返済していくのかを相続人間で明確に取り決めておく必要があります。こうした複雑な手続きは、専門家による遺産承継業務のサポートを受けるとスムーズに進められます。 - 相続放棄の期限(3ヶ月)を過ぎてしまった場合
やむを得ない事情で相続放棄の期限を過ぎてしまったものの、どうしても相続に関わりたくないという場合に、次善の策として検討されることがあります。ただし、これはあくまで例外的なケースであり、債権者から請求されるリスクは常に覚悟しなければなりません。
重ねて申し上げますが、相続分譲渡を選択する場合は、相続人全員の関係が非常に良好で、債務の処理についても全員で合意・協力できる体制が整っていることが重要な前提となります。
専門家が指摘する、相続手続きでよくある2つの誤解
司法書士として日々多くのご相談をお受けする中で、相続手続きに関して多くの方が誤解されていると感じる点があります。誤った判断をして後悔しないためにも、ここで2つの典型的な誤解について解説させてください。
誤解①:借金だけを放棄して、プラスの財産はもらえないの?
これは非常によくあるご質問です。「実家は相続したいけれど、親の借金は引き継ぎたくない」というお気持ちはよく分かります。しかし、法律上、相続財産を都合よく選り好みすることはできません。
相続とは、被相続人の財産に関する権利義務を包括的に承継することです。相続放棄をするなら、プラスの財産もマイナスの財産も全てを放棄しなければなりません。もし、被相続人の預金を一部でも使ってしまったり、不動産を売却してしまったりすると、相続を承認した(単純承認)とみなされ、後から相続放棄ができなくなる可能性があります。不要な土地だけを手放したいという場合は、相続土地国庫帰属制度など別の制度を検討することになりますが、安易な自己判断は禁物です。
誤解②:相続分譲渡をすれば、債権者から請求は来ない?
これも根深い誤解です。「他の相続人に権利を譲ったのだから、もう自分は関係ないはずだ」と考えてしまう方がいらっしゃいます。しかし、前述の通り、相続分譲渡は債権者に対抗できません。
債権者は、戸籍をたどって法律上の相続人を特定し、その全員に対して返済を求める権利を有しています。相続人間の契約は、あくまで内部の問題です。
実務的な感覚として、他の相続人が誠実に返済を続けている限り、あえて譲渡した人にまで請求が及ぶケースは多くはないかもしれません。しかし、それはあくまで結果論であり、法律上のリスクがゼロになるわけでは決してありません。万が一、財産を譲り受けた相続人が返済を滞らせた場合、あなたに請求が来る可能性は十分にあります。その時に「知らなかった」では済まされないのです。もし借金問題でお悩みであれば、債務整理という別の解決策も視野に入れる必要があります。
まとめ:最適な選択は状況次第。まずは専門家へご相談ください
この記事では、相続放棄と相続分譲渡の違い、特に債務の支払い義務について詳しく解説してきました。
重要なポイントをまとめます。
- 借金などの債務から完全に免れたいなら、選択肢は「相続放棄」一択。
- 相続分譲渡は、債権者から請求されるリスクが残るため、選択は慎重に。
- プラスの財産とマイナスの財産を選り好みして相続することはできない。
どちらの手続きがご自身の状況にとって最適解となるかは、財産の全体像や他の相続人との関係性など、様々な要因によって変わってきます。安易な自己判断は、かえって事態を複雑にし、取り返しのつかない結果を招くことにもなりかねません。
一人で悩まず、まずは専門家にご相談ください。それが、問題を整理し、適切な対応方針を検討するための有効な第一歩です。当事務所では、初回のご相談は無料でお受けしております。まずは現在の状況をお聞かせください。
相続人の確認方法|複雑なケースも図解でわかる完全ガイド
相続人調査の基本|まずは誰が相続人になるかを知ろう
ご家族が亡くなられた後、遺産をどのように分けるか話し合う前に、避けては通れない非常に重要な手続きがあります。それが「相続人調査」です。これは、法律に基づいて遺産を受け継ぐ権利のある人(相続人)を一人残らず正確に確定させる作業を指します。
「家族のことは分かっているから大丈夫」と思われるかもしれませんが、ご自身が把握していない相続人が存在するケースは決して珍しくありません。もし相続人が一人でも漏れた状態で遺産分割の話し合いを進めてしまうと、後から大変な事態に陥る可能性があります。
なぜ相続人の確定が重要?調査を怠るリスクとは
相続手続きの第一歩であり、土台となるのが相続人の確定です。なぜなら、遺産の分け方を決める遺産分割協議は、相続人全員が参加しなければ法的に無効となってしまうからです。
もし、一人でも相続人を見落としたまま協議を進め、遺産分割協議書を作成して不動産の名義変更や預貯金の解約手続きを終えたとしても、後から新たな相続人が現れた場合、その遺産分割協議はすべて無効となり、ゼロからやり直さなければなりません。
そうなると、時間や費用が無駄になるだけでなく、家族間の関係にまで亀裂が入りかねない、精神的にも大きな負担を強いられることになります。こうしたリスクを避けるためにも、最初の段階で正確な相続人調査を完了させることが何よりも大切なのです。
【図解】法定相続人の範囲と優先順位のルール
法律(民法)では、誰が相続人になるかについて明確なルールが定められています。これを「法定相続人」と呼びます。法定相続人には範囲と優先順位があり、誰が相続人になるかを判断する上での基本となります。
まず、大原則として亡くなった方(被相続人)の配偶者は、常に相続人となります。
そして、配偶者以外の血族には、以下の通り優先順位が定められています。
- 第1順位:子(子が既に亡くなっている場合は孫などの直系卑属)
- 第2順位:親(親が既に亡くなっている場合は祖父母などの直系尊属)
- 第3順位:兄弟姉妹(兄弟姉妹が既に亡くなっている場合は甥・姪)
この順位は絶対的なもので、上位の順位の相続人が一人でもいる場合、下位の順位の人は相続人になることはできません。例えば、被相続人に子(第1順位)がいる場合、親(第2順位)や兄弟姉妹(第3順位)は相続人にはなりません。また、もし相続権を持つ人が相続放棄をした場合は、その人はいなかったものとして扱われ、次の順位の人に権利が移ることがあります。

相続人の範囲や法定相続分に関する基本的な情報については、国税庁のウェブサイトも参考になります。
【複雑なケース①】養子・認知された子の相続順位と相続分
家族関係が多様化する現代では、実子だけでなく、養子や認知された子がいるケースも増えています。こうしたケースでは、相続関係がどうなるのか不安に思われる方も多いでしょう。ここでは、養子や認知された子の相続権について詳しく解説します。
養子は実子と同じ第1順位の相続人
養子縁組によって親子関係になった子は、法律上、実子と全く同じ立場で相続権を持ちます。相続順位は第1順位であり、法定相続分も実子との間に一切の差はありません。
養子縁組には「普通養子縁組」と「特別養子縁組」の2種類があります。
- 普通養子縁組:実の親(実親)との親子関係を維持したまま、養親とも法律上の親子関係を結ぶ制度です。この場合、養子は「実親」と「養親」の両方の相続人になる権利を持ちます。
- 特別養子縁組:実親との法律上の親子関係を解消し、養親との間にのみ親子関係を結ぶ制度です。この場合、養子は「養親」の相続人にはなりますが、「実親」の相続人にはなりません。
相続においては、どちらの養子縁組であっても、養親との関係では実子と同等の相続権が認められます。
認知された子(非嫡出子)の相続権
婚姻関係にない男女の間に生まれた子(非嫡出子)も、父親から「認知」されることによって、法律上の親子関係が認められ、相続権が発生します。
かつては非嫡出子の相続分は嫡出子(婚姻関係にある夫婦の子)の半分とされていましたが、法改正により、現在では嫡出子と全く同じ相続分が認められています。
認知の事実は、被相続人の戸籍に記載されています。相続人調査を行う際には、戸籍の「身分事項」欄に「認知」の記載がないか、注意深く確認する必要があります。もし認知した子の存在を見落としてしまうと、遺産分割協議が無効になるリスクがあります。
注意!養子縁組の時期で代襲相続が変わるケース
ここで、専門家として一つ注意しておきたいポイントがあります。それは、養子が被相続人より先に亡くなっていた場合の「代襲相続」に関するルールです。
代襲相続とは、本来相続人となるはずだった子や兄弟姉妹が先に亡くなっている場合に、その人の子が代わりに相続する制度です。養子の場合、その養子の子(被相続人から見れば孫)が代襲相続できるかどうかは、「養子縁組の時期」によって結論が変わることがあります。
具体的には、養子の子が代襲相続できるのは、原則として「養子縁組後に生まれた子」に限られます。養子縁組をする前から養子に子供がいた場合(いわゆる「連れ子」)、その子は養親との間に法律上の血族関係がないため、代襲相続権が認められないのです。
この点は非常に見落としやすく、判断が難しい部分です。もし相続が複数代にわたって発生している(数次相続)ような複雑なケースでは、特に注意が必要となります。

【複雑なケース②】前妻の子・異父母兄弟がいる場合の相続
被相続人に離婚歴がある場合や、ご自身の親に離婚・再婚歴がある場合も、相続関係は複雑になりがちです。誰が相続人になるのか、正確に把握しておきましょう。
離婚した元配偶者との子(前妻・前夫の子)の相続権
まず重要なのは、離婚した元配偶者(前妻・前夫)には相続権はありません。しかし、その元配偶者との間に生まれた子には、現在の家族の子と全く同じ相続権があります。
離婚によって夫婦関係は法律上解消されますが、親子の関係が途切れることはありません。そのため、例えば父親が亡くなった場合、後妻やその後妻との間に生まれた子と、前妻との間に生まれた子は、全員が同じ第1順位の相続人として、遺産分割協議に参加する権利を持ちます。
「長年、会ったことがない」「連絡先も知らない」といった事情があったとしても、法律上の権利はなくなりません。感情的な問題と法律上の権利は切り離して考え、戸籍をたどって連絡を取り、話し合いを進める必要があります。
異父母・異母兄弟(半血の兄弟姉妹)の相続分は?
次に、相続人が兄弟姉妹(第3順位)になるケースで、父母の一方のみが同じ兄弟姉妹がいる場合のルールです。このような兄弟姉妹を「半血兄弟(はんけつ兄弟)」と呼びます。
民法では、半血兄弟の法定相続分は、父母の双方が同じ兄弟姉妹(全血兄弟)の2分の1と定められています。
例えば、相続人が兄(全血)、姉(全血)、弟(半血・父のみ同じ)の3人だったとします。この場合、相続分の比率は以下のようになります。
- 兄(全血):2
- 姉(全血):2
- 弟(半血):1
したがって、それぞれの法定相続分は、兄が5分の2、姉が5分の2、弟が5分の1となります。このような計算は、相続が何代にもわたって発生している数次相続のケースでは特に複雑になりやすく、戸籍を丁寧に読み解かなければ半血兄弟の存在に気づかないこともあるため、注意が必要です。
【複雑なケース③】相続人に未成年者がいる場合
相続人の中に未成年者がいる場合、手続きはさらに慎重に進める必要があります。なぜなら、未成年者は単独で有効な法律行為(契約など)をすることができず、遺産分割協議もその一つだからです。そのため、通常は親権者(親など)が代理人となって手続きを行いますが、ここにある「落とし穴」が潜んでいます。より詳しい手続きについては、遺産分割協議書の作成に関する記事でも解説しています。
なぜ特別代理人が必要?「利益相反」とは
もし、親権者自身も相続人の一人である場合、親と未成年の子の間で利害が対立してしまう可能性があります。これを法律用語で「利益相反」と呼びます。
例えば、夫が亡くなり、妻(母)と未成年の子が相続人になったケースを考えてみましょう。この場合、妻が自分の遺産の取り分を多くすれば、必然的に子の取り分は少なくなってしまいます。逆に、子の取り分を多くすれば、妻の取り分は減ってしまいます。このように、一方の利益がもう一方の不利益につながる関係にあるため、親権者である妻が子の代理人として、子の利益を最大限に守る公平な判断をすることが難しいと考えられています。
このような利益相反の状態にある場合、親権者は子の代理人になることができません。そこで、家庭裁判所に申し立てを行い、子の代理人として遺産分割協議に参加する「特別代理人」を選任してもらう必要があるのです。これは、未成年者の権利を守るための非常に重要な制度です。
特別代理人の選任手続きの流れと必要書類
特別代理人の選任は、以下の流れで進めます。
- 申立て先:未成年者の住所地を管轄する家庭裁判所
- 申立てができる人:親権者、利害関係人
- 必要な費用:未成年者1人につき収入印紙800円分、連絡用の郵便切手代
- かかる期間:申立てから選任までの期間はケースや裁判所の運用によって異なりますが、目安として数週間~数ヶ月程度
申立てには、主に以下の書類が必要となります。
- 申立書
- 申立人、未成年者、被相続人の戸籍謄本
- 特別代理人候補者の住民票または戸籍附票
- 利益相反に関する資料(遺産分割協議書案、遺産目録など)
必要書類は事案によって異なる場合があるため、事前に申立て先の家庭裁判所に確認することをおすすめします。
手続きの詳細は、裁判所のウェブサイトにも掲載されています。
参照:特別代理人選任(親権者とその子との利益相反の場合)|裁判所
【重要】特別代理人になれない人とは?具体例で解説
特別代理人の候補者は、申立ての際に推薦することができます。しかし、誰でもなれるわけではありません。特に「未成年者と利益が相反する立場にある人」は、特別代理人になることができません。ここでは、どのような人が特別代理人になれないのか、具体的なケースを見ていきましょう。

ケース1:共同相続人である親権者
これは最も典型的な例です。先ほども説明した通り、親権者自身も相続人である場合、未成年の子との間で利益相反の関係にあります。例えば、夫が亡くなり、相続人が妻と未成年の子である場合、妻は特別代理人になることはできません。これは、子の利益を守るための大原則です。
ケース2:未成年の相続人が複数いる場合の親権者
未成年の子が複数いる場合も注意が必要です。この場合、未成年の子たちの間でも、遺産の分け方をめぐって利害が対立するおそれがあるため、親権者がどの子の代理人にもなれない場合があります。
例えば、相続人が母、未成年の長男、未成年の次女の3人だったとします。このとき、母が長男の代理人になると、次女との間で利益が相反します。逆に次女の代理人になれば、長男と利益が相反します。そのため、このケースでは長男と次女、それぞれに別の特別代理人を選任する必要があります。
ケース3:その他、未成年者と利害関係にある人
親権者以外にも、特別代理人になれない人がいます。それは、遺産分割の結果によって直接的・間接的に利害関係が生じる可能性のある人です。
例えば、以下のような人が挙げられます。
- 被相続人にお金を貸していた人(相続債務の債権者):遺産から自身の債権を回収する立場にあるため、中立性に欠けると判断される可能性があります。
- 遺産分割の結果、利益を得る可能性がある第三者:例えば、相続財産である不動産を特定の相続人から安く買い受けたいと考えている人など。
特別代理人は、あくまで未成年者の利益のためだけに行動する中立な立場が求められます。そのため、少しでも利害関係がある人は候補者として不適切と判断される可能性が高いのです。一般的には、利害関係のない親族(祖父母、おじ・おばなど)や、司法書士などの専門家が候補者となることが多いです。
実践!戸籍謄本を使った相続人調査の進め方とコツ
ここまで複雑なケースを見てきましたが、どのような相続であっても、その調査の基本は「戸籍謄本」を読み解くことです。ここでは、ご自身で相続人調査を行う際の具体的な手順と、専門家ならではのコツをご紹介します。より詳しい手続きについては、相続人調査・戸籍謄本の取得代行のページもご覧ください。
ステップ1:被相続人の「出生から死亡まで」の戸籍を集める
相続人調査で最も重要なのが、被相続人の「出生から死亡まで」の連続したすべての戸籍謄本(戸籍謄本、除籍謄本、改製原戸籍)を集めることです。
なぜなら、一つの戸籍だけでは、その人のすべての身分関係(婚姻、離婚、子の出生、認知、養子縁組など)を把握できないからです。人は結婚や転籍などで新しい戸籍が作られるため、過去の戸籍を遡って追いかけていく必要があります。
手順としては、まず被相続人の最後の本籍地で「死亡」の記載がある戸籍謄本を取得します。その戸籍には「従前戸籍」として、一つ前の本籍地が記載されていますので、それを手がかりに、次々と過去の戸籍を遡って請求していきます。この作業を、被相続人が生まれた時点の戸籍にたどり着くまで繰り返します。戸籍の取得は、2024年3月から始まった戸籍証明書等の広域交付制度を利用したり、郵送で請求することも可能です。
ステップ2:相続人全員の現在の戸籍謄本を取得する
被相続人の出生から死亡までの戸籍を収集し、相続人となる可能性のある人が全員判明したら、次にその人たちが「現在も生存していること」を証明するために、相続人全員の現在の戸籍謄本を取得します。
もし、被相続人より先に亡くなっている子がいる場合は、代襲相続が発生する可能性があります。その場合は、亡くなっている子の「出生から死亡まで」の戸籍も同じように収集し、代襲相続人となる孫などがいるかを確認する必要があります。相続が複数代にわたっている数次相続のケースでは、調査範囲がさらに広がり、数十通もの戸籍が必要になることもあります。
【専門家の視点】戸籍収集で見落としがちな4つのポイント
長年の実務経験から、ご自身で戸籍収集をされる方が見落としがちなポイントがいくつかあります。これらは相続人の確定を誤る原因となりかねないため、特に注意が必要です。
私たちが実務で特に注意しているのは、以下の4点です。
- 戸籍の「認知」欄の見落とし
戸籍の身分事項欄に小さく記載されている「認知」の文字を見落とし、婚外子の存在に気づかないケースです。 - 兄弟姉妹相続の場合の「半血兄弟」の存在
第3順位の兄弟姉妹が相続人となる場合、父または母が異なる兄弟(半血兄弟)がいないか、被相続人の親の戸籍まで遡って確認する必要があります。これを見落とすと、相続分の計算を間違えてしまいます。 - 代襲相続や数字相続が重なり「祖父母」まで遡るケース
子も親もいない場合、相続権は複雑に動きます。代襲相続が重なり、被相続人の祖父母、さらには曽祖父母の死亡の事実まで戸籍で確認しなければならない難解なケースもあります。 - 「養子縁組の時期」による代襲相続の判断
先述の通り、養子の子が代襲相続できるかは、養子縁組の時期によって変わります。戸籍で縁組日と養子の子の出生日を正確に確認し、慎重に判断する必要があります。
これらのポイントは、いずれもも専門的な知識と注意深い読解力が求められる部分です。一つでも見落とすと、後々大きなトラブルに発展しかねません。
相続人調査でお困りなら専門家への相談も検討しよう
ここまで見てきたように、相続人調査は時に非常に複雑で、専門的な知識を要する手続きです。特に、以下のようなケースでは、ご自身で調査を進めるのが困難な場合があります。
- 相続人の数が多く、関係も複雑
- 数次相続や代襲相続が何度も発生している
- 会ったこともない相続人がいる、または行方不明の相続人がいる
- 戸籍を読み解く時間がない、または内容が難しくて理解できない
このような場合、無理にご自身で進めようとせず、相続の専門家である司法書士に相談することも有効な選択肢の一つです。複雑な遺産承継業務全体をサポートすることも可能です。
司法書士に依頼するメリットと費用相場
相続人調査を司法書士に依頼すると、主に以下のようなメリットがあります。
- 正確で漏れのない調査:専門家の知識と経験に基づき、複雑な戸籍も正確に読み解き、相続人を確実に確定させます。
- 時間と手間の大幅な削減:平日に役所へ何度も足を運んだり、郵送手続きをしたりといった煩雑な作業をすべて代行します。
- その後の手続きもワンストップ:調査完了後の遺産分割協議書作成や、不動産の名義変更(相続登記)まで、一貫してサポートを依頼できます。
司法書士に相続人調査を依頼した場合の費用は、一般的に「戸籍収集にかかる実費(手数料や郵送料)」と「司法書士報酬」で構成されます。報酬は事案の複雑さや依頼範囲によって異なりますが、一般に数万円程度となることがあります。
八戸市の相続なら八戸いちい事務所へご相談ください
相続人調査は、すべての相続手続きの基礎となる重要な工程です。もし、青森県八戸市およびその周辺地域で、複雑な相続関係にお悩みでしたら、ぜひ一度、八戸いちい事務所にご相談ください。
当事務所は、司法書士が、直接ご相談をお伺いします。初回のご相談は無料ですので、「誰が相続人になるのか分からない」「戸籍を集めてみたけれど、これで合っているか不安」といった些細なことでも、どうぞお気軽にお問い合わせください。
お客様が安心して次のステップに進めるよう、親身に、そして丁寧に対応させていただきます。
放置した祖父母名義の不動産、数次相続の解決策|
もしかして…?祖父母や叔父叔母名義の不動産、放置していませんか?
「そういえば、田舎にある土地の名義、亡くなったおじいちゃんのままだったような…」
「叔母が亡くなってから、誰も住んでいない家はどうなっているんだろう?」
もし、少しでも心当たりがあるなら、この記事はあなたのためにあります。
何代も前の親族の名義のままになっている不動産。それは、あなたが思っている以上に複雑で、厄介な問題「数次相続(すうじそうぞく)」のサインかもしれません。
時間が経てば経つほど、関係者は増え、手続きは複雑になり、やがては親族間の思わぬトラブルに発展してしまう…。そんな事態になる前に、解決への一歩を踏み出しませんか?
この記事では、複雑に絡み合った数次相続の糸を解きほぐし、円満に解決するための具体的な道筋を、司法書士の視点からわかりやすく解説します。読み終える頃には、漠然とした不安が「こうすれば解決できるんだ」という希望に変わっているはずです。
なぜ危険?数次相続を放置するほど深刻化する3つのリスク
「そのうちやろう」と思っていても、数次相続は待ってくれません。時間が経つほど状況は悪化し、取り返しのつかない事態を招く可能性があります。具体的にどのようなリスクがあるのか、見ていきましょう。
リスク1:相続人がネズミ算式に増え、話し合いが不可能に
数次相続の最大のリスクは、関係する相続人が雪だるま式に増えていくことです。
例えば、祖父が亡くなった時点では相続人が子ども3人だけだったとします。しかし、手続きをしないまま10年、20年と経つうちに、その子どもたちも亡くなり、そのまた子どもたち(孫)や配偶者、さらには甥や姪へと相続権が移っていきます。
最初は3人だった話し合いの当事者が、気づけば会ったこともない親戚を含め5人、10人と増えてしまうことも珍しくありません。これだけ多くの関係者全員の同意を取り付けるのは、かなりの労力が必要と言えるでしょう。
さらに、2024年4月からは相続登記が義務化され、正当な理由なく放置すると過料(行政上の金銭的制裁)が科される可能性も出てきました。法的な観点からも、もはや放置は許されない状況になっているのです。この不動産の名義変更は、時間との勝負といっても過言ではありません。
リスク2:不動産の売却や活用が一切できず「負の資産」に
相続手続きが完了し、正式な所有者が決まるまで、その不動産は法的に「塩漬け」状態になります。
これはつまり、相続登記や遺産分割が未了の間は、相続人全員の同意が得られない限り、売却して現金化したり、担保設定をしたり、賃貸して家賃収入を得たりといった活用が進めにくくなるということです。
一方で、固定資産税の支払い義務は毎年発生し続けます。もし空き家であれば、建物の維持管理や草むしりなどの手間もかかり、適切に管理しなければ近隣トラブルの原因になることも。誰も活用できないのに、税金と管理の負担だけが重くのしかかる…まさに「負の資産」となってしまうのです。放置すればするほど、不動産を売却することで得られたはずの利益の機会を失い、損をし続けることになります。

リスク3:縁の薄い親族との間で深刻なトラブルに発展
数次相続は、単なる手続き上の問題にとどまりません。普段は付き合いのない親族が、突然「お金」が絡む話し合いの当事者として現れることで、深刻な人間関係のトラブルに発展するケースが後を絶たないのです。
「法律で決められた権利(法定相続分)だから、きっちり主張させてもらう」
「これまで管理も何もしてこなかったのに、権利だけ主張するなんて…」
お互いの事情や想いがわからないまま、権利意識だけが先行し、感情的な対立が生まれやすくなります。「お金のことで親戚と揉めたくない」というのは、誰もが願うことのはず。しかし、専門家を介さずに当事者だけで進めようとすると、その精神的な負担は計り知れないものになるでしょう。
自力での解決はなぜ困難?数次相続で立ちはだかる「4つの壁」
「リスクはわかったけど、なんとか自分でできないだろうか…」そう考える方もいらっしゃるかもしれません。しかし、数次相続の手続きには、専門家でなければ乗り越えるのが難しい「4つの壁」が存在します。
①膨大な戸籍収集:生まれてから亡くなるまで、全関係者の分を辿る
相続人を確定させるためには、亡くなった方全員の「出生から死亡まで」の連続した戸籍謄本・除籍謄本・改製原戸籍謄本などが必要です。本籍地が何度も変わっていれば、そのすべてを遡って全国の役所に請求しなければなりません。古い手書きの戸籍は解読が難しく、この最初のステップで挫折してしまう方がほとんどです。相続人の調査は、想像を絶するほど地道で根気のいる作業なのです。
②相続人の確定と連絡:会ったこともない数十人の親族を探し出す
膨大な戸籍を読み解き、誰が相続人になるのかを法的に確定させ、相続関係説明図を作成するだけでも専門的な知識が求められます。さらに大変なのが、判明した相続人全員の現在の住所を突き止め、連絡を取ることです。
突然、見知らぬ親戚から「相続の件で…」と手紙が届けば、相手が警戒するのは当然です。中には非協力的な方もいるかもしれません。こうした精神的な負担も、自力で進める上での大きな壁となります。
③遺産分割協議の取りまとめ:全員の合意と実印・印鑑証明書が必要
相続人全員の協力が得られたら、次は遺産の分け方を決める「遺産分割協議」です。しかし、相続人が全国に散らばっている場合、一堂に会するのは現実的ではありません。郵送などでやり取りを重ね、全員の合意を取り付ける必要があります。
そして、協議がまとまったら、全員が遺産分割協議書に署名し、実印を押し、印鑑証明書を提出してもらわなければなりません。一人でも反対したり、書類の提出を拒んだりすれば、手続きは完全にストップしてしまいます。

④複雑な登記申請:ケースに応じた適切な書類作成と手続き
すべての書類が揃ったら、ようやく法務局へ登記申請となります。しかし、数次相続の登記申請は、通常の相続登記とは比べ物にならないほど複雑です。
誰がどのくらいの割合(持分)で不動産を相続するのか、どのような経緯でそうなったのかによって、申請書の書き方や添付書類は全く異なります。専門的な法律知識がなければ、適切な申請はまず不可能です。不備があれば法務局から何度もやり直しを命じられ、時間と労力だけが過ぎていくことになりかねません。
解決の鍵は「遺産承継業務」。司法書士が委任範囲内で手続きを一括サポートします
「もう自力では無理だ…」そう感じた方も、どうかご安心ください。これらの複雑で困難な手続きを、すべて専門家が代行する解決策があります。それが、司法書士の「遺産承継業務」です。
このテーマの全体像については、遺産承継(整理)業務についてで体系的に解説しています。
遺産承継業務とは?面倒な手続きを専門家が丸ごと引き受けるサービス
遺産承継業務とは、相続人からの委任に基づき、相続手続に必要な戸籍収集、相続人調査、関係先への連絡調整、名義変更手続等を、状況に応じてまとめてサポートするサービスです。具体的には、以下のような手続きをすべてお任せいただけます。
- 亡くなった方々の出生から死亡までの戸籍収集
- 相続人の調査と確定、相続関係説明図の作成
- 不動産や預貯金などの財産調査と財産目録の作成
- 全相続人への連絡と、遺産分割協議のサポート
- 遺産分割協議書の作成
- 預貯金の解約・払戻し、株式などの名義変更手続き
- 不動産の相続登記(名義変更)
- (ご希望により)不動産の売却サポート
つまり、あなたがこれまで「どうしよう…」と悩んでいた面倒な作業を、すべて丸ごと専門家に任せることができるのです。
【トラブル回避の要】司法書士の「中立性」が円満解決に導く
数次相続のように関係者が多く、感情的な対立が生まれやすいケースでは、専門家の「立ち位置」が非常に重要になります。ここで、司法書士ならではの大きな強みである「中立性」が活きてきます。
祖父母の不動産や兄弟姉妹が相続人となるようなケースは、長期間手続きが放置されがちです。最初の相続の後、その相続人が亡くなってさらに次の相続が発生すると、孫や甥・姪、さらにはその配偶者までが相続人となり、関係はどんどん複雑化します。
このような縁の薄い親族との話し合いは、当事者間だけで進めると、ささいな誤解から感情的な対立に発展しやすくなります。しかし、中立的な立場の司法書士が間に入ることで、各相続人の意見を公平に聞き取り、法律に基づいた客観的な情報を提供しながら、冷静な話し合いを促進することができるのです。
相続トラブルの相談先として弁護士を思い浮かべる方もいるかもしれません。弁護士は、紛争性が高い案件や訴訟対応などで強みを発揮する専門家であり、依頼内容に応じて代理人として手続を進めます。そのため、案件の状況によっては、他の相続人が慎重になることもあります。
一方で、司法書士は特定のだれか一人に味方するのではなく、全相続人のための手続きを円滑に進める「中立な調整役」として関わります。だからこそ、疎遠だった親族も安心して話し合いに応じてくれやすく、円満な解決へと導くことができるのです。専門家の選び方一つで、その後の展開が大きく変わることもあります。
数次相続の遺産承継業務|必要書類と費用の目安
専門家への依頼を具体的に考え始めた方のために、必要となる書類や費用の基本的な考え方についてご説明します。
ご依頼時に最低限ご用意いただく書類
ご相談をスムーズに進めるため、わかる範囲で結構ですので、以下の書類をお手元にご準備いただけますと幸いです。
- ①対象不動産の詳細がわかるもの
(例:登記済権利証、登記識別情報通知、固定資産税の納税通知書など) - ②亡くなった方(被相続人)のお名前、生年月日、最後の住所がわかるもの
(例:住民票の除票、戸籍謄本など) - ③ご自身と亡くなった方の関係がわかるもの
(例:戸籍謄本など、お手元にあるものだけで構いません)
もちろん、これらの書類がなくてもご相談は可能です。何から手をつけていいかわからない、という状態でもお気軽にお越しください。
司法書士の費用は「報酬」と「実費」で構成される
司法書士にご依頼いただく際の費用は、大きく分けて「司法書士報酬」と「実費」の2つで構成されています。
- 司法書士報酬:手続きを代行する専門家への手数料です。
- 実費:戸籍謄本や住民票の取得費用、不動産の名義変更時に法務局へ納める登録免許税、郵送費など、手続きに必ずかかる費用のことです。
特に登録免許税は、不動産の固定資産税評価額によって金額が大きく変動します。そのため、総額は個別の案件ごとに異なることをご理解ください。当事務所の料金体系についても、ご参考にしていただければと思います。
【料金の目安】遺産承継業務の司法書士報酬
数次相続のように複雑なケースを含む遺産承継業務の司法書士報酬は、事案の難易度によって変動します。報酬額に影響する主な要因は以下の通りです。
- 相続人の人数
- 亡くなった方(被相続人)の人数
- 不動産の数や所在地
- 預貯金や株式などの金融資産の調査先の数
当事務所では、初回のご相談(無料)にて詳しいお話を伺った上で、必ず事前にお見積りを提示し、ご納得いただいてから業務に着手いたします。追加の費用が生じる可能性がある場合は、事前に内容と金額の目安をご説明し、ご同意をいただいた上で進めますので、どうぞご安心ください。
まとめ|複雑な相続問題は、まず専門家にご相談ください
祖父母やそれ以前の世代から名義が変わっていない不動産は、放置すればするほど相続人が増え、解決が困難になる「数次相続」という時限爆弾を抱えているのと同じです。
自力で解決しようにも、膨大な戸籍収集や面識のない親族との交渉など、乗り越えるべき壁はあまりに高く、途中で挫折してしまう方がほとんどです。
しかし、諦める必要はありません。
司法書士の「遺産承継業務」は、こうした複雑な問題を解決するためにあります。特に、当事者全員の円満な合意形成をゴールとする司法書士の「中立性」は、親族間トラブルを避けたいと願うあなたの強い味方となるはずです。
「何から手をつけていいかわからない」「誰に相談すればいいのか…」
そのように悩んでいる今が、相談する絶好のタイミングです。まずは無料相談で、あなたの状況をお聞かせください。問題点を一つひとつ整理し、解決までの具体的な道筋を一緒に考えます。もちろん、ご相談内容の秘密は厳守いたします。
一人で抱え込まず、まずは専門家への一歩を踏み出してみませんか。
相続の戸籍はどこで?広域交付制度の使い方と注意点を解説
相続手続きの第一歩「戸籍集め」が楽になる広域交付制度とは?
ご親族が亡くなられると、預貯金の解約や不動産の名義変更など、様々な相続手続きが必要になります。そして、そのほぼ全ての手続きで提出を求められるのが、亡くなられた方(被相続人)の「出生から死亡までの一連の戸籍謄本」と、相続人全員の「現在の戸籍謄本」です。
なぜなら、法的な相続人を正確に確定するためには、戸籍を遡って親子関係や婚姻関係をすべて証明する必要があるからです。本籍地を何度も変更されていたり、代襲相続が発生していたりすると、集めるべき戸籍は膨大な量になり、相続手続きにおける最初の大きなハードルとなっていました。
従来は、それぞれの戸籍が保管されている本籍地の市区町村役場へ個別に請求する必要があり、郵送でのやり取りや定額小為替の準備など、大変な手間と時間がかかっていたのです。
この煩雑な手続きを劇的に改善するために、2024年3月1日からスタートしたのが「戸籍の広域交付制度」です。
この制度の最大の利点は、本籍地が全国各地に点在していても、本籍地以外の市区町村の「取扱窓口」(本庁の戸籍担当課など)で、まとめて戸籍謄本等を請求できるようになった点にあります。これにより、相続手続きの負担が大幅に軽減されることが期待されています。
ただし、この便利な制度にもいくつかの重要な注意点が存在します。本記事では、相続手続きで広域交付制度を上手に活用するための「できること」と「できないこと」、具体的な手続き方法、そして専門家から見た注意点まで、詳しく解説していきます。
相続手続きの全体像や専門家への依頼については、遺産承継(整理)業務に関する記事も併せてご覧ください。
参照:法務省:戸籍法の一部を改正する法律について(令和6年3月1日施行)
戸籍の広域交付で「できること」「できないこと」
広域交付制度は非常に画期的ですが、万能というわけではありません。利用できる条件や取得できる書類には制限があります。ご自身の状況で利用可能かどうかを判断するために、まずは制度の全体像を正確に把握しましょう。
【できること】最寄りの役所でまとめて戸籍を取得可能に
広域交付制度がもたらした最大のメリットは、「どこでも、まとめて」戸籍を取得できるようになった点です。
例えば、亡くなったお父様の本籍地が「青森県八戸市」で、その前の本籍地が「東京都千代田区」、さらにその前が「大阪府大阪市」にあったとします。従来であれば、これら3つの市区町村それぞれに請求手続きが必要でした。しかし広域交付制度を使えば、請求する方のお住まいがどこであっても、例えば「北海道札幌市」の区役所窓口で、これら3つの戸籍を一度に請求・取得できるのです。
この制度で取得できる証明書と手数料は以下の通りです。
| 証明書の種類 | 内容 | 手数料 |
|---|---|---|
| 戸籍全部事項証明書(戸籍謄本) | その戸籍に記載されている全員の身分事項を証明するもの | 1通 450円 |
| 除籍全部事項証明書(除籍謄本) | 婚姻や死亡などにより、戸籍に記載されている人が誰もいなくなった状態の戸籍を証明するもの | 1通 750円 |
| 改製原戸籍謄本 | 法改正によって戸籍の様式が変更される前の古い戸籍を証明するもの | 1通 750円 |
【できないこと①】請求できる人の範囲は限定的
広域交付制度を利用して戸籍を請求できる人は、法律で厳格に定められています。誰でも利用できるわけではないため、注意が必要です。
【請求できる人】
- 本人
- 配偶者
- 直系尊属(父母、祖父母など)
- 直系卑属(子、孫など)
ここで最も重要なポイントは、相続人であっても「兄弟姉妹」や「甥・姪」は、この制度を利用して他の兄弟姉妹の戸籍を取得することはできないという点です。兄弟姉妹は「傍系血族」にあたるため、対象外となります。
例えば、お子様のいないご夫婦のどちらかが亡くなり、その兄弟姉妹が相続人になるケースでは、亡くなった方の兄弟姉妹の戸籍も必要になりますが、それを広域交付でまとめて取得することはできません。このような場合は、後述する郵送請求や専門家への依頼を検討する必要があります。相続人を確定させるための戸籍謄本の取得は、相続手続きの根幹をなす重要な作業です。
【できないこと②】代理人・郵送での請求はできません
広域交付制度では、厳格な本人確認が求められるため、以下の請求方法は認められていません。
- 代理人による請求(委任状があっても不可)
- 郵送による請求
これは、たとえご家族であっても代わりに手続きを行うことはできないことを意味します。また、私たち司法書士のような専門家が、依頼者の代理として行う「職務上請求」もこの制度の対象外です。
したがって、この制度を利用するためには、請求できる範囲の方が、ご自身で平日の開庁時間内に役所の窓口へ出向く必要があります。お仕事などで平日に時間が取れない方にとっては、大きな制約と言えるでしょう。
【できないこと③】取得できない戸籍類がある
広域交付制度では、一部取得できない戸籍関連の書類があります。
【取得できない主な書類】
- コンピュータ化されていない一部の戸籍・除籍
市区町村によっては、古い戸籍がまだ電子データ化されておらず、紙の状態で保管されている場合があります。これらの戸籍は広域交付の対象外となるため、本籍地の役所に直接請求する必要があります。 - 戸籍抄本(個人事項証明書)
戸籍に記載されている方のうち、一部の方の情報だけを証明する「戸籍抄本」は取得できません。請求できるのは、全員の情報が記載された「戸籍謄本(全部事項証明書)」のみです。 - 戸籍の附票
戸籍の附票とは、その戸籍が作られてから(またはその戸籍に入籍してから)の住所の履歴が記録されている書類です。特に不動産の相続登記では、亡くなられた方の登記簿上の住所と死亡時の住所が異なる場合に、その繋がりを証明するために必要となることが多い重要な書類ですが、これは広域交付の対象外です。
これらの書類が必要な場合は、従来通り、本籍地の市区町村へ郵送などで個別に請求手続きを行う必要があります。
広域交付の具体的な手続き方法と必要書類
制度の概要を理解したところで、次に実際に窓口で手続きを行う際の具体的な流れと、忘れてはならない持ち物について確認していきましょう。準備を万全にすることで、スムーズに手続きを進めることができます。

手続きは簡単3ステップ!窓口での流れを解説
- 事前準備:請求したい戸籍の本籍地と筆頭者を確認する
スムーズに申請するために、請求したい戸籍の「本籍地」と「筆頭者(戸籍の最初に記載されている人)」の情報を事前に調べてメモしておきましょう。相続手続きであれば、「被相続人〇〇の出生から死亡までの一連の戸籍」と窓口で伝えれば、職員の方がどの戸籍が必要かを確認してくれます。 - 窓口で申請書を記入・提出する
役所の窓口に備え付けの「戸籍証明書等交付請求書(広域交付用)」に必要事項を記入し、本人確認書類と共に提出します。 - 手数料を支払い、証明書を受け取る
証明書が交付されたら、手数料を支払って受け取ります。ただし、請求する戸籍の数が多かったり、複数の市区町村にまたがったりする場合は、システムの確認に時間がかかり、即日交付されず後日の受け取りとなる可能性があります。時間に余裕を持って手続きに行くことをお勧めします。
持ち物はこれだけ!顔写真付きの身分証明書が必須
広域交付制度の利用にあたり、最も注意すべき点が本人確認書類です。なりすまし防止のため、非常に厳格なルールが設けられています。
【必須の持ち物】
- 国や地方公共団体が発行した顔写真付きの身分証明書(1点)
具体的には、以下のいずれかが必要です。
- 運転免許証
- マイナンバーカード
- パスポート
- 在留カード など
健康保険証、年金手帳、社員証といった顔写真のない証明書では、たとえ複数枚提示しても受け付けてもらえません。この点を忘れて役所に行くと、手続きができずに無駄足になってしまうため、必ず事前に準備しておきましょう。
【専門家が解説】土曜日や支所での利用に関する注意点
「平日は仕事で役所に行けないから、土曜日に手続きをしたい」「本庁舎は遠いから、近くの支所で済ませたい」こうした疑問は、多くの方が抱くことでしょう。ここでは、実務上の注意点について専門家の視点から詳しく解説します。
土曜日・祝日の利用は原則できません
結論から申し上げますと、戸籍の広域交付は、原則として市区町村の平日開庁時間のみの取り扱いとなります。
一部の自治体では、住民票の写しなどを取得できる土曜開庁サービスを実施していますが、広域交付は対象外となっているケースがほとんどです。なぜなら、広域交付は自治体の窓口で他市区町村の戸籍情報を照会する必要があり、窓口体制や運用上の都合から、土曜・夜間は取り扱わない自治体が多いためです。
「役所が開いているから大丈夫だろう」と安易に判断せず、必ず事前に自治体のホームページ等で広域交付の取り扱い時間を確認することが重要です。
支所・出張所・サービスセンターでの取り扱いは?
本庁舎以外での取り扱いについても、注意が必要です。支所や出張所、駅前のサービスセンターなどでの取り扱いについても、自治体によって対応が大きく異なります。また、同一自治体内でも窓口によって、広域交付で請求できる証明書の種類が異なる場合があります。
全国的な傾向としては、本庁舎の戸籍担当課など、専門の職員が配置されている窓口でのみ取り扱う自治体が多いようです。これも国のシステムとの接続や、専門的な知識を要する本人確認・権限確認を厳格に行うためと考えられます。
お住まいの地域で利用を検討される際は、必ず事前に市区町村の公式ホームページで取り扱い窓口を確認するか、電話で問い合わせるようにしてください。
司法書士が教える!戸籍取得で知っておくべき実務知識
広域交付制度は便利ですが、実務上はいくつかの「落とし穴」があります。ここで、専門家としての経験から得た、手続きをスムーズに進めるための知識をお伝えします。
実際にあったご相談で、平日は仕事で動けない方が、土曜日に開いている市役所の本庁舎へ戸籍を取りに行ったものの、広域交付はシステムが動いていないため利用できず、途方に暮れてしまったというケースがありました。このように、せっかく役所に行っても目的を果たせないのでは意味がありません。
また、相続登記で必要となる「戸籍の附票」が広域交付で取得できない点は、手続きを進める上で大きな障壁となり得ます。しかし、この代替手段として「住民票の除票」を取得することで、亡くなられた方の最後の住所を証明できる場合があります。住民票の除票は、広域交付の対象ではありませんが、亡くなられた方の最後の住所地の役所で取得可能です。
さらに、「兄弟の戸籍は広域交付の対象外」と説明しましたが、例外的なケースも存在します。例えば、相続手続きのために兄弟の戸籍が必要で、その兄弟の本籍地がご自身の本籍地と同一の市区町村内にある場合は、広域交付ではなく通常の窓口請求として、相続関係を証明することで取得が認められることがあります。これは自治体の判断にもよりますが、知っておくと役立つ知識です。
このように、制度の原則だけでなく、代替手段や例外を知っているかどうかで、手続きの進み具合は大きく変わってくるのです。
広域交付が使えない…そんな時はどうすればいい?
ここまで見てきたように、広域交付制度は「平日の日中に、顔写真付き身分証を持って役所へ行ける、本人・配偶者・直系親族」の方にとっては非常に便利な制度です。しかし、これらの条件を満たせない方も少なくないでしょう。そのような場合にどうすれば良いのか、2つの代替案をご紹介します。
選択肢①:従来通り「郵送」で各本籍地に請求する
最も基本的な方法が、従来からある「郵送請求」です。一つ一つの本籍地を調べ、それぞれの市区町村役場宛に請求書や本人確認書類のコピー、手数料分の定額小為替、返信用封筒などを送付して戸籍を取り寄せます。
- メリット:自宅ですべての手続きが完結し、役所へ行く必要がありません。
- デメリット:すべての本籍地と個別にやり取りするため、非常に手間と時間がかかります。特に、戸籍を遡っていく過程で新たな本籍地が判明するたびに、再度その役所へ請求し直す必要があり、すべての戸籍が揃うまでに数週間〜数か月かかる場合もあります。また、手数料として「定額小為替」を郵便局で購入する手間もかかります。
時間に余裕があり、ご自身でコツコツと作業を進めるのが苦にならない方に向いている方法です。兄弟姉妹の戸籍など、広域交付で取得できない書類もこの方法で戸籍謄本の取得方法ができます。
選択肢②:司法書士に戸籍収集をまとめて依頼する
「平日に役所へ行けない」「手続きが複雑でよくわからない」「とにかく時間と手間をかけたくない」という方は、司法書士に戸籍収集を依頼する方法も有力な選択肢です。
私たち司法書士は、国から認められた「職務上請求権」という特別な権限を持っています。これにより、ご依頼者様の代理人として、相続手続きに必要な戸籍謄本等を全国の役所から取り寄せることが可能です。
- メリット:ご依頼者様が役所に行く必要は、原則としてありません。広域交付では取得できない兄弟姉妹の戸籍や戸籍の附票なども、すべてまとめて収集できます。また、集めた戸籍の内容を専門家が正確に読み解き、法的な相続人を確定させる作業まで一貫して任せることができます。
- デメリット:専門家への報酬(費用)が発生します。
費用はかかりますが、面倒な戸籍収集から解放され、その後の相続手続き全体をスムーズに進めることができるため、時間的・精神的な負担を大幅に軽減できるという大きなメリットがあります。特に、相続関係が複雑な場合や、お仕事で多忙な方にとっては、最も確実で安心できる選択肢と言えるでしょう。
まとめ:ご自身の状況に合わせて最適な方法を選びましょう
2024年3月から始まった戸籍の広域交付制度は、相続手続きにおける戸籍収集の負担を大きく軽減する、非常に便利な制度です。
しかし、その利用には「請求できる人の範囲」「代理人・郵送請求が不可」「顔写真付き身分証が必須」「平日開庁時のみ」といった多くの制約があることも事実です。また、戸籍の附票など、一部取得できない書類も存在します。
ご自身の状況を振り返り、もしあなたが「平日の昼間に役所へ行ける直系親族」であり、「必要な書類がすべて広域交付の対象内」であるならば、この制度を積極的に活用する価値は大きいでしょう。
一方で、「平日に時間が作れない」「請求できる立場にない」「手続きが複雑で不安を感じる」といった場合には、無理にご自身で進めようとせず、従来通りの郵送請求や、私たち司法書士のような専門家への依頼を検討することが賢明な判断です。
相続手続きは、戸籍収集が完了して初めてスタートラインに立ったと言えます。ご自身の状況に合った最適な方法を選択し、大切な手続きの第一歩を確実・スムーズに踏み出しましょう。