Archive for the ‘不動産登記’ Category
抵当権と根抵当権の違いとは?仕組みから抹消手続きまで解説
抵当権・根抵当権を理解する前に|なぜ不動産が担保になるのか
「抵当権」とか「根抵当権」とか、いきなり言われてもピンとこないですよね。マイホームを買うときや、事業でお金を借りるときに初めて聞く言葉かもしれません。でも、この仕組みを理解する前に、もっと根本的な話をさせてください。それは「そもそも、なんで銀行はお金を貸すときに、家や土地を『担保』に取るの?」ってことです。
これ、めちゃくちゃシンプルな話なんです。
銀行からすれば、何千万円という大金を貸すわけですから、「もしこの人が返せなくなったらどうしよう…」っていうリスクが常につきまといます。その万が一のときに、貸したお金を回収するための“保険”が不動産担保なんです。つまり、「もし返済が滞ったら、この不動産を売却させてもらって、貸した分を回収しますね」という約束を取り付けるわけですね。
一方、お金を借りる僕たちからすれば、不動産という信用力の高い資産を担保に入れることで、普通なら借りられないような高額な融資を受けられるという大きなメリットがあります。この「貸す側の安心」と「借りる側の希望」を繋ぐのが、不動産担保という社会の仕組みなんです。
今日お話しする抵当権と根抵当権は、この「担保の取り方」の2つの代表的な方法。どちらも不動産の権利に関わる大事な話なので、しっかり基本を押さえていきましょう。不動産登記全般については、当事務所の不動産登記の対応業務のページでも解説していますので、全体像を掴みたい方はそちらも参考にしてみてください。
【図解】抵当権と根抵当権の基本的な違い
さて、本題です。抵当権と根抵当権、この2つは何がどう違うんでしょうか。法律用語だけでは分かりにくいため、身近な例で整理します。
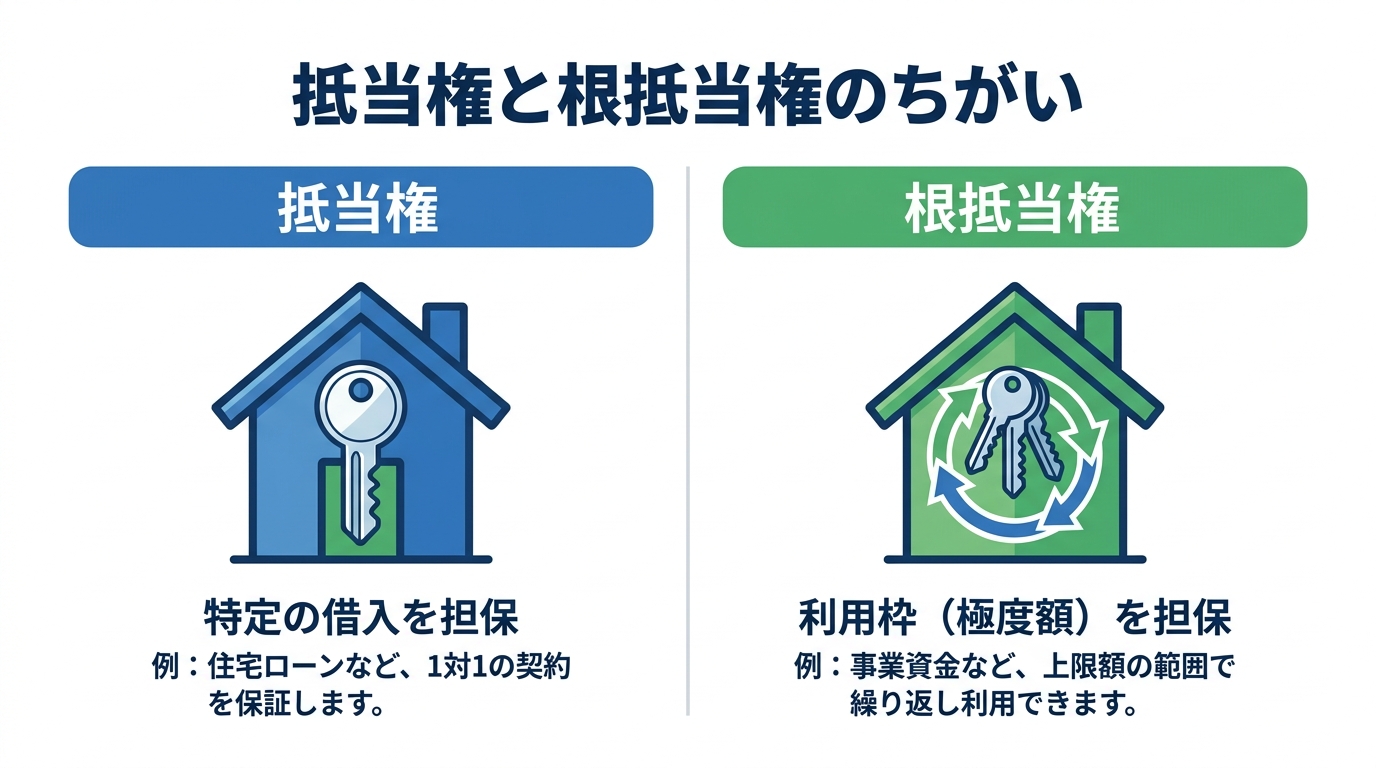
- 抵当権:特定の買い物1回だけのための「1回払いローン」
- 根抵当権:利用限度額までなら何度でも使える「クレジットカードのキャッシング枠」
このイメージが一番しっくりくると思います。つまり、「1対1の関係」なのか、それとも「枠(フレーム)の関係」なのか、というのが最大の違いなんです。
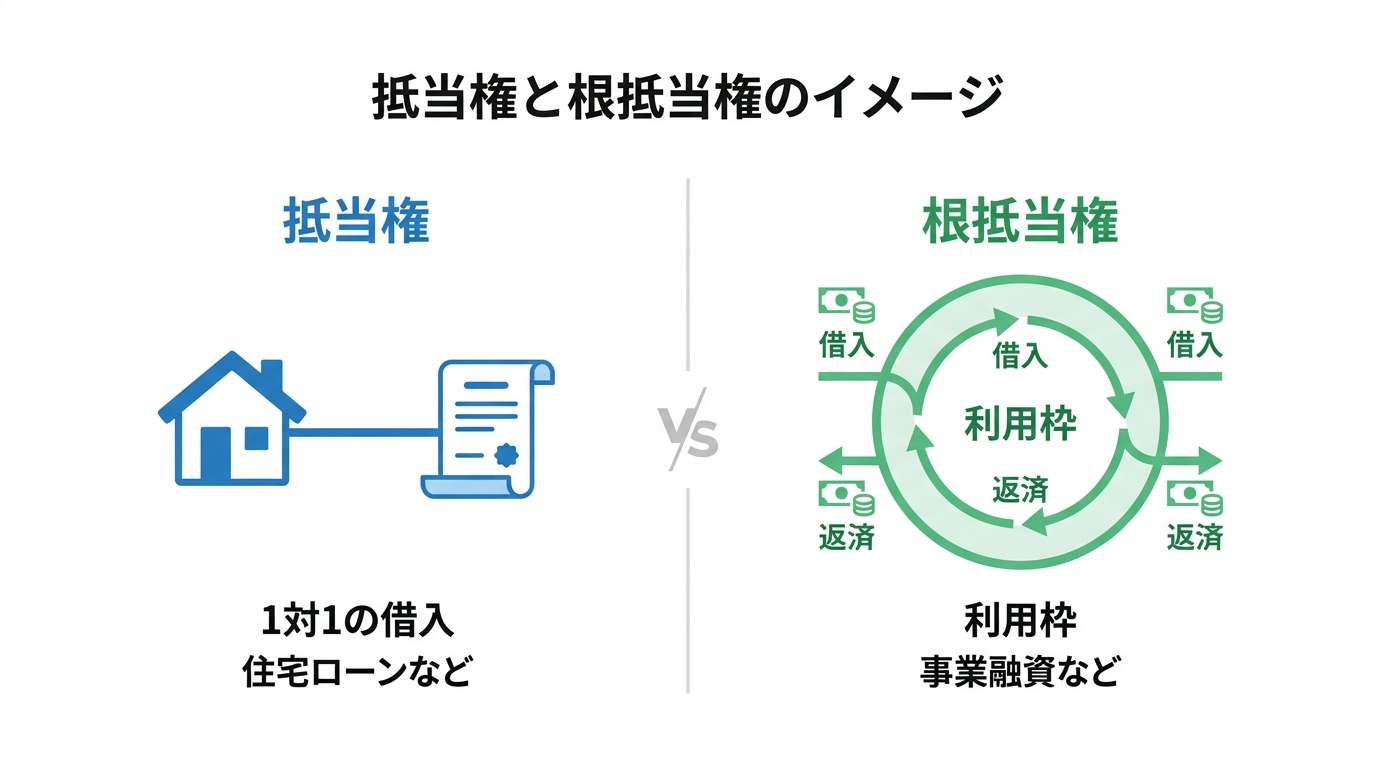
この違いが、実務上では大きな差を生み出します。それぞれ、もう少し詳しく見ていきましょう。
抵当権:1つの借入をピンポイントで担保する
抵当権は、「この3,000万円の住宅ローン」という、たった1つの借入だけをピンポイントで担保する仕組みです。まさに「1対1」の関係ですね。
一番の特徴は「付従性(ふじゅうせい)」があること。これは、担保される債権が消滅すれば、その債権を担保していた抵当権も消滅するという性質です。つまり、住宅ローンを全額返し終われば(主役がいなくなれば)、それを担保していた抵当権の効力も、法律上は自動的に消えるんです。(※ただし、登記簿から消すには後述する抹消手続きが必要です)
このシンプルさが、基本的に1回しか借りない住宅ローンなど、個人の借入れに向いている理由なんですね。
根抵当権:設定した「枠」の中で何度でも借入OK
一方、根抵当権は「クレジットカードのキャッシング枠」のイメージです。最初に「極度額5,000万円」という「枠」を設定しておけば、その範囲内であれば、何度でも借りたり返したりを自由に繰り返せるんです。
抵当権と大きく違うのは、元本確定前には、通常の抵当権のような付従性が制限されることです。つまり、元本確定前は一時的に借入残高がゼロになっても、根抵当権は当然には消滅しません。抹消するには、金融機関との合意解除など、状況に応じた手続きが必要です。
この柔軟性が、運転資金などで継続的に資金調達が必要になる事業者に重宝されています。ちなみに、土地に建物を新築して担保に追加設定するようなケースでは、検索用情報の申出という少し専門的な手続きが関連することもあります。
シーン別!抵当権と根抵当権の使い分け
じゃあ、具体的にどんな場面でどっちが使われるの?という話をします。これはもう、お金を借りる目的によってハッキリ分かれることが多いんです。結局、不動産取得の目的とも密接に関わってきますね。
個人の住宅ローンでは「抵当権」が一般的
マイホームを買うときの住宅ローンでは、多くの場合、「抵当権」が使われます。
理由はシンプル。住宅ローンって、最初に「3,000万円を35年で返します」と決めたら、あとはその計画通りに返済していくだけですよね?追加で借りたりはしません。こういうゴールが明確な一回きりの借入れには、完済すれば効力がなくなる抵当権の仕組みがピッタリなんです。
借りる側にとっても「このローンを返し終われば担保も消える」と分かりやすいですし、金融機関にとっても管理がしやすい。まさに、住宅ローンのための制度と言ってもいいくらいです。もちろん、返済が厳しくなった場合には個人再生のような手続きで家を守りながら返済を続ける道もありますが、まずはこの基本構造を理解しておくことが大切です。
法人の事業融資では「根抵当権」が活躍
会社を経営している方や個人事業主の方が事業資金を借りる場合、今度は「根抵当権」が主役になります。
なぜなら、事業運営には予測不能な資金需要がつきものだからです。「急に大きな仕事が入ったから仕入れ資金が必要だ」「売掛金の入金が遅れていて、来月の支払いが…」なんてことは日常茶飯事。
そんなとき、いちいち抵当権を設定していたらどうなるでしょう?その都度、司法書士に依頼して、法務局で登記手続きをして、登録免許税を払って…と、時間もお金もかかって仕方ありません。ビジネスチャンスを逃しかねませんよね。
その点、根抵当権なら、一度「極度額」という枠さえ設定しておけば、追加の担保登記を省略できる場合があり、資金調達の手続きを進めやすくなるになります。この機動力こそが、事業の生命線であるキャッシュフローを守る上で、何より重要なんです。
完済後に必要な「抵当権抹消登記」とは?
さて、無事に住宅ローンを完済!これで一安心…と、ここで一つ、絶対に忘れてはいけない手続きがあります。それが「抵当権抹消登記」です。
「え?ローンを返し終わったら自動的に消えるんじゃないの?」
そう思った方、要注意です。確かに、法律上の“効力”はなくなります。でも、不動産の戸籍簿である「登記簿」に記録された抵当権の記載は、自動では消えてくれないんです。これを自分の手で消してもらう手続きが、抵当権抹消登記なんですね。
なぜ抹消手続きが必要?放置するリスク
この手続き、実は法律上の義務ではありません。でも、実務上は「絶対にやっておくべき」手続きです。もしサボって放置すると、手続きが複雑になることがあります。
- 不動産の売却が難しくなる:抵当権が残っている不動産は、買主や金融機関から敬遠されやすく、実務上は売却時に抵当権を抹消することが多くあります。
- 新たなローンが組めない:その不動産を担保に新しい融資を受けようとしても、古い抵当権が残っていては金融機関はまずお金を貸してくれません。
- 相続のときに大混乱:何十年も経ってから相続が発生すると、当時の金融機関が合併等で現在の名称と異なっていたり、必要書類を紛失していたりで、手続きが非常に複雑になります。余計な手間と費用を、子供たちの世代に残すことになってしまいます。
- 書類紛失のリスク:完済時に金融機関から渡される抹消用の書類は、再発行が難しいものばかり。これを失くしてしまうと、本当に大変です。
「いつかやろう」は禁物です。完済したら、すぐに手続きに取り掛かりましょう。特に、抵当権付き不動産の相続は手続きが複雑になりがちなので、ご自身の代で抵当権抹消登記を済ませておくことが大切です。より詳しい手順については、抵当権付き不動産を相続した場合の対処法の記事をご覧ください。
参考資料として、法務局が提供している登記申請書の記載例も役立ちます。
参照:抵当権抹消登記申請書の様式・記載例(法務局)
手続きの流れと費用の内訳
手続き自体は、そこまで複雑ではありません。
- 金融機関から書類を受け取る:完済すると、銀行から抹消に必要な書類一式が送られてきます。
- 登記申請書を作成する:法務局のホームページなどにある書式例を参考に、申請書を作ります。
- 法務局に申請する:不動産の所在地を管轄する法務局へ書類を提出し、法務局の審査を経て登記が完了します。
かかる費用は、大きく分けて2つです。
- 登録免許税:国に納める税金です。原則として不動産1個(土地1筆、建物1個)につき1,000円です。例えば、土地と建物なら2,000円です。ただし、同一申請で不動産の数が20個を超える場合は、1件につき20,000円が上限となります。
- 司法書士報酬:専門家である司法書士に依頼する場合の費用です。事務所によって異なりますが、一般的には1万5千円~2万円程度が目安です。当事務所の料金についても参考にしてみてください。
ご自身で手続きすることも可能ですが、書類作成に不安がある方や、平日に法務局へ行く時間がない方は、司法書士に依頼すると、書類作成や申請手続きを進めやすくなります。
まとめ:抵当権と根抵当権は目的で使い分ける賢い仕組み
今回は、抵当権と根抵当権の違いについて、できるだけ噛み砕いてお話ししてきました。ポイントをもう一度おさらいしましょう。
- 抵当権:住宅ローンなど、1回きりの特定の借金を担保するシンプルな仕組み。
- 根抵当権:事業資金など、継続的な取引のための「枠」を確保する柔軟な仕組み。
どちらが良い・悪いという話ではなく、お金を借りる目的によって使い分けられる、非常によくできた制度なんです。
そして、個人の方にとって最も大事なのは、ローンを完済した後の「抵当権抹消登記」を早めに検討すること。これを放置すると、将来の不動産売却や相続の際に、トラブルの原因となることがあります。
抵当権や根抵当権の設定・抹消手続きは、私たち司法書士の専門分野です。ご自身での手続きに少しでも不安を感じたら、いつでもお気軽にご相談くださいね。
検索用情報の申出手続きとは?相続時に既存の自宅も登録すべき理由
検索用情報の申出とは?住所変更登記の義務化に備える手続き
2026年(令和8年)4月1日から、不動産の所有者は住所や氏名に変更があった日から2年以内に変更登記を申請することが義務化されました(なお、施行日より前に生じた未登記の変更についても義務化の対象となり、2028年3月31日までに申請する必要があります)。正当な理由なく手続きを怠ると、5万円以下の過料の対象となる可能性があります。
この負担を軽減するために導入されたのが、法務局が職権で変更登記を行う「スマート変更登記」であり、その事前手続きが「検索用情報の申出」です。2025年(令和7年)4月21日から受付が始まっており(2026年10月5日からは申出事項に「国籍等」が追加)、以下の6項目を法務局へ申し出ます。
- 氏名
- 氏名のふりがな(日本国籍を有しない方は氏名の表音をローマ字で表示したもの)
- 住所
- 生年月日
- 国籍等(日本国籍を有する方は「日本」、有しない方は保有する国籍等)
- メールアドレス(ない場合は「なし」と申出)
あらかじめ登録しておけば、国内に居住する個人の場合、将来引っ越し等をした際に法務局が住民基本台帳ネットワーク(住基ネット)で変更を確認し、本人への意思確認通知と同意を経て、無料で住所等変更登記を行ってくれる仕組みです(なお、海外居住者は申出をしていてもスマート変更登記の対象外となるため、転居時等はご自身で変更登記を申請する必要があります)。
相続登記の「同時申出」では既存の自宅は対象外になる点に注意
検索用情報の申出には、相続登記などの所有権移転・保存登記の申請時にあわせて行う「同時申出(義務)」と、すでに所有権の登記名義人となっている不動産について行う「単独申出(任意)」の2種類があります。
ここで特に注意したいのは、同時申出によってスマート変更登記の対象になるのは「今回登記申請をした不動産(相続物件)のみ」という原則です。
当事務所の実務においても、相続をきっかけに自宅の他に親の不動産を取得するケースが多くあります。この時に取得した不動産については、検索用情報が登録されますが、従前から持っていた不動産は登録されていないため、住所移転をしたときに結局住所移転登記をしなければならない必要性が出る場合が想定されます。相続手続きと一緒に以前から所有していた不動産についても検索用情報をついでに登録することをお勧めします。
せっかく相続物件で便利な制度が適用されても、マイホームなどの既存物件が未登録のままでは、将来の転居時にご自身で変更登記を申請する手間や費用が残ってしまいます。管理の手間を一本化する意味でも、相続のタイミングで既存の不動産もまとめて単独申出をしておくと安心です。
既存の所有不動産も申出する手順
以前から所有しているご自宅などについて「単独申出」を行う場合、登録免許税などの税金はかからず無料で手続きが可能です。オンライン(かんたん登記申請)または書面にて、対象の不動産を特定したうえで検索用情報を申し出ます。
単独申出では、原則として運転免許証などの本人確認書類(身分証明書の写し)の提出が必要であり、司法書士等に依頼する代理申出の場合は委任状(代理権限を証する情報)も必要となります。一方、申出事項(氏名・住所・生年月日・国籍等)を証明する公的書類については、住基ネットで情報が確認できれば原則として添付を省略できます(日本国籍を有しない方が無国籍である場合など、住基ネットで確認できないときは国籍等の証明情報が必要です)。ただし、自宅を購入した後に引っ越しをしており、登記簿上の住所が古いままになっている場合(かつ住基ネットで変更の経緯がつながらない場合など)は、戸籍の附票や住民票の除票など、住所の変遷を証明する書類の提出や住所変更登記が必要になる点にご注意ください。
特別受益とは?計算方法と持ち戻し免除を事例でやさしく解説
「私だけ損してる?」遺産分割の不公平は特別受益で調整できる場合があります
「兄は親からお店の開業資金を出してもらったのに…」「妹だけ、結婚するときにマンション購入の頭金を援助されていた…」「それに比べて、私は何もしてもらっていない」。
ご兄弟姉妹がいる方で、遺産分割の話になったとき、こんな風に言いようのない不公平感を抱いたことはありませんか?
亡くなった親御さん(被相続人)が生前に特定の相続人だけに多額の援助をしていた場合、残された財産だけを法定相続分どおりに分けるのは、なんだか納得がいかないですよね。その「なんだか納得いかない」というお気持ち、単なる感情論ではありません。法律は、そうした不公平をきちんと是正するための仕組みを用意しています。
それが、今回ご説明する「特別受益(とくべつじゅえき)」という制度です。
この記事を読めば、特別受益とは何か、どのようなケースが当てはまるのか、そして、不公平を正すための具体的な計算方法まで、しっかりとご理解いただけます。特別受益の基本を理解し、ご自身の状況で主張できる可能性があるかを確認することが重要です。
遺産分割の全体像については、遺産分割の対象財産で体系的に解説しています。
これって特別受益?認められるケース・認められないケース
「うちのケースは特別受益にあたるの?」と疑問に思いますよね。全ての生前贈与が特別受益になるわけではありません。法律(民法903条)では、特別受益を「遺贈」または「婚姻若しくは養子縁組のため若しくは生計の資本として受けた贈与」と定めています。少し難しい言葉ですが、具体例を見ていくとイメージが掴みやすいですよ。
【具体例】特別受益と判断されやすい贈与
ポイントは、「その人の生活の基盤を作るための、まとまった金額の援助」かどうかです。実務上、特別受益と判断されやすいのは、以下のようなケースです。
- 住宅購入資金の援助:マイホームの購入資金や頭金、ローンの肩代わりなど。特に不動産の生前贈与そのものも典型例です。
- 事業の開業資金や運転資金の援助:お店を開くためのお金や、事業が苦しいときの資金援助など。
- 高額な学費の援助:他の兄弟姉妹と比べて著しく高額な私立大学医学部や、海外留学の費用など。
- 遺言による贈与(遺贈):「長男に全財産を相続させる」といった遺言による贈与は、特別受益の典型です。
- 持参金・支度金:婚姻の際に、相当額を超える持参金や支度金を受け取っていた場合。
【具体例】特別受益と判断されにくい贈与
一方で、親が子を扶養する範囲内で行われる、少額の援助は特別受益にはあたりにくいと考えられています。
- 少額の生活費の援助:仕送りやお小遣い程度の金額。
- 一般的なお祝い金:社会通念上、妥当な金額の結婚祝いや出産祝い、新築祝いなど。
- 通常の学費:兄弟姉妹間で大きな差がない範囲の学費や塾の費用。
- 生命保険金や死亡退職金:これらは原則として「受取人固有の財産」とされ、特別受益にはあたりません。ただし、他の相続人と比べて著しく不公平な結果となるような、極めて高額なケースでは、例外的に特別受益に準じて考慮される可能性もゼロではありません。
より詳しい手続きについては、生命保険の手続きをご覧ください。
【図解】特別受益がある場合の遺産分割計算シミュレーション
では、実際に特別受益があった場合、遺産の分け方はどう変わるのでしょうか? ここが一番大切なポイントです。特別受益の計算は「持ち戻し」という考え方で行います。一見複雑に見えますが、次の3つの手順に分けると整理しやすくなります。
【モデルケース】
- 被相続人:父
- 相続人:長男、次男
- 相続開始時の遺産:2,000万円
- 長男が生前に受けていた援助(特別受益):1,000万円(住宅購入資金)
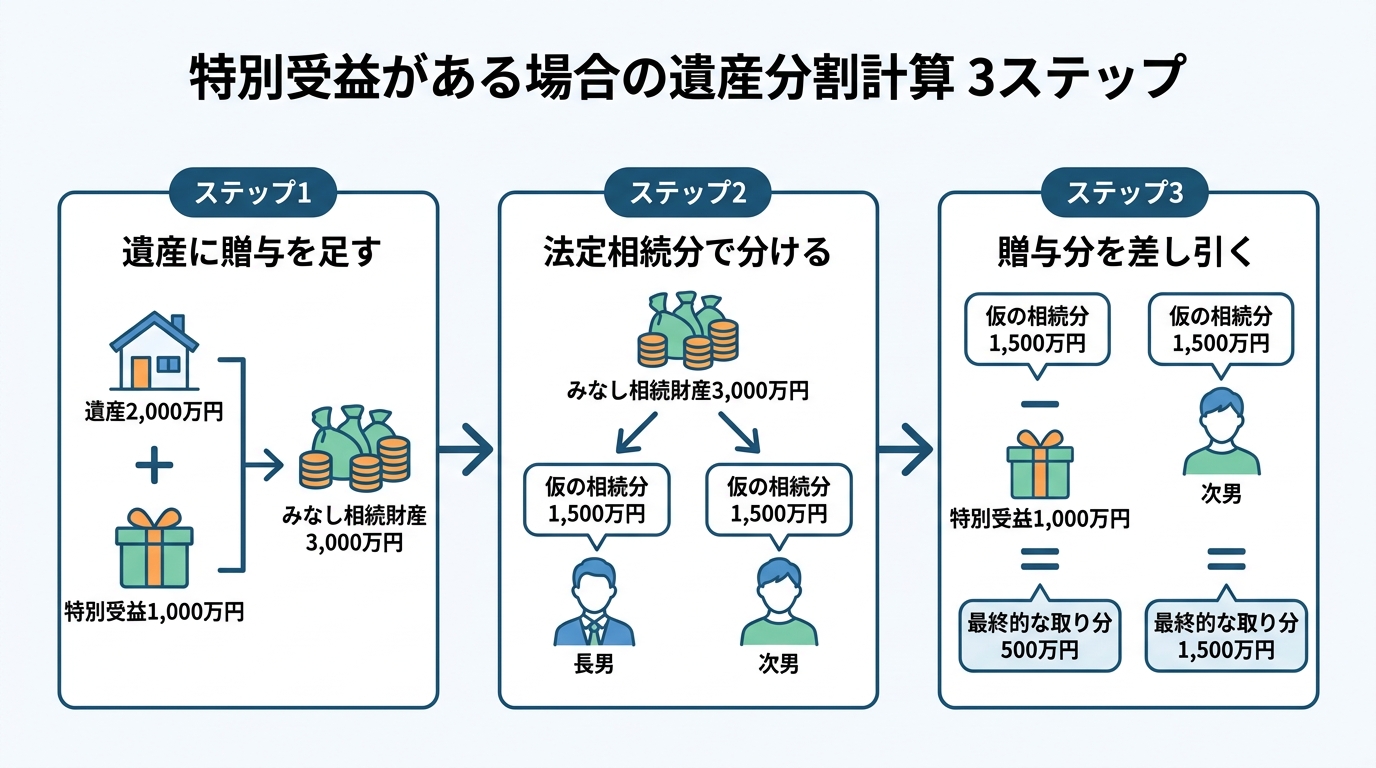
ステップ1:遺産総額に生前贈与分を足す(みなし相続財産)
まず、相続が始まった時点での遺産(2,000万円)に、長男が受け取った特別受益(1,000万円)を足し合わせます。これを「持ち戻し」といい、持ち戻した後の財産を「みなし相続財産」と呼びます。
計算式:2,000万円(遺産) + 1,000万円(特別受益) = 3,000万円(みなし相続財産)
なぜこんなことをするかというと、「生前の贈与がなければ、本来これだけの財産があったはずだ」という仮の財産額を算出し、それを基準に分けることで公平を保つためです。なお、贈与された不動産の評価額など、財産の評価は相続開始時の時価を基準とするのが原則です。
ステップ2:みなし相続財産を法定相続分で分ける
次に、ステップ1で算出した「みなし相続財産」を、法定相続分で分けます。今回のケースでは、相続人は子2人なので、法定相続分はそれぞれ2分の1です。
- 長男の仮の相続分:3,000万円 × 1/2 = 1,500万円
- 次男の仮の相続分:3,000万円 × 1/2 = 1,500万円
この時点では、まだ「仮の」取り分であることに注意してください。
ステップ3:贈与を受けた人は仮の相続分から差し引く
最後に、特別受益を受けた相続人の取得額を調整します。特別受益を受けていた長男は、ステップ2で計算した「仮の相続分」から、すでに受け取った贈与額を差し引きます。これが最終的な取り分(具体的相続分)となります。
- 長男の最終的な取り分:1,500万円(仮の相続分) – 1,000万円(特別受益) = 500万円
- 次男の最終的な取り分:1,500万円
いかがでしょうか。もし特別受益を考慮しないと、長男も次男も残った遺産2,000万円を半分ずつ(1,000万円ずつ)分けることになります。しかし、特別受益を考慮することで、次男の取り分は1,500万円となり、不公平が是正されるのです。なお、これらの財産調査を正確に行うことが、公平な遺産分割の前提となります。
要注意!持ち戻しが免除されるケースとその限界
特別受益の計算(持ち戻し)は、相続人間の公平を図るための重要なルールですが、絶対ではありません。被相続人が「この贈与は遺産分割の際に考慮しなくていいよ」という意思を残していた場合、持ち戻し計算が不要になることがあります。これを「持ち戻し免除の意思表示」と呼びます。
「持ち戻し免除の意思表示」とは?遺言書が重要に
持ち戻し免除の意思表示は、口約束でも成立するとされていますが、後になって「言った」「言わない」の争いになるのは目に見えています。そのため、トラブルを防ぐためには、遺言書や贈与契約書にその旨をはっきりと書き残しておくことが極めて重要です。
また、2019年の民法改正により、婚姻期間が20年以上の夫婦間で、住んでいる家(居住用不動産)を贈与または遺贈した場合は、原則として持ち戻し免除の意思表示があったものと推定されることになりました。これは、長年連れ添った配偶者の生活を保障するための特別なルールです。
持ち戻し免除でも「遺留分」は請求される可能性がある
「持ち戻しが免除されれば安心」と思ったら、実はそうとも限りません。持ち戻し免除にも、法律上の制限があります。それが「遺留分(いりゅうぶん)」です。
遺留分とは、兄弟姉妹以外の法定相続人に保障された、最低限の遺産の取り分のことです。たとえ被相続人が「長男への1,000万円の贈与は持ち戻し免除にする」という遺言を残していても、その結果、次男の取り分が遺留分を下回ってしまった場合、次男は長男に対して「遺留分侵害額請求」を行うことができます。
つまり、持ち戻し免除は万能ではなく、他の相続人の遺留分を侵害することはできない、という限界があるのです。このあたりは非常に専門的な判断が必要となるため、生前対策を考える上でも重要なポイントになります。
【専門家が解説】相続税と遺産分割で異なる「生前贈与」の扱い
ここで、多くの方が混同してしまう非常に重要な点について解説します。それは、「遺産分割(民法)」の話と「相続税(税法)」の話では、生前贈与の扱いが全く異なるという点です。
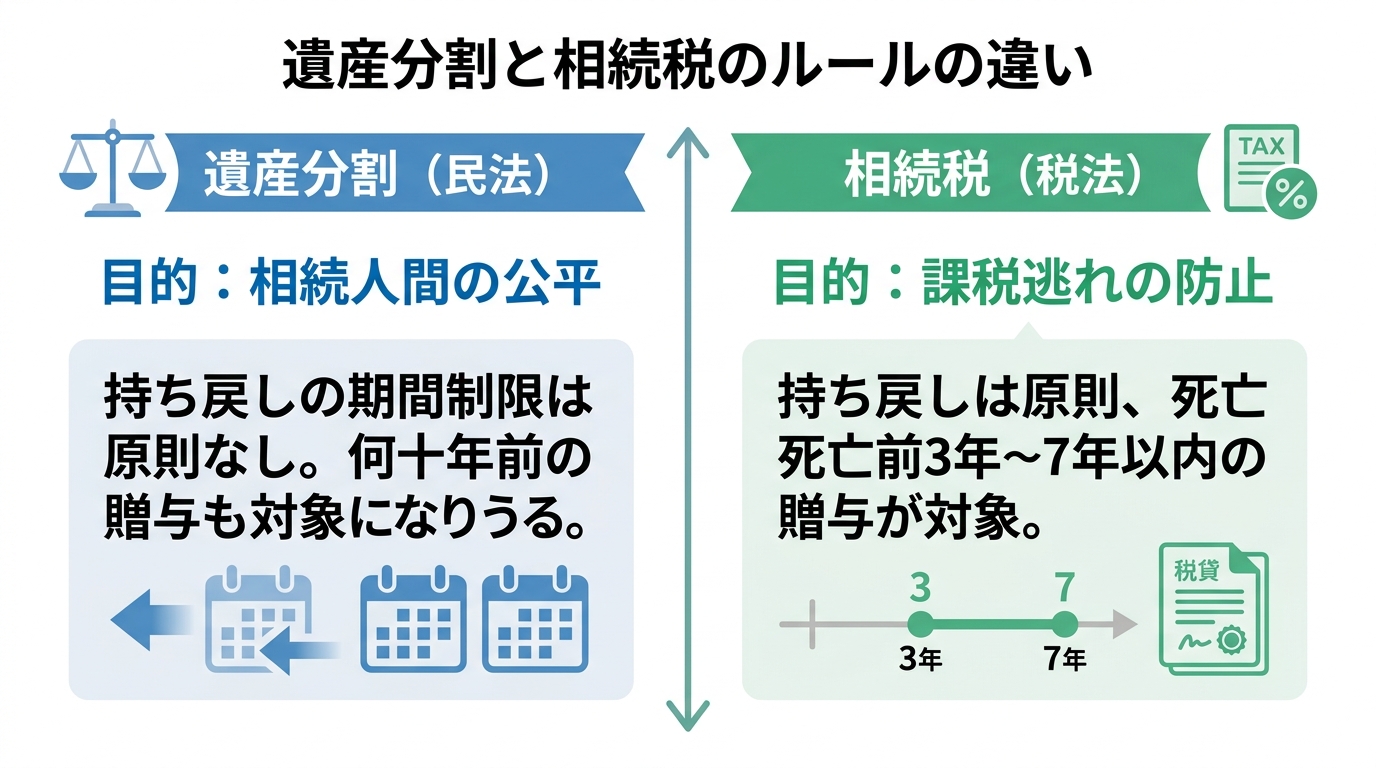
遺産分割(民法)における特別受益
- 目的:相続人間の公平を図ること。
- 持ち戻しの期間:原則として期間の制限はありません。何十年も前の贈与であっても、それが「生計の資本」としての贈与であれば、特別受益として持ち戻しの対象になり得ます。
相続税の計算における生前贈与加算
- 目的:相続税の課税逃れを防ぐこと。
- 持ち戻しの期間:原則として、相続開始前3年以内(2024年1月1日以降の贈与については段階的に延長され、最終的に7年以内)の贈与が対象です。
この違いは決定的です。「相続税の申告で3年(7年)より前の贈与は関係なかったから、遺産分割でも関係ないはずだ」と考えてしまうのは大きな誤解です。遺産分割協議では、10年前、20年前の住宅資金の援助も、特別受益として主張できる可能性があるのです。この違いを理解していないと、話し合いが噛み合わず、トラブルが深刻化しかねません。不動産取得の税金など、法律と税金は密接に関係していますが、目的やルールが異なる点を押さえておくことが重要です。
特別受益の主張に時効は?「10年」がタイムリミットになる場合も
「何十年も前の贈与も対象になるなら、いつ主張してもいいの?」という疑問が湧きますよね。特別受益を主張する権利そのものに、いわゆる「時効」はありません。
しかし、注意すべき重要なルールがあります。2023年4月1日に施行された改正民法により、相続開始から10年が経過すると、原則として特別受益や寄与分を考慮した遺産分割請求ができなくなりました。10年を過ぎてしまうと、法定相続分または指定相続分で財産を分けることしかできなくなるのです。
つまり、不公平感を抱いていても、問題を先延ばしにして10年が経ってしまうと、その権利を主張できなくなる可能性があるということです。この10年の期間制限は非常に重要です。遺産分割に納得がいかない場合は、早めに行動を起こす必要があります。
また、遺留分侵害額請求権は、「相続の開始」と「遺留分を侵害する贈与または遺贈があったこと」を知った時から1年、または相続開始の時から10年を経過すると消滅しますので、こちらも注意が必要です。
特別受益で揉めたら?放置は危険!今すぐ専門家へ相談を
特別受益の問題は、お金が絡むだけでなく、家族間の積年の感情も相まって、当事者同士の話し合い(遺産分割協議)だけでは解決が非常に難しいケースが少なくありません。「自分はもらっていない」「あれは贈与じゃない」などと水掛け論になり、感情的な対立から関係が修復不可能なほどこじれてしまうこともあります。
話し合いがまとまらなければ、家庭裁判所での遺産分割調停や審判といった手続きに進むことになりますが、そうなると時間も費用も、そして何より精神的な負担が大きくなってしまいます。
問題が深刻化する前に、法律と実務に関する専門家へ相談することで、状況に応じた対応方針を検討しやすくなります。
なぜ司法書士?八戸いちい事務所に相談するメリット
「弁護士に頼むほど大事にしたくない…」そうお考えの方もいらっしゃるかもしれません。私たち司法書士は、トラブルの予防や円満な解決をサポートする「街の法律家」です。八戸いちい事務所にご相談いただくことには、以下のようなメリットがあります。
- 公平な立場でのサポート:特定の相続人の代理人としてではなく、中立・公平な立場で、相続人全員が納得できる遺産分割協議書の作成をサポートします。
- 裁判所への書類作成支援:万が一、調停や審判になった場合でも、家庭裁判所に提出する申立書などの専門的な書類作成を支援できます。
- 不動産の名義変更までワンストップ:遺産に不動産が含まれる場合、協議後の不動産の名義変更(相続登記等)まで一貫して対応可能です。
- 包括的な手続き代行:預貯金の解約や名義変更など、面倒な相続手続き全般を代行する「遺産承継業務」もお受けできます。
私自身、法律事務所での13年以上の勤務経験があり、様々な相続トラブルを目の当たりにしてきました。その経験から、こじれる前の早期相談がいかに重要かを痛感しています。裁判所提出書類の作成支援や相続手続きの実務経験を踏まえ、司法書士の業務範囲内で対応方法をご提案し、必要に応じて弁護士等の専門職との連携もご案内します。
初回無料相談で確認できること
「相談したら依頼しないといけないのでは…」とご心配は不要です。まずは、あなたの状況をお聞かせください。当事務所の無料法律相談では、以下のようなことをご説明します。
- あなたのケースが特別受益を主張できるかの簡易診断
- 特別受益を考慮した場合のおおよその相続分のシミュレーション
- 今後の手続きの流れと、今やるべきことのご説明
- 当事務所に依頼した場合の費用の概算
一人で抱え込まず、まずは専門家の意見を聞いてみませんか。相続手続きや特別受益について不明点がある場合は、初回無料相談をご利用ください。状況を整理したうえで、今後の進め方をご案内します。
かなり昔に設定されて放置された抵当権の抹消方法(休眠担保権①)(抵当権者が個人の場合)
その古い抵当権、諦めないでください。抹消できます
「実家を相続したけど、登記簿を見たら明治時代の見知らぬ人の抵当権がついていた」「土地を売却しようとしたら、何十年も前の抵当権が残っているせいで話が進まない」
そんな状況に直面し、抵当権者の名前と古い住所しかわからず、連絡の取りようもなく途方に暮れてはいないでしょうか。「もう消すのは無理かもしれない」と、諦めかけている方もいらっしゃるかもしれません。
しかし、結論から申し上げます。その古い抵当権は、適切な法的手続きを踏めば抹消することが可能です。
この記事では、特に抵当権者が「個人」で「行方不明」という、最も困難に思えるケースに焦点を当て、その解決策を具体的かつ実践的に解説します。この記事では、休眠担保権を抹消するための主な手続き、行方不明の調査方法、供託金の計算上の注意点を整理して解説します。
「休眠担保権」とは?放置するリスクと抹消の必要性
登記簿に残ったままになっている、このような古い抵当権は「休眠担保権」と呼ばれます。これは、実際には借金を完済しているにもかかわらず、抹消の登記手続きがされないまま放置されてしまった結果、生じることがほとんどです。借金を返済しても、抵当権は自動的には消えないのです。
この休眠担保権を放置することには、以下のような明確なリスクが伴います。
- 不動産の売却が難しくなる:抵当権が残っている不動産は、買主や金融機関から抹消を求められることが多く、売却手続きが進みにくくなります。
- 新たな融資が受けられない:その不動産を担保に新たなローンを組もうとしても、古い抵当権が障害となり、金融機関の審査で不利に扱われる可能性があります。
- 相続時に手続きが複雑化する:将来、あなたの相続人がこの不動産を相続する際、同じ問題で苦労することになります。問題を先送りにしてしまうことで、子や孫の世代に大きな負担を残すことになりかねません。
近年、所有者不明土地問題が社会的な課題となっており、不動産登記に関する法改正も進んでいます。例えば、2026年4月1日からは、不動産の所有権の登記名義人について、住所や氏名等に変更があった日から2年以内に変更登記を申請することが義務化されています。不動産の権利関係を明確に保つことの重要性は高まっています。休眠担保権の抹消は、まさに資産価値を守るための重要な一歩と言えるでしょう。
抵当権者が行方不明な場合の3つの抹消方法
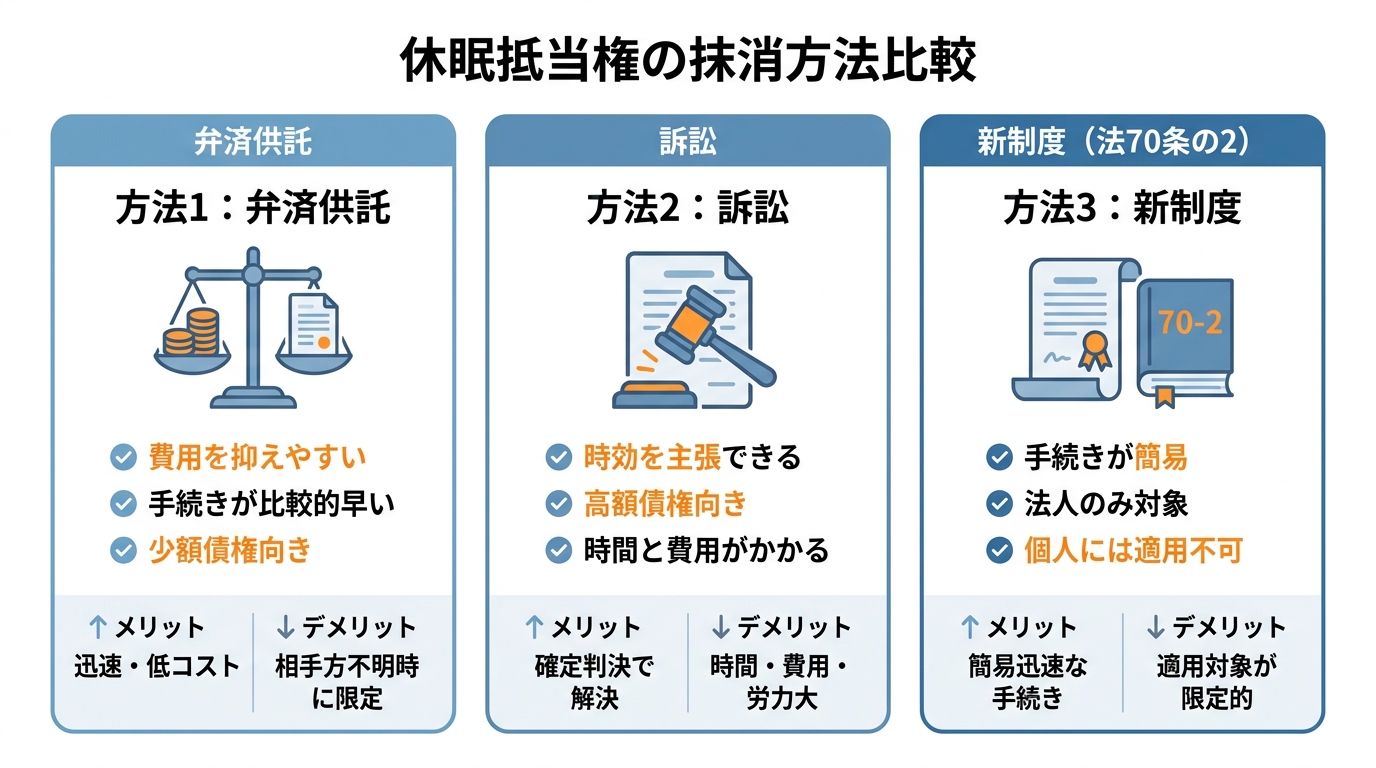
抵当権者と連絡が取れないという困難な状況でも、法律はいくつかの解決策を用意しています。抵当権付き不動産の相続でお困りの場合、主に以下の3つの方法が考えられます。この記事では、特に実務で利用されることが多い「弁済供託」を中心に詳しく解説します。
方法1:弁済供託による抹消
弁済供託とは、抵当権者に支払うべきお金(元本・利息・遅延損害金)を、相手方に代わって国(法務局)に預けることで、債務を消滅させることができる制度です。抵当権者が行方不明で弁済したくてもできない場合に、この制度を利用します。
登記義務者である抵当権者の所在が知れず、登記された債権の弁済期から20年以上が経過している場合には、被担保債権・利息・遅延損害金の全額を供託し、その供託を証する書面を添付することで、不動産の所有者が単独で抵当権の抹消登記を申請できる場合があります(不動産登記法第70条第3項後段)。特に、明治や大正、昭和初期に設定されたような少額の休眠担保権では、実務上利用されることの多い手段です。
方法2:訴訟(判決)による抹消
もう一つの方法は、裁判所に「抵当権抹消登記請求訴訟」を提起する方法です。裁判で、債権が時効によって消滅していることなどを主張し、勝訴判決を得られれば、その判決書を添付して単独で抹消登記を申請できます。
この方法のメリットは、債権額が高額で供託金の準備が難しい場合でも、債権の消滅を主張できる点にあります。一方で、訴訟には時間がかかる上、弁護士費用なども高額になる傾向があります。また、相手方が行方不明であるため、「公示送達」という特別な手続きが必要となり、さらに複雑化します。
方法3:法改正による新制度(不動産登記法第70条の2)
2023年4月1日に施行された法改正で、新たな特例制度が設けられました。これは、抵当権者が法人で、かつ解散から30年が経過しているなどの一定の条件を満たす場合に、調査報告書を法務局に提出することで、比較的簡易に抵当権を抹消できるというものです。
ただし、この記事のテーマである「個人」が抵当権者の場合には、この特例は適用されません。法人の休眠担保権についてはこのような便利な制度もできた、という補足情報としてご理解ください。
【実務解説】抵当権者の「行方不明」を証明する3ステップ(方法1の場合)
弁済供託や訴訟といった手続きを進める大前提として、「抵当権者が本当に行方不明であること」を客観的な証拠で証明する必要があります。これは、司法書士が実務で行う極めて重要なプロセスです。相続人の調査と同様に、公的な書類を一つひとつ積み重ねて立証していきます。
ステップ1:登記簿上の住所へ内容証明郵便を送付する
最初に行うべきは、登記簿に記載されている抵当権者の住所(またはその相続人の住所)宛に、配達証明付きの内容証明郵便を送ることです。
文面は「〇年〇月〇日付の抵当権設定契約に基づき、金銭を弁済いたしたく、ご連絡をお願いいたします。万が一、〇日以内にお返事なき場合は、弁済供託の手続きを取らせていただく予定です」といった趣旨のもので構いません。
重要なのは、その結果です。長年誰も住んでいない住所であれば、郵便局から「宛所に尋ねあたりません」や「受取人不在」といった理由で郵便物が返送されてきます。この返送されてきた封筒そのものが、「その住所に相手がいない」ことを示す第一の公的な証拠となるのです。決して開封したり捨てたりせず、そのまま保管してください。
ステップ2:住民票で現在の住所を調査する
次に、登記簿上の住所地を管轄する市区町村役場で、抵当権者の住民票の取得を試みます。多くの場合、住民票は既に消除されています。この「公的な記録上、現在の居場所が判明しない」という事実が、行方不明を裏付ける証拠となります。
なお、これらの書類はプライバシーに関わるため、第三者が請求するには「抵当権抹消のため」といった正当な利害関係を証明する必要があります。司法書士は職務上請求権に基づき、これらの調査をスムーズに進めることが可能です。
ステップ3:「不在住証明書」「不在籍証明書」を取得する
調査の最終段階として、ステップ2の調査結果を書面化するために、市区町村役場で「不在住証明書」と「不在籍証明書」を取得します。これは、あまり聞き慣れない書類かもしれませんが、法務手続きにおいては当事者の所在(不存在)を証明するための資料として一定の意味を持ちます。
- 不在住証明書:「(調査対象の)人物の住民登録は、指定された住所にはありません」という証明書。
- 不在籍証明書:「(調査対象の)人物の本籍は、指定された本籍地にはありません」という証明書。
ステップ2で調査した最後の住所地や本籍地でこれらの証明書を取得することで、「登記簿上の最後の住所地に住んでおらず、かつ、本籍もそこにない」という事実を公的に証明できます。内容証明郵便の返送と併せて、これらの書類が「行方不明であること」を法的に立証する最終的な証拠となるのです。
【計算例つき】休眠担保権の供託金の正確な計算方法
行方不明の証明と並行して、供託すべき金額を正確に計算する必要があります。供託金額の計算では、元本、利息、遅延損害金、適用利率、端数処理を確認する必要があり、専門的な判断を要します。
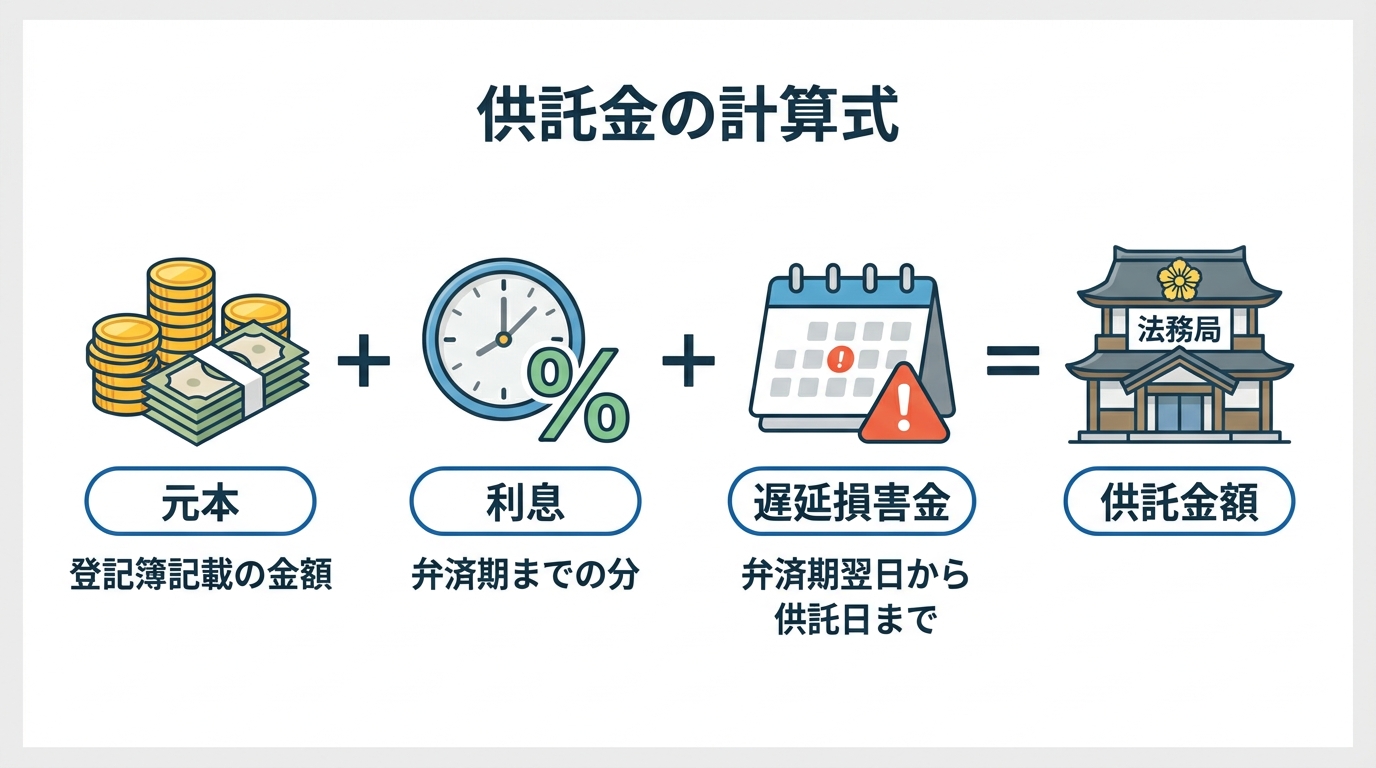
供託金額の3つの構成要素とは?
供託する金額は、以下の3つの合計額となります。
- 元本(債権額):登記簿に記載されている「金〇〇円」という金額です。
- 利息:契約で定められた弁済期(返済期限)までの利息です。
- 遅延損害金:弁済期の翌日から、実際に供託する日までの遅延に対する損害金です。
ここで重要なのは、たとえ登記簿に利息や遅延損害金の記載がなくても、法律で定められた利率(法定利率)で計算する必要があるという点です。民法上の法定利率は、2020年3月31日までは原則年5%、商事法定利率が適用される場合は年6%とされていました。2020年4月1日以降は年3%となり、3年ごとに見直されますが、2026年4月1日から2029年3月31日までの第3期も年3%のままです。
計算例:明治時代の「金50円」の抵当権を抹消する場合
では、具体的な事例で計算してみましょう。
【設定】
- 元本:金50円
- 登記日:明治40年10月1日
- 弁済期:大正7年9月30日(登記日から約11年後)
- 利率・損害金の定め:登記簿に記載なし
- 供託日:令和8年10月5日
1. 元本
これは単純に登記簿の記載通りです。
元本:50円
2. 利息(弁済期まで)
登記簿に利率の定めがないため、当時の法定利率(旧民法:年5%)を適用します。期間は登記日から弁済期までの約11年です。
計算にあたっては、弁済期までの期間を日割りで確認し、供託所の取扱いに沿って端数処理を行います。概算では、50円 × 5% × 約11年 = 約27円50銭となります。
3. 遅延損害金(弁済期翌日から供託日まで)
これも定めがないため法定利率(年5%)を適用します。期間は大正7年10月1日から令和8年10月5日までの約108年間です。
計算にあたっては、大正7年10月1日から実際の供託日までの期間を日割りで確認し、供託所の取扱いに沿って端数処理を行います。概算では、50円 × 5% × 約108年 = 約270円となります。
4. 供託金の合計
50円(元本)に、弁済期までの利息と供託日までの遅延損害金を加えた金額を供託します。上記の概算では347円前後となりますが、実際の供託額は日割り計算と端数処理を確認したうえで確定します。
このように、元本が非常に少額な昔の抵当権では、100年以上の利息や遅延損害金を計算しても、供託金は十分に現実的な金額に収まることがほとんどです。民法上の法定利率は、法務省が公表している各期間の法定利率を確認します。休眠担保権の供託金を計算する際は、契約日、弁済期、遅滞に陥った時期、約定利率の有無を確認したうえで、適用される利率を判断する必要があります。
計算する上での最重要注意点:利息制限法の変遷
専門家として、計算において最も注意を払うべき点をお伝えします。それは、登記簿に記載された利率が、当時の「利息制限法」の上限金利を超えている場合があることです。
現在の利息制限法は昭和29年法律第100号として制定されましたが、それ以前にも明治10年太政官布告第66号の利息制限法が存在していました。古い契約の利率を検討する際は、契約当時に適用される利息制限法や経過措置を確認する必要があります。
これを怠り、登記簿通りに計算してしまうと、本来支払う必要のない過大な金額を供託してしまうリスクがあります。どの時代の契約にどの利率を適用すべきか、正確な法的知識が不可欠です。
供託から登記完了までの手続きの流れ
調査と計算が完了したら、いよいよ法務局での手続きに移ります。全体の流れは以下の通りです。
1. 供託書の作成と法務局への提出
まず、計算した金額に基づき「供託書」という書類を作成します。供託書には、当事者の情報や供託金額のほか、「供託の原因たる事実」として、なぜ供託するのか(例:抵当権者が行方不明であり、弁済を受領することができないため)を具体的に記載する必要があります。
作成した供託書と、これまでに収集した行方不明を証明する書類(内容証明郵便の返送封筒、不在住証明書など)を、原則として債務の履行地に所在する供託所に提出します。実際の提出先は、事案ごとに管轄供託所へ確認する必要があります。
2. 供託金の納付と「供託書正本」の受領
供託課で書類が受理されると、納付書が渡されますので、それに従って計算した供託金を納付します(法務局内の銀行窓口などで納付できます)。
納付が完了すると、窓口で「供託書正本」という非常に重要な書類が交付されます。これは、あなたが国にお金を預けたことの公的な証明書であり、後の登記申請で必要不可欠なものです。
3. 抵当権抹消登記の申請
最後のステップです。法務局の「登記申請窓口」に、抵当権抹消登記の申請をします。申請書には、通常の添付書類に加え、以下のものを添付します。
- 登記原因証明情報:先ほど受け取った「供託書正本」がこれにあたります。
- 行方不明を証する書面:内容証明郵便の返送封筒や不在住証明書など。
登記申請時には、登録免許税(不動産1個につき1,000円)が必要です。もし、過去に登記識別情報(権利証)を紛失している場合でも、この手続きでは問題ありません。
申請後、法務局での審査を経て、問題がなければ登記簿から古い抵当権が抹消されます。完了までの期間は、管轄法務局の処理状況や補正の有無によって異なります。これにより、対象となった抵当権の登記は抹消され、売却や担保設定を検討しやすい状態になります。
ご自身での手続きが難しいと感じたら
ここまで、休眠担保権の抹消手続きについて、実務的な詳細を解説してきました。おそらく、「思った以上に複雑で、専門的な調査や判断が必要だ」と感じられたのではないでしょうか。
特に、行方不明の証明のための戸籍調査や、時代を遡った利率の計算、法務局に提出する書類の正確な作成は、一般の方がご自身で行うには多くの時間と労力を要し、ミスが生じるリスクも伴います。
当事務所の司法書士は、法律事務所で10年以上の勤務経験があり、このような特殊な登記手続きや関連する裁判書類作成業務にも精通しております。複雑な調査や計算、書類作成をサポートし、お客様の負担を軽減しながら、抵当権抹消に向けた手続きを進めます。初回のご相談は無料ですので、少しでもご不安な点があれば、まずはお気軽にお話をお聞かせください。
当事務所の無料法律相談をご利用いただくことで、あなたのケースにおける最適な解決策と、明確な費用をご提示できます。長年の悩みを解消し、大切な資産を次の世代に引き継ぐため、ぜひ専門家の力をご活用ください。
相続手続きは誰に頼む?専門家5者の費用と業務内容を徹底比較
遺産承継業務、誰に頼む?まずは全体像を把握しよう
ご家族が亡くなられた後は、比較的短い期間で相続手続きを進める必要があります。「戸籍を集めて、銀行口座を解約して、不動産の名義を変えて…」と、必要な手続きは多岐にわたります。何から手をつければ良いのか、誰に相談すれば良いのか分からず、途方に暮れてしまう方も少なくありません。
この記事では、相続手続きの全体像と、それぞれの専門家の役割を整理します。ご自身の状況に合う相談先を検討する際の参考にしてください。
まず「遺産承継業務」とは、亡くなった方(被相続人)の財産を相続人へ引き継ぐための一連の手続きをまとめた呼び方です。具体的には、以下のような多岐にわたる作業が含まれます。
- 相続人の確定(戸籍謄本などの収集)
- 相続財産の調査(預貯金、不動産、有価証券などの洗い出し)
- 遺産分割協議書の作成
- 預貯金の解約・名義変更
- 不動産の名義変更(相続登記)
- 株式など有価証券の名義変更
- 相続税の申告・納付
この記事で比較する専門家たちは、これらの手続きの専門家です。しかし、それぞれに得意分野や法律で定められた業務範囲があります。この違いを理解することが、最適な依頼先を見つける第一歩となります。このテーマの全体像については、遺産承継業務の全体像で体系的に解説しています。
【比較表】遺産承継業務の依頼先5者をひと目でチェック
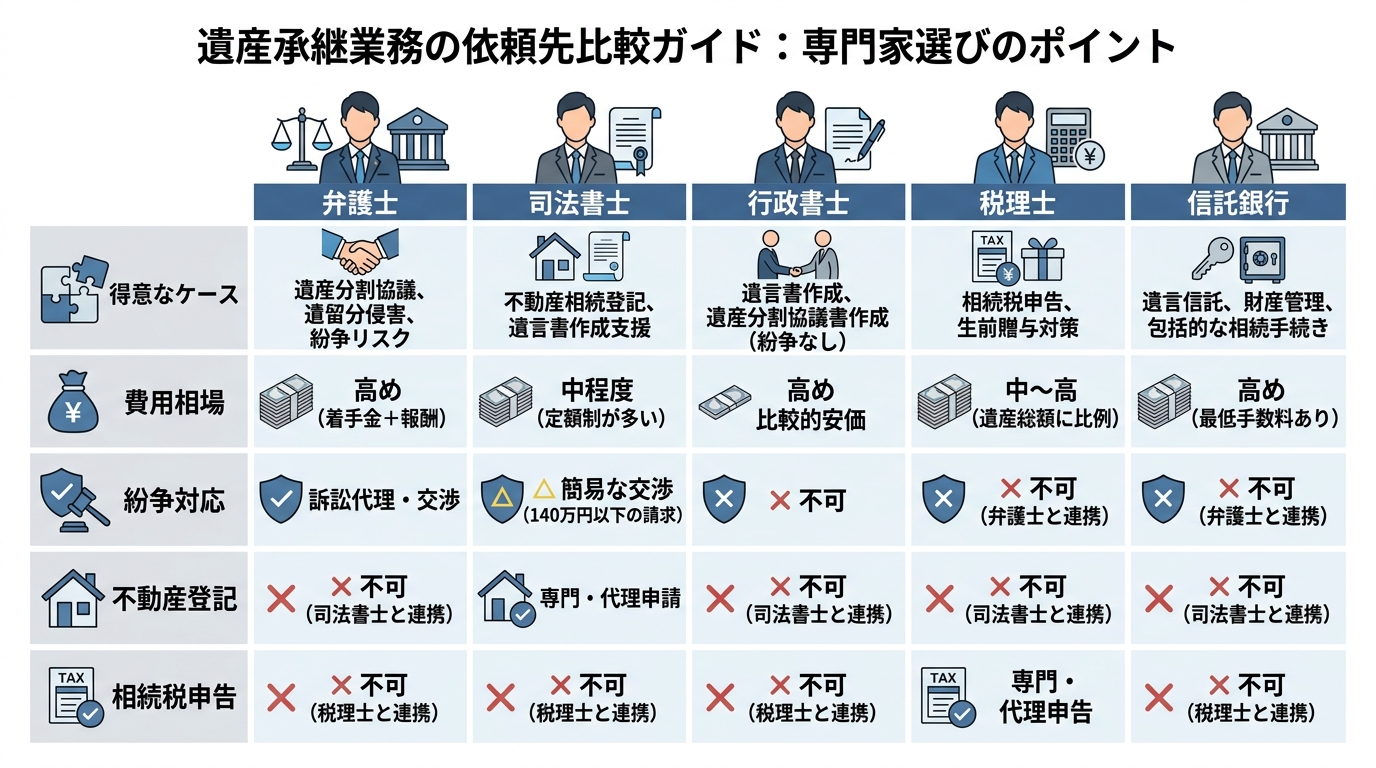
相続手続きを依頼できる専門家や機関はいくつかありますが、代表的なのは弁護士、司法書士、行政書士、税理士、そして信託銀行です。まずは、それぞれの特徴を一覧で確認し、大まかな違いを掴んでみましょう。
| 弁護士 | 司法書士 | 行政書士 | 税理士 | 信託銀行 | |
|---|---|---|---|---|---|
| 主な業務範囲 | 相続全般、紛争解決 | 不動産登記、相続手続き全般 | 書類作成(遺産分割協議書など) | 相続税申告、税務相談 | 相続手続き全般(窓口業務) |
| 得意なケース | 相続人間で争いがある | 不動産を含み、争いのない相続 | 不動産がなく、争いのない相続 | 相続税申告が必要 | 財産が多く、丸ごと任せたい |
| 費用相場(目安) | 高額(着手金+成功報酬) | 中程度(30万円~) | 比較的安価(15万円~) | 中~高額(遺産総額の0.5~1%) | 非常に高額(最低100万円~) |
| 紛争対応 | ◎ 可能 | × 不可 | × 不可 | × 不可 | × 不可(弁護士紹介) |
| 不動産登記 | △ 提携司法書士へ依頼 | ◎ 可能 | × 不可 | △ 提携司法書士へ依頼 | △ 提携司法書士へ依頼 |
| 相続税申告 | △ 通知弁護士は可能/通常は税理士連携 | △ 提携税理士へ依頼 | × 不可 | ◎ 可能 | △ 提携税理士へ依頼 |
※費用はあくまで一般的な目安であり、財産の内容や相続人の数によって変動します。正確な料金については、個別にご確認ください。
依頼先候補それぞれのメリット・デメリットを深掘り解説
比較表で大枠を掴んだところで、次に各専門家・機関の具体的な強みと注意点を詳しく見ていきましょう。各専門家・機関の特徴が、ご自身の状況に合うか確認してみてください。
【紛争解決のプロ】弁護士
メリット:
弁護士に依頼する最大のメリットは、相続人間のトラブル、つまり「争い」に対応できる唯一の専門家である点です。遺産の分け方で揉めている、特定の相続人と連絡が取れないといった場合に、代理人として他の相続人と交渉したり、家庭裁判所での調停や審判手続きを進めたりすることができます。すでに紛争が起きている、あるいは起きる可能性が高い場合には、弁護士への相談が適しています。こうした状況では、遺産分割の対象財産を法的に確定させるプロセスが重要になります。
デメリット:
一方で、費用が他の専門家と比較して高額になる傾向があります。多くの場合、「着手金」と遺産分割で得られた経済的利益に応じた「成功報酬」が必要となるため、総額が数百万円にのぼることも珍しくありません。そのため、特に争いがないケースでは、費用面でオーバースペックになってしまう可能性があります。
【手続きと登記の専門家】司法書士
メリット:
司法書士の大きな強みは、不動産の名義変更(相続登記)について、権利に関する登記申請手続の代理を業として扱える点です。相続財産に不動産が含まれる場合、相続登記は避けて通れません。その上で、預貯金の解約や株式の名義変更といった、その他の面倒な手続きもまとめて代行する「遺産承継業務」を一括で依頼できます。紛争性のない相続手続きであれば、司法書士が窓口となることで、スムーズに全体を進めることが可能です。
デメリット:
弁護士と違い、相続人間の紛争に代理人として介入することはできません。もし手続きの途中で争いが発生した場合は、弁護士に対応を依頼する必要があります。また、相続税の申告は税理士の独占業務であるため、申告が必要な場合は別途税理士への依頼が必要です。ただし、信頼できる税理士と連携している司法書士事務所であれば、窓口一つで対応してくれる場合がほとんどです。具体的な相続時の銀行・証券口座手続きについては、こちらの記事で詳しく解説しています。
【書類作成の専門家】行政書士
メリット:
行政書士は、遺産分割協議書の作成や、相続財産に自動車が含まれる場合の名義変更など、官公署へ提出する書類作成の専門家です。費用が他の専門家と比べて比較的安価な傾向にあるのが魅力です。
デメリット:
対応できる業務範囲が限定的である点が最大のデメリットです。不動産の相続登記や、相続人間の紛争対応、相続税の申告は行政書士の業務範囲外となります。そのため、相続財産に不動産がなく、相続税もかからず、相続人間で全く揉めていない、といった非常にシンプルなケースでの選択肢と言えるでしょう。
【相続税の専門家】税理士
メリット:
税理士は、その名の通り「税金」の専門家です。相続税申告を専門家に依頼する場合は、税理士等の税理士業務を行える専門家に依頼します。正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、相続税の申告が必要になることがあります。正確な財産評価に基づいた申告書の作成はもちろん、特例を活用した節税対策や、将来の税務調査への対応など、税務に関するあらゆる面で頼りになります。相続税の計算には、正確な不動産評価額の確認方法を理解することが重要です。
デメリット:
相続税申告以外の相続手続きは専門外です。不動産の相続登記や預貯金の解約などは、別途司法書士などへ依頼する必要があります。そのため、相続税申告とそれ以外の手続きを、それぞれ別の専門家に依頼する手間が発生します。
【富裕層向けサービス】信託銀行
メリット:
信託銀行などが提供する「遺産整理業務」は、一つの窓口で相続に関するあらゆる手続きを任せられるのが最大のメリットです。担当者が付き、必要な専門家(司法書士、税理士、弁護士)の手配もすべて行ってくれるため、依頼者は手間をかけることなく手続きを完了できます。金融機関としての信頼性や安心感も大きな魅力でしょう。
デメリット:
最大のデメリットは、費用が非常に高額であることです。多くの場合、最低報酬が100万円以上に設定されており、遺産総額に比例して手数料も高くなります。基本的には、多額の金融資産を持つ富裕層向けのサービスと位置づけられています。
あなたの状況はどれ?ケース別・最適な依頼先の選び方
ここまで見てきた各専門家の特徴を踏まえ、具体的な状況別に最適な依頼先を考えてみましょう。ご自身のケースに最も近いものを見つけてください。
ケース1:相続人同士で揉めている、または揉めそうな場合
→ 弁護士への相談を優先
代理人による交渉や法的手続きを希望する場合は、弁護士への相談が基本となります。紛争化する可能性がある段階で相談することで、感情的な対立を抑えながら対応方針を検討しやすくなります。
ケース2:揉めてはいないが、不動産や預貯金の手続きが複雑な場合
→ 「司法書士」が最適
相続財産に不動産があり、預貯金や株式など手続きが多岐にわたるけれど、相続人間での争いはない。このようなケースでは、「司法書士」が中心となって進めることで効率的に対応しやすい場合があります。不動産の相続登記はもちろん、面倒な金融機関の手続きも「遺産承継業務」としてまとめて任せられます。もし相続税申告が必要な場合でも、司法書士が窓口となり、提携している税理士と連携して進めてくれるため、依頼者が複数の専門家とやり取りする手間を省けます。
ケース3:相続税の申告が明らかに必要で、財産額が大きい場合
→ まずは「税理士」へ相談を
遺産総額が大きく、明らかに相続税の申告が必要な場合は、まず「税理士」に相談するのがスタート地点となります。正確な財産評価と節税対策が最優先課題となるからです。その上で、不動産登記は司法書士、預貯金解約は司法書士など、税理士を窓口として他の専門家と連携していくのが一般的な流れです。
ケース4:財産は預貯金と車のみで、相続人も少なく円満な場合
→ 「行政書士」または「司法書士」へ
不動産がなく、相続税もかからないシンプルなケースでは、「行政書士」に遺産分割協議書の作成などを依頼すると費用を抑えられる可能性があります。あるいは、司法書士事務所でも預金口座の凍結解除など、必要な手続きだけを部分的に依頼することも可能です。どちらがご自身のケースに適しているか、一度相談してみると良いでしょう。
結論:費用対効果で選ぶなら司法書士が最適な理由
ここまで様々な専門家を比較してきましたが、「争いはないけれど、手続きはきちんと専門家に任せたい」という大多数の方にとって、最もバランスが良く、費用対効果に優れた選択肢は「司法書士」であると、私たちは考えています。
その理由は、相続手続きにおいて重要な不動産登記を直接扱えることに加え、預貯金解約などの広範な手続きをカバーできるからです。
例えば、行政書士に依頼した場合、費用は安価に見えるかもしれませんが、不動産登記が必要になれば別途司法書士を探さなければならず、結果的に手間も費用もかさんでしまうことがあります。
また、弁護士への依頼は、円満に話し合えるはずの親族間でさえ「何か争うつもりなのだろうか?」と相手を身構えさせてしまい、かえって対立が深まる可能性があります。もちろん、すでに紛争が起きている場合は別ですが、平和的な解決を目指すのであれば、初めから弁護士に依頼するのは慎重になるべきでしょう。
信託銀行のサービスは非常に便利ですが、やはり高額な手数料が負担になる場合があります。よほどの富裕層でなければ、その費用に見合うメリットを感じるのは難しいかもしれません。
その点、司法書士は、紛争性のない手続き全般をワンストップでサポートし、弁護士や信託銀行ほど高額な費用はかかりません。相続税申告が必要な場合も、提携税理士と連携することで窓口一つで対応できます。このように、外注を最小限に抑え、依頼者の負担を減らしつつ、必要に応じて他士業と連携しながら、依頼内容に応じた費用で相続手続きを支援できる点が、司法書士事務所に相談するメリットです。当事務所では様々な対応業務を行っております。
八戸市の遺産承継業務は、八戸いちい事務所にご相談ください
ここまでお読みいただき、ありがとうございます。八戸いちい事務所は、司法書士と行政書士の資格を持つ代表が、直接皆様のご相談を承ります。
私は、法律事務所での13年間の勤務経験で、多くのトラブルがこじれてしまう場面を目の当たりにしてきました。その経験から、「争いが起きてから解決する」のではなく、「争いを未然に防ぎ、平和的に手続きを進める」ことの重要性を強く感じています。
当事務所は、司法書士・行政書士のダブルライセンスに加え、地域の信頼できる弁護士や税理士とも緊密に連携しています。そのため、不動産登記や遺産分割協議書の作成を当事務所で対応し、税務相談が必要な場合は税理士、紛争対応が必要な場合は弁護士と連携して進められる体制を整えています。
「何から相談していいか分からない」「うちの場合は誰に頼むのがベストなの?」そんな漠然としたご不安を抱えたままで構いません。まずはお気軽にお話をお聞かせください。初回のご相談は無料です。相続手続きについて相談しやすい法律専門職として、丁寧に対応いたします。
八戸市とその近郊で相続手続きにお悩みの方は、ぜひ一度、八戸いちい事務所までご連絡ください。
相続した実家に抵当権?抹消登記の手続きと放置リスクを解説
ご安心ください。相続した不動産に抵当権は抹消できます
親御様が亡くなり、大切なご実家を相続された。しかし、いざ登記簿謄本(登記事項証明書)を見てみると、「抵当権」や「根抵当権」という見慣れない文字が…。
「ローンは完済したと聞いていたのに、まだ借金が残っているの?」「このままでは、この家を売ったりもできないんだろうか?」
そのような場合、不安を感じる方も少なくありません。
でも、どうぞご安心ください。その抵当権は、きちんと手続きを踏めば抹消することができます。
この記事では、八戸で多くの相続案件に携わってきた司法書士が、あなたのその不安を解消するために、以下の点を一つひとつ、丁寧にご説明していきます。
- そもそも抵当権・根抵当権とは何か、なぜ登記が残っているのか
- 相続登記と抵当権抹消、どちらを先にすべきか
- もし抵当権の登記を放置したら、どんなリスクがあるのか
- ご自身で手続きする場合と、専門家に依頼する場合の違い
この記事を読み終える頃には、ご自身の状況を正しく理解し、次に何をすべきかが明確になっているはずです。まずは状況を整理し、必要な手続きを確認していきます。
そもそも抵当権・根抵当権とは?なぜ登記が残っているのか
「ローンは払い終わったはずなのに、なぜ?」多くの方が最初に抱く疑問です。その答えを知るために、まずは抵当権とは何か、そしてなぜ登記が消えずに残っているのかを理解しましょう。
「抵当権」とは?住宅ローンなどで設定される担保
抵当権とは、とても簡単に言うと、「もし住宅ローンの返済が滞ってしまったら、その不動産を売却するなどしてお金を回収させてもらいますね」という、金融機関との「約束のしるし」です。
金融機関は、この約束を公的に証明するために、法務局に「抵当権設定登記」を申請します。これにより、不動産の登記簿に「どこの金融機関が、いくらのお金を貸していて、この不動産を担保に取っています」という情報が記録されるわけです。
そして、ここが一番大切なポイントです。住宅ローンを全額返済すると、この「約束」の効力そのものはなくなります。しかし、登記簿上の記録は自動的には消えてくれません。
登記簿の記録を消すためには、こちらから「ローンを完済したので、担保のしるしを消してください」という「抵当権抹消登記」を法務局に申請する必要があるのです。
「根抵当権」とは?事業資金の借入などで利用される特殊な担保
一方、「根抵当権(ねていとうけん)」は、抵当権と少し性質が異なります。
抵当権が「1回の住宅ローン」といった特定の借入だけを担保するのに対し、根抵当権は「この上限額(極度額)の範囲内なら、何度でもお金を借りたり返したりできますよ」という、いわば「融資の利用枠」を担保するものです。
亡くなられた親御様が事業を営んでいた場合などによく利用されます。取引が続いている間は、一度完済しても登記を消さずに、また新たな融資の担保として使い続けることができる、非常に便利な仕組みです。
しかしその分、相続が起こった際には「元本確定」という手続きや、「6ヶ月」という特別な期限が関わってくるなど、抵当権よりも少し複雑なルールがあります。これについては、後ほど詳しく解説しますね。
【状況別】相続登記と抵当権抹消、どちらを先に進めるべき?
相続の手続きを進める上で、多くの方が迷われるのが「不動産の名義変更(相続登記)」と「抵当権抹消登記」の順番です。このテーマの全体像については、「不動産の名義変更(相続登記等)」で体系的に解説しています。
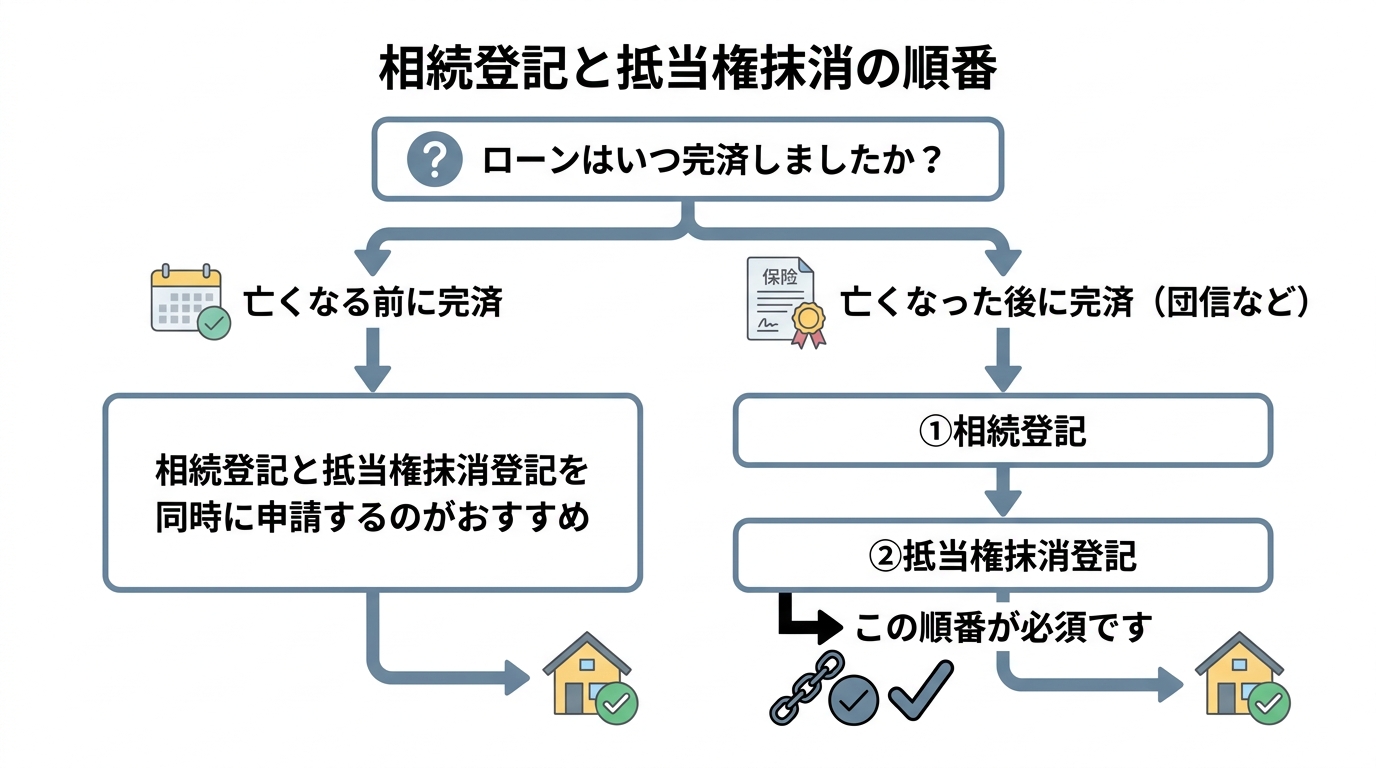
この順番は、実は法律で明確に決められています。判断の基準は非常にシンプルで、「亡くなる前にローンを完済していたか、後に完済したか」によります。ご自身の状況がどちらに当てはまるか、確認してみましょう。
ケース1:亡くなる前にローンを完済していた場合
お父様が生前に住宅ローンなどをすべて完済されていたケースです。
この場合、抵当権を抹消する原因(ローンの完済)は、お父様がご存命の時に発生しています。そのため、法律上は、相続登記をして不動産の名義を相続人に変える前に、相続人の一人から直接、抵当権抹消登記を申請することが可能です。
しかし、実務上は、今後の不動産の売却や管理をスムーズに行うために、「相続登記」と「抵当権抹消登記」を同時に(専門用語で「連件」といいます)申請するのが一般的であり、最も確実な方法です。一度の手続きで全てをきれいに整理できるので、二度手間になる心配がありません。
ケース2:亡くなった後にローンが完済となった場合
亡くなられた後に、ローンが完済扱いになったケースです。この代表例が、「団体信用生命保険(団信)」によって住宅ローンが弁済された場合です。
この場合、抵当権が消滅したのは相続が開始した後、つまり不動産の所有権がお父様から相続人に移った後ということになります。そのため、登記の手続きは必ず以下の順番で行わなければなりません。
- 相続登記:まず、不動産の名義を正式に相続人へ変更します。
- 抵当権抹消登記:次に、新しい名義人となった相続人から、抵当権の抹消を申請します。
この順番を間違えてしまうと、法務局で申請が受け付けられません。団信に加入されていた場合は、まずは生命保険の手続きを進め、金融機関から抵当権抹消に必要な書類を受け取った後、この順番で登記を進めることになります。より具体的な手順については、「生命保険の手続き」をご覧ください。
抵当権抹消登記を放置する3つの重大なリスク
「ローンは完済しているのだから、登記なんてそのままでも問題ないのでは?」と思われるかもしれません。しかし、抵当権の抹消登記を放置すると、将来的に思わぬ不利益を被る可能性があります。ここでは、その代表的な3つのリスクをご紹介します。
リスク1:不動産の売却・贈与が進みにくくなる
最も大きなリスクは、その不動産を売りたい、あるいは誰かに贈与したいと思ったときに、手続きがスムーズに進まないことです。
考えてみてください。あなたが家を買う立場だったとして、登記簿に金融機関の抵当権が残っている物件を、安心して購入できるでしょうか。買主が住宅ローンを組む場合、抵当権が残ったままの物件では、金融機関の審査上、融資が難しくなることがあります。結果として、売却手続きが大きく滞る可能性があるということになってしまいます。
いざ売りたいという絶好のタイミングが訪れても、そこから抵当権抹消の手続きを始めるのでは、時間もかかり、大切なチャンスを逃してしまうかもしれません。より具体的な手順については、「相続において不動産を売却するメリット・デメリット」をご覧ください。
リスク2:新たな融資の担保に使えない
将来、そのご実家を担保に新しい融資を受けたい(例えば、リフォームローンなど)と考えた場合も、障害となります。
金融機関は融資の審査をする際、必ず不動産の登記簿を確認します。そこに他の金融機関の抵当権が残っていると、「この不動産の担保価値は低い」と判断され、融資を断られたり、希望額よりも低い金額になる可能性があります。将来の資産活用の選択肢を、自ら狭めてしまうことになるのです。
リスク3:時間が経つほど手続きが複雑化する
「いつかやろう」と先延ばしにしていると、時間が経てば経つほど、手続きはどんどん面倒になっていきます。
- 金融機関の変更:ローンを組んだ金融機関が、合併や商号変更を繰り返しているかもしれません。
- 書類の紛失:完済時に受け取ったはずの重要な書類(登記済証や登記識別情報など)をなくしてしまう可能性があります。再発行は非常に困難です。
- さらなる相続の発生:相続人であるご自身やご兄弟が亡くなってしまうと、権利関係がさらに複雑になり、手続きに関わる人が増えてしまいます。
特に、金融機関から受け取った書類を紛失した場合、登記識別情報を紛失した際の対処法はありますが、余計な手間と費用がかかってしまいます。「気づいた今」が、最も簡単で確実に手続きを終えられるタイミングなのです。
相続時の抵当権抹消登記、自分でやる?司法書士に頼む?
さて、手続きの重要性をご理解いただいたところで、次に考えるのは「誰が手続きをするか」です。ご自身で挑戦することもできますし、専門家である司法書士に任せることもできます。それぞれのメリット・デメリットを見ていきましょう。
自分で手続きする場合の流れと必要書類・費用
ご自身で手続きを行う場合、費用を安く抑えられるのが最大のメリットです。かかる費用は、登録免許税(不動産1個につき1,000円)や、戸籍謄本などの書類取得にかかる実費のみです。
手続きの大まかな流れは以下の通りです。
- 必要書類の収集:金融機関から預かった書類一式、亡くなった方の出生から死亡までの戸籍謄本、相続人の現在の戸籍謄本、不動産を相続する方の住民票など。より詳しい登記識別情報を紛失した場合の対応も参考にしてください。
- 登記申請書の作成:法務局のウェブサイトにある雛形を参考に、申請書を作成します。
- 法務局への申請:不動産の所在地を管轄する法務局へ、書類一式を提出します。
一方で、デメリットとしては、書類の収集や作成に手間がかかること、そして、書類作成に不明点がある場合は平日の日中に法務局へ相談する必要が生じることがある点が挙げられます。申請自体は、条件を満たせば郵送やオンラインで行うことも可能です。
登記申請書の様式については、法務局のウェブサイトで確認できます。
参照:不動産登記の申請書様式について – 法務局
司法書士に依頼する場合の流れと費用相場
司法書士に依頼する最大のメリットは、「安心感」と「時間の節約」です。面倒な書類の収集・作成から法務局への申請まで、すべての手続きをあなたの代理人として正確に進めてくれます。
特に、以下のような少しでも複雑な要素がある場合は、専門家への依頼を強くお勧めします。
- 相続人が複数いる
- 相続登記も併せて依頼したい
- 根抵当権の抹消である
- 登記簿上の住所と現在の住所が違う
- 金融機関の書類を紛失してしまった
費用は、登録免許税などの実費に加えて、1万円~3万円程度の司法書士報酬が一般的です。もちろん、相続登記やその他の手続きもまとめて依頼する場合は費用が変わりますが、手間や確実性を考えれば、十分に価値のある選択肢と言えるでしょう。当事務所では、遺産承継業務として、抵当権抹消を含む相続手続き全般のサポートも行っております。
【要注意】根抵当権の相続は6ヶ月の期限に注意!
もし、登記簿に記載されているのが「根抵当権」だった場合は、特に注意が必要です。
前述の通り、根抵当権は事業用の融資枠として利用されることが多く、相続後もその事業を引き継ぎ、融資枠を使い続けたいと考える相続人の方もいらっしゃるでしょう。
この場合、民法では「相続開始後6ヶ月以内」に、根抵当権者と根抵当権設定者との合意により、相続開始後に発生する債務を負担する相続人を定め、その合意の登記をする必要があるとされています。
もしこの6ヶ月の期限を過ぎてしまうと、根抵当権の担保する範囲は「相続が開始した時点での借入残高」で確定してしまいます。つまり、それ以降に発生する新たな借入は、その根抵当権では担保されなくなります。
事業の継続に大きな影響を及ぼす可能性のある重要なルールですので、根抵当権が設定されている場合は、すぐに専門家へ相談することをお勧めします。
もし借金が残っていたら?まずやるべきこと
万が一、金融機関に確認したところ、ローンが完済されておらず、まだ借金が残っていた…。考えたくない状況ですが、その可能性もゼロではありません。
もしそのような事態になったら、決してパニックにならず、まずは冷静に以下のステップで対応してください。
- 正確な情報の確認:まずは金融機関に連絡を取り、現在の正確な借入残高、契約内容を確認します。
- 相続財産の全体調査:次に、不動産や預貯金といったプラスの財産と、借金というマイナスの財産、その全体像を把握します。
- 相続方法の検討:その上で、今後どうするかを決めます。選択肢は主に3つです。
- 単純承認:プラスの財産もマイナスの財産も全て引き継ぎ、返済を続けます。
- 相続放棄:全ての財産を放棄し、借金の返済義務も負いません。
- 限定承認:プラスの財産の範囲内でマイナスの財産を引き継ぎます。
特に相続放棄や限定承認には、「相続の開始を知った時から3ヶ月以内」という非常に短い期限があります。借金が残っていることが判明した場合は、一刻も早く専門家にご相談ください。状況に応じた対応方法をご提案します。
まとめ:相続不動産の抵当権は、早めの抹消登記が安心です
今回は、相続した不動産に残っている抵当権の抹消手続きについて解説しました。最後に、大切なポイントを振り返りましょう。
- 相続した不動産に抵当権が残っていても、慌てる必要はありません。ローンが完済されていれば、手続きをすることで抹消できます。
- 抵当権の登記は自動では消えず、放置すると将来の売却や融資の際に大きな障害となります。
- 手続きの順番は「ローンの完済時期」で決まります。亡くなる前なら相続登記と同時、後なら相続登記が先です。
- 手続きはご自身でも可能ですが、少しでも不安な点や複雑な事情がある場合は、専門家である司法書士に相談することで、手続き上の不備を減らしやすくなります。
相続手続きは、ただでさえ心身ともに負担が大きいものです。登記という慣れない手続きで、さらに頭を悩ませる必要はありません。
八戸いちい事務所では、抵当権の抹消登記はもちろん、相続登記や遺産整理全般について、ご状況に応じたサポートをご提供いたします。初回のご相談は無料ですので、どうぞ一人で抱え込まず、お気軽にお声がけください。
抵当権とは?設定・抹消登記の必要性を司法書士が解説
抵当権とは?身近な疑問から専門家が解説します
「住宅ローンを組んだら、銀行から『抵当権』って言葉が出てきたけど、一体なんのことだろう?」
「親から家を相続したんだけど、登記簿を見たら抵当権っていうのが付いたままになっている…これって大丈夫?」
マイホームの購入や、ご家族からの相続などで不動産に関わるとき、多くの方が初めて「抵当権(ていとうけん)」という言葉に触れます。難しそうで、不安に感じる方もいるかもしれません。
実際、新築や相続のタイミングで初めてこの言葉を聞いて、実はよく分かっていないという方は意外と多いものです。でも、ご安心ください。抵当権は、仕組みさえ分かってしまえば決して難しいものではありません。
この記事では、司法書士・行政書士である私が、そんな抵当権の「そもそも」から、ローンを組むときの設定登記」、そして完済した後の「抹消登記」まで、皆さんの疑問がスッキリ解消されるように、一つひとつ丁寧に解説していきますね。
抵当権の基本:住宅ローンと担保の仕組み
それでは、本題に入ります。抵当権を一言でいうと、次のように説明できます。
すごくシンプルに言うと、「お金を貸した側(銀行など)が、貸したお金を回収できなくなるリスクに備えるための担保権」です。
抵当権とは「万が一」に備える金融機関の権利
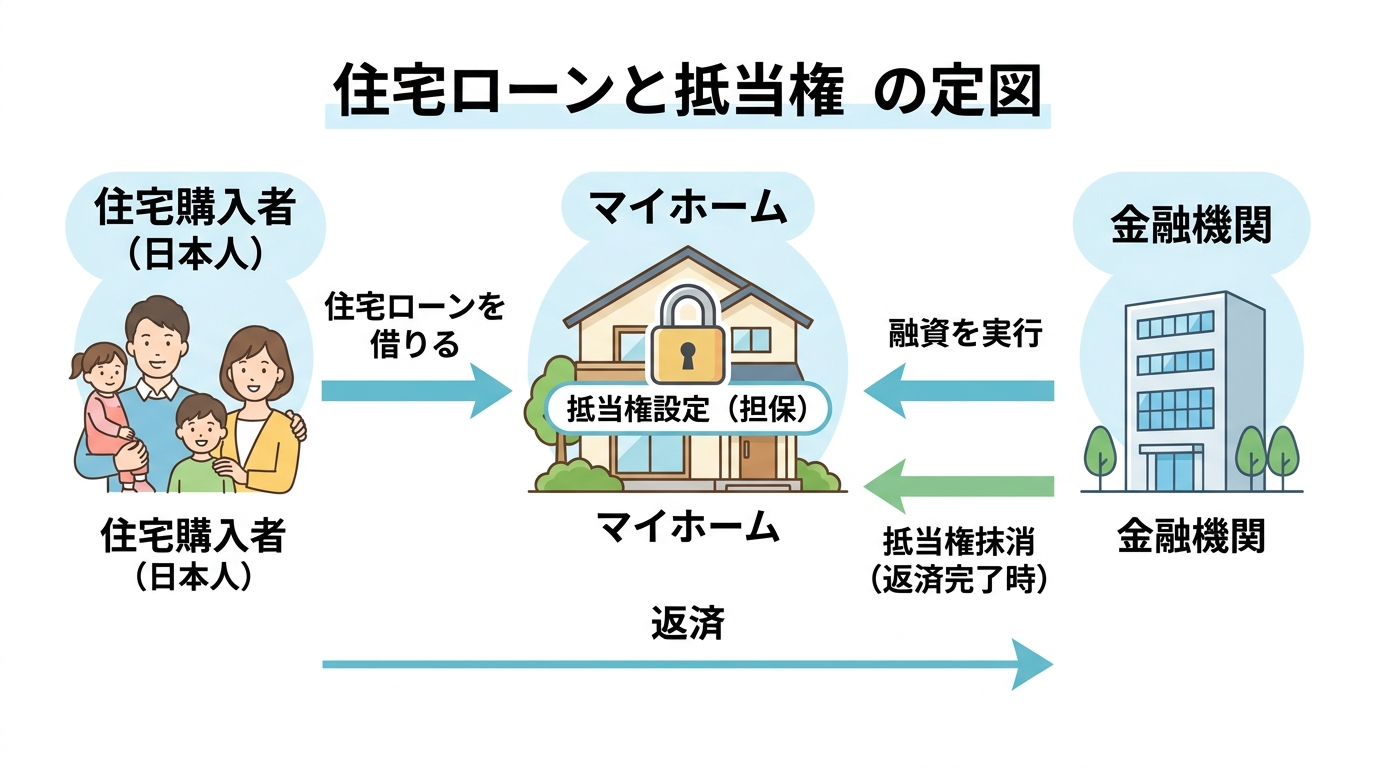
例えば、あなたが銀行から3,000万円の住宅ローンを借りて家を買うとします。銀行からすれば、3,000万円という大金を貸すわけですから、「もし、この人が返せなくなったらどうしよう…」と考えますよね。当然です。
そこで登場するのが「担保」という考え方。そして、その担保を法的にハッキリさせるのが「抵当権」なんです。
つまり、抵当権とは「住宅ローンの返済が万が一滞ってしまった場合に、銀行がその家(不動産)を売却して、そこから優先的にお金を回収できる権利」のこと。この権利があるからこそ、銀行は安心して高額な住宅ローンを貸し出すことができるわけです。
この関係の登場人物を整理すると、こんな感じになります。
- 債権者(さいけんしゃ):お金を貸した人(金融機関)
- 債務者(さいむしゃ):お金を借りた人(あなた)
- 抵当権設定者(ていとうけんせっていしゃ):自分の不動産を担保に提供した人(多くの場合、債務者と同じ)
この仕組みにより、金融機関は住宅ローンを提供しやすくなり、購入者は分割返済によって住宅を取得しやすくなります。
「根抵当権」との違いは?利用シーンで理解する
抵当権とセットでよく聞く言葉に「根抵当権(ねていとうけん)」があります。名前が似ているので混乱しがちですが、内容は大きく異なります。一番の違いは、「特定の1回の借金のためか、何度でも使える枠(わく)なのか」という点です。
| 抵当権 | 根抵当権 | |
|---|---|---|
| どんな借金? | 特定の1つの借金(例:3,000万円の住宅ローン) | 設定した上限額(極度額)の範囲内なら何度でもOK |
| 借金を返したら? | 完済により実体上は消滅するが、登記記録を消すには抹消登記が必要 | 完済しても、契約上の元本確定等がない限り、極度額の範囲内で担保枠が残る |
| 主な利用シーン | 個人の住宅ローン | 会社の事業資金の借入など |
個人の住宅ローンのように、「3,000万円を借りて、それを35年かけて返す」という1回きりの契約には抵当権が使われます。完済すれば、その抵当権の役目は終わりです。
一方、会社が事業資金を借りる場合、「今月は500万円借りて、来月200万円返して、また再来月300万円借りて…」というように、何度も借りたり返したりを繰り返しますよね。こういう場合に便利なのが根抵当権です。「極度額1,000万円」という枠を設定しておけば、その範囲内で、継続的な取引から生じる複数の債権を担保できる仕組みです。
なので、皆さんが住宅ローンで関わるのは、基本的に「抵当権」の方だと考えておけば大丈夫ですよ。
なぜ必要?抵当権「設定登記」の重要性
住宅ローンを組むと、多くの場合、司法書士が抵当権の「設定登記」という手続きを行います。「なんでわざわざそんな手続きが必要なの?」と思いますよね。これは重要なポイントです。
結論から言うと、「この不動産はウチが担保に取ってますよ!」と、世の中の誰に対しても公式に宣言するためです。
もし、銀行とあなたの間で「この家を担保にしますね」という契約書を交わしただけだったらどうなるでしょう?口約束や当事者同士の契約だけでは、他の人にはその事実が分かりませんよね。
例えば、あなたが別の借金も抱えていて、そっちの返済が滞ったとします。すると、別の債権者が「あの家を差し押さえて売ってしまえ!」と言ってくるかもしれません。その時、銀行が「いやいや、この家はウチが先に担保に取ってるんですよ!」と主張しても、登記がなければ法的な証明ができないんです。早い者勝ちになってしまう可能性がある。
そこで「不動産登記制度に関する資料」の出番です。法務局という国の機関に「この不動産には、〇〇銀行の抵当権が付いています」と正式に登録(登記)することで、その権利は誰が見ても明らかな公式情報になります。これを法律用語で「対抗力(たいこうりょく)を持つ」と言います。
この登記があるからこそ、銀行は他の誰よりも優先的にお金を回収できる権利が守られ、安心して融資を実行できる。つまり、抵当権設定登記は、住宅ローンにおける担保関係を公示し、権利関係を安定させるために重要な手続きです。最近では住所変更登記の義務化など、登記の重要性はますます高まっています。
抵当権はどう影響する?権利の効力と放置のリスク
「じゃあ、抵当権が付いている家って、何だか自由にできない感じがする…」と不安に思うかもしれません。でも、大丈夫。普段の生活にはほとんど影響はありません。詳しく見ていきましょう。
ローン返済中は所有者として自由に使える
抵当権が設定されていても、家の所有権はあなた自身にあります。ですから、これまで通り自宅として住み続けることはもちろん、誰かに貸して家賃収入を得ることも基本的には自由です。
抵当権は、あくまでローンの返済が滞った時の「もしも」に備えるための権利。あなたが毎月きちんとローンを返済している限り、銀行がその権利を使ってくることはありません。普通の生活を送る上では、抵当権が付いていることを意識する場面はまずないでしょう。
返済が滞るとどうなる?「抵当権の実行」と競売
問題は、「もしも」が現実になってしまった場合です。病気や失業などで住宅ローンの返済を継続できなくなった場合を考えます。その時、銀行は設定した抵当権の権利を行使します。これを「抵当権の実行」と言います。
具体的には、以下のような流れで進むことが一般的です。
- 督促・催告:まず銀行から支払いを促す通知が届きます。
- 期限の利益の喪失:返済の遅れが続くと、「分割で返済する権利」を失い、残りのローン全額を一括で返すよう求められます。
- 保証会社による代位弁済:多くの場合、保証会社があなたに代わって銀行にローン残額を支払います。これ以降、あなたは保証会社に対して返済義務を負うことになります。
- 競売(けいばい)申立て:保証会社が裁判所に申し立てを行い、不動産を強制的に売却する手続きが始まります。
- 物件の売却:裁判所を通じて家が売却され、その代金がローンの返済に充てられます。残念ながら、あなたは家を立ち退かなければなりません。
これは債務者に大きな影響を及ぼす手続きであり、抵当権の重要な効力です。もちろん、こうなる前には「任意売却」といって、競売より有利な条件で自ら家を売却する方法など、打てる手はあります。もし返済が苦しくなってきたら、一人で抱え込まず、早めに銀行や自己破産などの債務整理に詳しい専門家に相談することが何より大切です。
なぜ必要?ローン完済後の抵当権「抹消登記」
長い年月をかけて住宅ローンを完済した後にも、必要な手続きがあります。さて、ここで一つ大事なことを覚えておいてください。ローンを返し終わっても、登記簿に記録された抵当権は自動的には消えないんです。
「え、そうなの?」と驚かれる方も多いのですが、これは事実です。ローンを完済すると、銀行は抵当権の権利を失います。でも、登記簿上の記録を消すためには、あなた自身が「抵当権抹消登記」という手続きを法務局に申請する必要があるんです。
「別にそのままでもいいんじゃない?」と思うかもしれませんが、放置はおすすめできません。抵当権が残ったままだと、将来的にものすごく困ったことになります。
- 不動産が売れない:家を売りたいと思っても、抵当権が付いたままの不動産なんて誰も買ってくれません。買主や金融機関から、権利関係を明確にするため決済までに抵当権抹消登記を求められるのが通常です。
- 新たなローンが組めない:その家を担保に、リフォームローンや事業資金を借りようとしても、前の抵当権が残っていると銀行はまず融資してくれません。
- 相続の時に手続きが複雑に:あなたが亡くなって、お子さんが家を相続する時。相続が発生してから抹消する場合、完済時期や相続登記の状況によって必要書類や申請方法が変わり、手続きが複雑になることがあります。
ローンを完済すると、銀行から「抵当権抹消書類一式」という封筒が送られてきます。これを「いつかやろう」と放置せず、すぐに手続きをすることが、将来の売却、借入れ、相続手続きを円滑に進めるためにも重要です。この手続きは、不動産の名義変更と同じくらい重要なことだと覚えておいてください。
詳しくは法務局のウェブサイトでも案内されています。
参照:法務局の抵当権抹消登記の案内
抵当権の登記手続きQ&A【設定・抹消】
最後に、抵当権の「設定」と「抹消」の登記手続きについて、よくある質問をQ&A形式でまとめておきますね。実際に手続きする際の参考にしてください。
Q1. 登記手続きの具体的な流れは?
【設定登記の場合】
住宅ローンの設定登記は、通常、不動産の購入(決済)と同時に行います。手続きは金融機関が指定する司法書士に任せるのが一般的です。
- 住宅ローン契約を結ぶ
- 司法書士と面談し、必要書類や手続きの説明を受ける
- 必要書類(印鑑証明書など)を準備する
- 決済日当日、司法書士が法務局に登記を申請する
【抹消登記の場合】
こちらはご自身で手続きすることも可能ですが、書類に不備があると法務局での補正対応が必要になることがあるため、不安がある場合は司法書士に依頼する方法もあります。
- 住宅ローンを完済する
- 金融機関から抵当権抹消に必要な書類一式を受け取る
- 登記申請書を作成し、必要書類を揃える
- 管轄の法務局へ登記を申請する
なお、登記簿上の住所や氏名が、現在のものと違っている場合は、前提として住所や氏名の変更登記が別途必要になるので注意が必要です。
Q2. どんな書類が必要になる?
【設定登記でご自身が用意するもの】
- 不動産の登記識別情報(いわゆる権利証)
- 実印と印鑑証明書(発行後3ヶ月以内のもの)
- 住民票
- 本人確認書類(運転免許証など)
【抹消登記で金融機関から受け取るもの】
- 登記原因証明情報(弁済証書など)
- 登記識別情報または登記済証(抵当権設定時のもの)
- 金融機関の委任状
- 金融機関の会社法人等番号がわかるもの
特に抹消登記の際に受け取る登記識別情報を紛失した場合の対応については、別の記事で詳しく解説していますので、そちらもご覧ください。
Q3. 費用はどのくらいかかる?
登記にかかる費用は、大きく分けて「登録免許税」という税金と、「司法書士報酬」の2つです。
【登録免許税(国に納める税金)】
- 設定登記:借入額(債権額)× 0.4% (※マイホーム購入など一定の要件を満たすと0.1%に軽減される特例があります)
例)3,000万円の借入なら原則12万円 - 抹消登記:不動産1個につき1,000円
例)土地1筆と建物1棟なら2,000円
【司法書士報酬】
これは依頼する司法書士事務所によって異なります。設定登記は数万円程度、抹消登記は1万円〜2万円程度が一般的ですが、事案の難易度によって変動します。当事務所の料金については、ウェブサイトで目安をご確認いただけます。
まとめ:抵当権は専門家と正しく理解・手続きを
さて、ここまで抵当権について一通りお話ししてきましたが、いかがでしたでしょうか。
抵当権は、住宅ローンという社会に不可欠な仕組みを支える、とても重要な制度です。ローンを組むときには「設定登記」が、そして完済した暁には「抹消登記」が、それぞれ大切な意味を持っています。
特にローン完済後の抹消登記は、ついつい後回しにしてしまいがちですが、放置すると将来の売却や相続の際にトラブルの原因になることがあります。金融機関から書類が届いたら、速やかに手続きを済ませて、登記記録上の権利関係を現在の状態に合わせて整理しておきましょう。
「自分でやるのはちょっと難しそう…」「平日は法務局に行く時間がない」など、手続きにご不安があれば、どうぞ私たち司法書士にお任せください。八戸いちい事務所では、不動産登記や相続手続きに関する無料相談も実施しています。抵当権に関するご相談はもちろん、不動産や相続に関するお悩みがあれば、まずはお気軽にご相談ください。
法人の住所変更登記義務化|職権登記の範囲・複数不動産・罰則を解説
法人の住所変更登記義務化、3つの重要ポイント
2026年4月1日から、不動産の住所変更登記が義務化されます。これに伴い、不動産を所有する法人の総務・法務担当者様や経営者の皆様から、具体的な対応に関するお問い合わせが増えています。皆様が特に気にされているのは、主に次の3つのポイントではないでしょうか。
- 職権登記で自動的にやってもらえる範囲はどこまで?
- 複数の不動産を持っている場合、手続きはどうすれば効率的?
- もし手続きを忘れてしまったら、どんな罰則があるのか?
確かに、法人の場合は商業登記と不動産登記が連携し、手続きが自動化される部分もあります。しかし、「うちは法人だから何もしなくても大丈夫」と考えるのは早計です。実際には、職権登記が適用されず、ご自身で申請しなければならないケースも少なくありません。
【基本】住所変更登記の義務化とは?法人のための概要整理
まずは、今回の法改正の基本情報を正確に押さえておきましょう。制度の全体像を理解することが、適切な対応への第一歩となります。
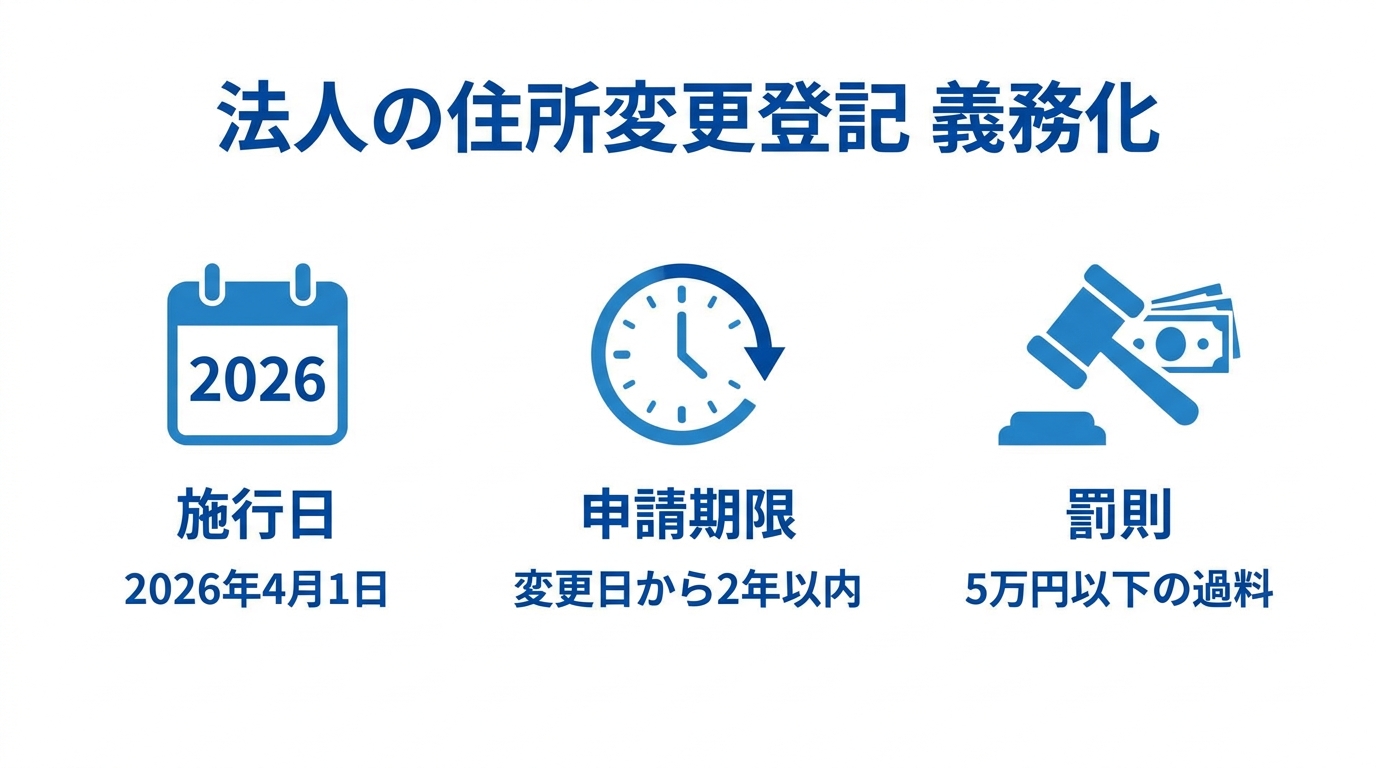
住所変更登記の義務化には、主に3つの重要な要素があります。
- 施行日:2026年(令和8年)4月1日
- 申請期限:住所や本店等に変更があった日から2年以内
- 罰則:正当な理由なく申請を怠った場合、5万円以下の過料
特に注意が必要なのは、この義務化が「過去の住所変更」にも適用されるという点です。例えば、2026年4月1日の施行日より前に本店を移転し、まだ不動産の住所変更登記を済ませていない場合も対象となります。ただし、このケースでは施行日から2年間、つまり2028年3月31日までに登記を申請すればよいため、少し猶予期間が設けられています。
この法改正の全体像については、住所変更登記の義務化(罰則・手続きの概要)で体系的に解説しています。
より詳しい公式情報については、以下の法務省の特設ページもご参照ください。
参照:住所等変更登記の義務化特設ページ
法人の住所変更登記、職権でどこまで対応される?
法人の場合、本店移転などに伴う商業登記の変更手続きを行うと、登記官がその情報をもとに不動産登記簿の住所を職権で変更してくれる仕組み(スマート変更登記)が導入されます。これにより、多くのケースで法人が自ら不動産の名義変更(住所変更部分)を申請する手間が省けるようになります。
個人の場合は、住民基本台帳ネットワークシステムとの連携にあたり本人の意思確認が必要ですが、法人の場合はこれが不要で、手続き完了の通知も原則として行われないなど、より自動化されたプロセスが想定されています。しかし、この職権登記は万能ではありません。自社の状況が「職権登記の対象」なのか、それとも「自ら申請が必要」なのかを正確に見極めることが極めて重要です。
職権登記の前提:会社法人等番号の登記が必須
職権による住所変更登記が行われるための大前提は、対象不動産の登記簿に「会社法人等番号」が記録されていることです。この番号が、商業登記システムと不動産登記システムを連携させるための「キー」となります。
2024年(令和6年)4月1日以降に、法人が所有権の登記名義人となる登記申請等をする場合は、会社法人等番号を申出・登記する運用となっており、その結果として不動産登記簿に会社法人等番号が記録されます。しかし、それ以前から所有している不動産については、会社法人等番号が記録されていない可能性があります。その場合は、管轄の法務局へ「法人識別事項の申出」を行い、あらかじめ番号を登記簿に記録させておく必要があります。この申出を行わない限り、いくら商業登記を変更しても、不動産登記には自動で反映されません。
【要注意】職権登記が適用されない場合の具体例
では、どのような場合に職権登記が適用されず、自ら申請が必要になるのでしょうか。実務上、特に注意すべき具体例をいくつか挙げます。
- 会社法人等番号が登記されていない不動産:前述の通り、まずは自社が所有する不動産の登記簿を確認し、番号が記録されているかを確認する必要があります。
- 商業登記の変更手続きが未了:当然ながら、法務局で本店移転などの商業登記手続きが完了していなければ、職権登記は始まりません。
- 不動産の売買や担保設定を急ぐ場合:職権登記は、商業登記の変更が完了してから法務局のシステムが連携処理を行うため、一定のタイムラグが生じます。不動産の売買契約や融資実行が迫っており、その前提として住所変更登記を完了させる必要がある場合、職権登記を待っていては間に合わない可能性があります。このようなケースでは、自ら迅速に住所変更登記を申請する必要があります。
特に、複数の不動産を所有している法人様が注意すべきなのは、不動産取引の場面です。例えば、複数の不動産を売却する前提として、本店移転に伴う住所変更登記が必要だとします。このとき、売主側で1つの不動産について住所変更登記を申請したとしても、他の不動産について自動的に職権登記が進むわけではありません。
職権登記はあくまで商業登記の変更をトリガーとするため、不動産登記の申請をきっかけに他の物件も連動して変更される、という仕組みではないのです。したがって、取引対象となるすべての不動産について、自ら住所変更登記を申請する必要があります。この点を誤解していると、決済日までに手続きが完了せず、取引に支障をきたす恐れがあります。こうした複雑な手続きでは、登記識別情報を紛失している場合など、さらに手続きが煩雑になることも考えられます。
複数不動産を持つ法人のための実践ガイド
複数の不動産を所有する法人の担当者様にとって、手続きの効率化と費用の最適化は重要な課題です。ここでは、そのための具体的な方法である「一括申請」について解説します。
登記費用を抑える「一括申請」の条件とは?
自ら住所変更登記を申請する必要がある場合、複数の不動産の手続きを1回の申請書でまとめて行う「一括申請」が可能です。これにより、司法書士に依頼する際の手数料などを節約できる可能性があります。
ただし、登録免許税は登記名義人の住所(表示)変更登記の場合、不動産1個につき1,000円とされているため、申請をまとめても税額自体は変わりません。それでも、申請の手間や専門家報酬の観点からは大きなメリットと言えるでしょう。この不動産取得時の税金とは異なる、住所変更特有の課税ルールです。
一括申請が認められるためには、以下の3つの条件をすべて満たす必要があります。
- 同一の法務局の管轄内であること
- 登記の目的が同じであること(例:「所有権登記名義人住所変更」)
- 登記原因とその日付が同じであること(例:「令和〇年〇月〇日本店移転」)
例えば、八戸市内と青森市内にそれぞれ不動産を所有している場合、管轄の法務局が異なるため、一括で申請することはできません。それぞれの法務局に対して、別々に申請手続きを行う必要があります。
登記懈怠のリスクと罰則「過料」の実態
もし、正当な理由なく期限内に住所変更登記を申請しなかった場合、「登記懈怠(とうきけたい)」として5万円以下の過料が科される可能性があります。この罰則について、もう少し詳しく見ていきましょう。
過料はいつ、どのように科されるのか?
「期限を過ぎたら即、罰金」というわけではありません。実務上の流れは以下のようになります。
- 登記官が義務違反を把握する(他の登記申請時や調査の過程など)。
- 登記官から登記名義人に対し、登記をすべき旨の「催告」通知が送付される。
- 催告を受けたにもかかわらず、正当な理由なく期間内に申請しない場合、登記官から地方裁判所へその事実が通知される。
- 裁判所が事実関係を審査し、過料の決定を下す。
つまり、法務局からの催告があった段階で速やかに対応すれば、過料を科される事態は避けられる可能性が高いです。しかし、催告を無視してしまうと、過料処分のリスクが高まります。
過料だけじゃない!登記懈怠がもたらす経営上の不利益
登記懈怠のリスクは、5万円以下の過料だけにとどまりません。むしろ、事業活動に与える直接的な影響の方が深刻な場合があります。例えば、以下のようなケースが考えられます。
- 融資がストップする:金融機関から不動産を担保に融資を受ける際、登記簿上の住所と現在の本店所在地が異なっていると、前提として住所変更登記を求められます。これが原因で融資実行が遅れる可能性があります。
- 不動産取引が遅延する:不動産を売却する際、決済(代金の支払いと所有権移転)の直前に登記懈怠が発覚すると、急いで住所変更登記を行う必要が生じ、取引スケジュールに大きな影響を及ぼします。
- 許認可の更新に影響が出る:事業に必要な許認可の更新手続きなどで、登記事項証明書の提出を求められた際に、登記懈怠が発覚し、手続きが滞るケースも考えられます。
また、重要な点として、過料が科された場合、法人に対して科されることもあり得ます。税務上の取扱い(損金算入の可否)を含め、具体的な処理は顧問税理士等に確認するのが安全です。このように、登記懈怠は金銭的な負担だけでなく、企業の信用や事業機会の損失にもつながる経営上のリスクなのです。これは、相続人申告登記を怠った場合と同様、法的な義務を履行しないことへのペナルティと位置づけられています。
まとめ:法人の住所変更登記、専門家への相談も選択肢に
今回は、2026年4月から義務化される法人の住所変更登記について、職権登記の範囲、複数不動産の一括申請、そして登記懈怠の罰則という3つの重要なポイントに絞って解説しました。
法人の場合、職権登記によって手続きが自動化される側面がある一方で、その恩恵を受けるには「会社法人等番号の登記」という前提条件があり、不動産取引を急ぐ場合など、自ら申請しなければならないケースも多いのが実情です。特に複数の不動産を所有・管理されている法人様にとっては、どの不動産が職権登記の対象で、どれを自ら申請すべきか、判断に迷う場面も出てくるでしょう。
「自社のケースはどちらに該当するのか判断できない」「本業が忙しく、手続きにまで手が回らない」「登記漏れによるリスクは確実に避けたい」
もし、このようなお悩みをお持ちでしたら、私たち司法書士にご相談いただくのも有効な選択肢です。専門家にご依頼いただければ、貴社の状況を正確に把握し、必要な手続きを漏れなく、かつ迅速に進めることが可能です。当事務所では、無料法律相談も実施しておりますので、まずはお気軽にお問い合わせください。
抵当権付き不動産の相続|放置の危険と正しい対処法
ご安心ください。抵当権付き不動産の相続は解決できます
ご親族が亡くなられ、遺産を整理する中で、ご実家などの不動産の登記簿に「抵当権」という見慣れない記載を見つけ、大きな不安を抱えていらっしゃるのではないでしょうか。「もしかして、自分が借金を背負うことになるの?」「このまま放置したら家はどうなってしまうのだろう…」と、不安を感じていらっしゃる方も多いでしょう。
ですが、まずはお気持ちを落ち着けてください。抵当権付き不動産の相続は、決して珍しいことではありません。そして、一つひとつ手順を踏んで正しく対応することで、状況に応じた解決策を検討できる問題です。
この記事では、私たち八戸いちい事務所が、抵当権の基本的な知識から、ご自身の状況に合わせた具体的な3つの選択肢、そして専門家と進める手続きの流れまで、できる限りやさしい言葉で解説していきます。読み進めることで、現在の状況を整理し、次に検討すべき対応を把握しやすくなります。八戸市に根ざす「街の法律家」として、皆さまのお悩みに寄り添い、最適な解決策を一緒に見つけさせていただきます。
相続で直面する「抵当権」とは?基本と放置する危険性
そもそも「抵当権」とは何でしょうか。難しく考える必要はありません。多くの場合、住宅ローンを組む際に、金融機関が「万が一返済が滞ったら、この不動産を売却してお金を回収します」と約束させるための権利、いわば不動産を担保に取る権利のことです。
相続が発生したからといって、この権利が自動的に消えるわけではありません。もし、この抵当権を放置してしまうと、以下のような深刻な事態を招く可能性があります。
- 返済が滞ると、不動産が競売にかけられてしまう
- 不動産を売却したくても、抵当権が邪魔で売れない
- その不動産を担保に、新たにお金を借りることができない
つまり、抵当権は不動産の処分や活用に影響する権利です。抵当権の内容を確認し、状況に応じて対応を検討することが重要です。
まずは登記簿で「抵当権」の有無と内容を確認
最初に行うべきことは、現状把握です。法務局でその不動産の「登記事項証明書(登記簿謄本)」を取得しましょう。書類の中の「権利部(乙区)」という欄に、抵当権に関する情報が記載されています。
ここを見れば、
- いつ
- 誰が(金融機関など)
- いくらの借金のために
抵当権を設定したのかが分かります。この情報を基に、具体的な対策を立てていくことになります。登記事項証明書の内容を確認することで、抵当権者や債権額など、今後の対応に必要な情報を把握できます。
特に注意が必要な「根抵当権」との違い
登記簿を確認した際、「抵当権」ではなく「根抵当権(ねていとうけん)」と書かれていたら、特に注意が必要です。
一般的な抵当権が「1回の住宅ローン」という特定の借金だけを担保するのに対し、根抵当権は、事業をされている方などが利用するもので、「設定した上限額の範囲内なら、何度でもお金を借りたり返したりできる」という特殊な担保権です。
もし被相続人が事業を営んでいた場合、この根抵当権が付いている可能性があります。根抵当権の相続は手続きがより複雑で、相続開始から6ヶ月以内に特別な手続きをしないと、その後の事業承継などに大きな影響を及ぼすことも。万が一、登記簿に「根抵当権」の文字を見つけたら、迷わず、すぐに私たち専門家にご相談ください。
あなたの状況はどれ?抵当権付き不動産の相続3つの選択肢
抵当権の状況を把握したら、次にご自身の状況に合わせて取るべき行動を決めていきます。選択肢は、大きく分けて3つあります。それぞれのメリット・デメリットを理解し、冷静に判断しましょう。
選択肢1:借金も不動産もすべて相続する(単純承認)
最も一般的な選択肢です。特に、被相続人が住宅ローンを組む際に「団体信用生命保険(団信)」に加入していたケースがこれにあたります。団信に加入していれば、被相続人の死亡によって保険金が支払われ、住宅ローンは完済されます。
この場合、借金の心配はなく、不動産だけを相続できることになります。あとは、金融機関から必要な書類を受け取り、法務局で抵当権を消すための「抵当権抹消登記」を行えば、きれいな状態で不動産を所有できます。
もちろん、団信がない場合や事業用のローンなど、借金が残るケースもあります。その際は、不動産の価値と借金の額を比較し、返済計画が立てられるかどうかを慎重に検討する必要があります。
選択肢2:借金も不動産もすべて手放す(相続放棄)
調査の結果、不動産の価値よりも明らかに借金の額の方が多い場合(いわゆるオーバーローン状態)や、故人の財産全体でみても借金の方が多い場合には、「相続放棄」が有効な選択肢となります。
相続放棄をすれば、借金を背負う義務はなくなりますが、同時に不動産などのプラスの財産を受け取る権利もすべて失うことになります。
ここで最も注意すべきは、「相続の開始を知った時から3ヶ月以内」に家庭裁判所で手続きをしなければならないという厳格な期限です。この期間を過ぎてしまうと、原則として相続放棄は認められません。安易に判断せず、まずは専門家と共に正確な財産調査を行うことが重要です。
選択肢3:プラスの財産の範囲で借金を相続する(限定承認)
「借金があるのは確かだけれど、プラスの財産と比べてどちらが多いか分からない…」そんな時に検討するのが「限定承認」です。これは、相続したプラスの財産の価値を上限として借金を引き継ぐ、という方法です。
万が一、後から多額の借金が見つかっても、相続した財産以上の返済義務を負うことはありません。しかし、手続きが非常に複雑で、相続人全員で協力して進める必要があるため、実際に利用されるケースは多くありません。この手続きを検討する際は、司法書士など専門家のサポートが不可欠と言えるでしょう。
相続を決めたら。司法書士と進める抵当権の手続き
不動産を相続すると決めたら、次は具体的な手続きに進みます。ここからは、私たち司法書士が専門家としてお手伝いできる領域です。全体像を把握しておきましょう。
STEP1:相続登記(不動産の名義変更)
不動産を相続して売却する場合や、相続開始後に団信などでローンが完済された場合には、まず不動産の名義を亡くなった方から相続人へ変更する「相続登記」が必要になります。一方で、被相続人の生前にローンが完済されていた場合などは、相続登記を経ずに抵当権抹消登記ができるケースもあります。
2024年4月1日からは相続登記が法律で義務化されており、不動産を相続で取得したことを知った日から3年以内に申請する必要があります。遺産分割がまとまらない場合などは、相続人申告登記により義務を履行できるケースもあります。
STEP2:抵当権の変更または抹消登記
相続登記が完了したら、抵当権そのものの手続きに移ります。
- ローンが完済された場合(団信利用など):金融機関から抹消に必要な書類を受け取り、法務局へ「抵当権抹消登記」を申請します。
- ローンを引き継ぐ場合:新しい債務者(相続人)の名義に変更するための「債務者変更登記」を金融機関と連携して行います。
これらの手続きでは、金融機関とのやり取りも発生し、専門的な知識が求められます。手続きの漏れや行き違いを防ぐためにも、司法書士に相談しながら進めると安心です。
法人の本店移転|不動産住所変更登記を賢く済ませる方法
法人の本店移転後、不動産登記の住所変更を忘れていませんか?
法人の本店を移転する際、法務局で商業登記の変更手続きを済ませ、「これで一安心」と思われている総務・法務担当者の方も多いのではないでしょうか。しかし、もう一つ、忘れてはならない大切な手続きがあります。それは、会社が所有する不動産の登記簿に記載された、会社の住所を変更する手続きです。
日々の業務に追われる中で、不動産の登記まで手が回らなかった、というケースは決して珍しくありません。ところが、2026年4月1日から、この不動産登記の住所変更が法律上の義務となり、怠ると過料(罰則)が科される可能性も出てきました。
「うちの会社も対象かもしれない…」「手続きが面倒そうだ…」とご不安に思われたかもしれません。ですが、ご安心ください。特に法人の場合、この手続きの手間と費用を大幅に削減できる、非常に賢い方法が用意されているのです。この記事では、商業登記は完了しているものの、不動産登記の住所が古いままになっている法人様向けに、最も効率的な解決策を専門家が分かりやすく解説していきます。
住所変更登記義務化と「スマート変更登記」の基本
まず、今回の法改正の全体像を把握しておきましょう。個人の住所変更と法人の本店移転では、手続きの考え方が少し異なります。個人の場合は「検索用情報の申出」という制度がポイントになりますが、法人の場合は「会社法人等番号」が手続きを簡略化する鍵となります。この違いを理解することが、無駄のない手続きへの第一歩です。
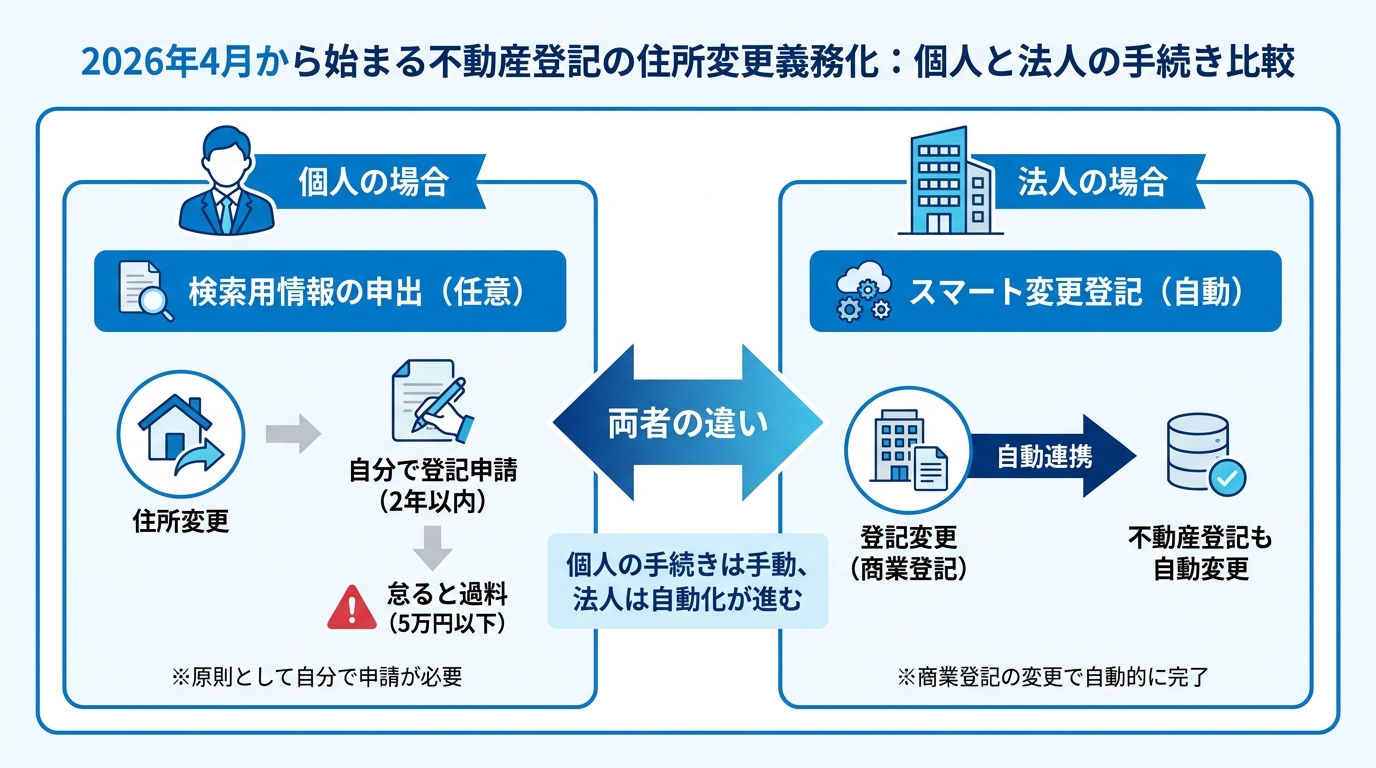
2026年4月1日から!住所変更登記は「義務」になりました
これまで任意だった不動産の登記名義人の住所変更手続きは、2026年4月1日から法律上の義務となりました。具体的には、住所や本店所在地に変更があった日から「2年以内」に登記申請をしなければなりません。
もし、正当な理由なくこの義務を怠った場合、「5万円以下の過料」という罰則が科される可能性があります。とはいえ、制度を正しく理解し、適切な対応をとれば、過料を心配する必要はありません。この義務化は、不動産取引の安全性を高めるための重要なルール変更なのです。
法人の手続きを自動化する「スマート変更登記」とは?
ここで、法人の担当者様が確認しておきたい制度が「スマート変更登記」です。これは、不動産の所有権の登記事項として会社法人等番号が記録されている法人について、本店移転や商号変更の商業登記がされた場合に、法務局がその情報を確認し、職権で不動産登記上の名称・住所を変更する制度です。法人のスマート変更登記による職権変更登記は、令和8年5月15日から開始されています。
この自動連携で重要となるのが、法人に割り当てられた「会社法人等番号」です。この番号が不動産登記にも記録されていれば、商業登記の変更情報と不動産登記の情報が紐づけられ、将来、本店移転や商号変更をするたびに不動産の住所変更登記を申請する必要がなくなります。将来の本店移転や商号変更の際に、不動産ごとの住所等変更登記申請の負担を大きく軽減できる、法人ならではのメリットと言えるでしょう。
商業登記は完了済!未了の不動産登記を解決する3ステップ
それでは、この記事の本題です。「商業登記の本店移転は済んでいるけれど、不動産登記の住所は古いまま…」という状況を解決するための具体的なアクションプランを、3つのステップに分けてご紹介します。この流れで確認すれば、必要な手続きを整理し、費用と手間を抑えながら義務化への対応を進めやすくなります。
ステップ1:所有不動産の登記情報を確認する
まず最初に行うべきは、現状把握です。会社が所有しているすべての不動産の登記事項証明書(登記簿謄本)を取得し、以下の2点を確認してください。
- 所有者として記録されている会社の住所は、現在の本店所在地か?
- 所有者の記録に「会社法人等番号」が記載されているか?
登記内容は、法務局の窓口で登記事項証明書を取得するほか、オンラインの「登記情報提供サービス」を利用して、事務所にいながら確認することもできます。なお、登記情報提供サービスでは登記事項証明書そのものは交付されないため、証明書が必要な場合はオンラインによる証明書交付請求等を利用します。このステップで、古い登記簿上の住所と現状を正確に把握することが、次のステップへの重要な準備となります。
ステップ2:「会社法人等番号の申出」で将来の手間をゼロに
ステップ1で確認した結果、もし不動産登記に「会社法人等番号」が記録されていなかった場合、この手続きが最も重要になります。法務局に対し、「この不動産の所有者である法人の番号はこれです」と申し出る手続き、それが「会社法人等番号の申出」です。
この申出を一度行い、番号が登記に記録されれば、前述の「スマート変更登記」の対象となります。つまり、将来の本店移転や商号変更の際には、法務局が自動で不動産登記の情報を更新してくれるようになるのです。この申出自体は非課税で行うことができ、将来の本店移転や商号変更の際に、不動産ごとの住所等変更登記申請に伴う手間や費用の負担を軽減できる可能性があります。
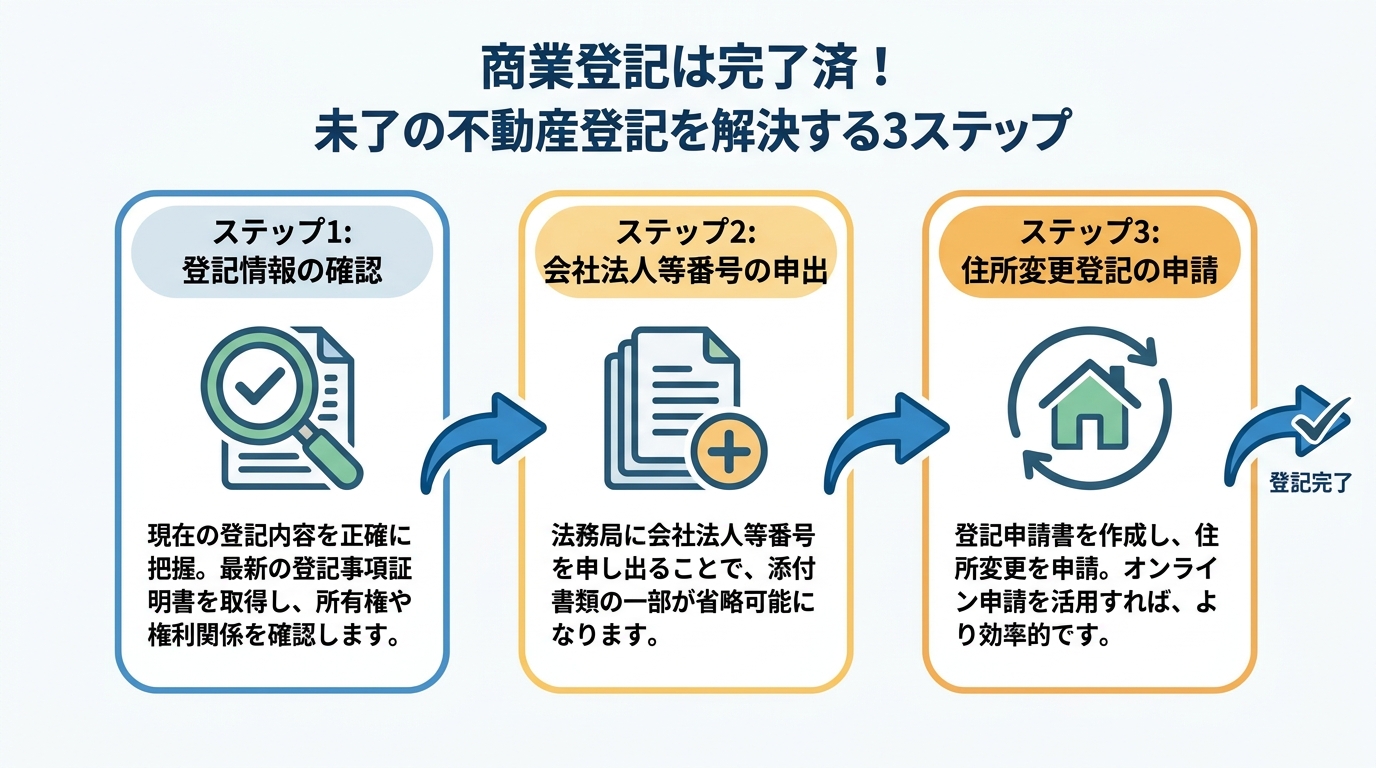
ステップ3:現在の住所への変更登記を申請する
最後に、過去の変更履歴を正しく登記に反映させます。つまり、登記簿に記録されている古い本店所在地から、現在の本店所在地までの変遷を登記する「登記名義人住所変更登記」を申請します。
この住所変更登記の申請は、ステップ2の「会社法人等番号の申出」と同時に行うことができます。これにより、一度の手続きで、過去の未了分を是正し、かつ将来の自動更新の準備も整えることができるため、非常に効率的です。
この登記申請には、登録免許税という税金がかかり、費用は不動産1個につき1,000円です。このステップを完了させることで、登記情報が最新の状態になり、登記義務化への対応がすべて完了します。
こんな時はどうする?法人の住所変更登記Q&A
ここでは、法人の担当者様からよく寄せられる、より具体的なご質問にお答えしていきます。
Q. 複数の不動産を持っています。手続きはまとめてできますか?
A. はい、管轄法務局が同じであれば、一度の申請でまとめて手続きが可能です。
例えば、同じ市区町村内に工場と事務所を所有している場合などは、1通の申請書でまとめて申請できます。ただし、不動産の所在地を管轄する法務局が異なる場合(例:青森市と八戸市にそれぞれ不動産がある場合)は、それぞれの法務局へ個別に申請が必要となります。司法書士にご依頼いただければ、全国の法務局への手続きをワンストップで代行することも可能です。
Q. 合併前の古い会社名義の不動産が残っていました…
A. その場合、まず合併を原因とする「所有権移転登記」が必要です。
M&Aや組織再編などを経験された会社で時折見られるケースです。登記簿の名義が吸収合併される前の旧社名のままになっている場合、単なる住所変更登記だけでは手続きができません。まず、「合併」を原因として、現在の会社へ所有権を移す登記を申請する必要があります。その上で、現在の会社の本店所在地への住所変更登記をあわせて行う流れとなります。これは専門的な判断を要するケースであり、放置してしまうと将来の不動産売却や担保設定の際に大きな障害となりかねません。心当たりのある場合は、お早めに専門家へご相談ください。状況によっては、名義が古いまま放置された不動産は複雑な問題に発展する可能性があります。
Q. 費用はどのくらいかかりますか?
A. 費用の内訳は、主に「登録免許税」と「司法書士報酬」です。
登録免許税:不動産1個につき1,000円です。土地と建物であれば、2個と数えるので2,000円となります。
司法書士報酬:ご依頼いただく場合、数万円程度が目安となります。不動産の数や管轄の数、その他に必要な手続きによって変動しますので、まずはお見積りをご依頼ください。当事務所の料金については、ウェブサイトでもご案内しております。
一度、「会社法人等番号の申出」を済ませてスマート変更登記の対象となれば、将来の本店移転時にこれらの費用はかからなくなります。今回の手続きは、将来のコストを削減するための投資と考えることもできるでしょう。
手続きの放置は禁物!不安な方は専門家へ相談を
法人の不動産登記名義人住所変更は、つい後回しにされがちな手続きです。しかし、義務化された今、手続きを放置しておくことはリスクでしかありません。特に、いざ不動産を売却しようとしたり、事業資金の融資を受けるために担保に設定しようとしたりする段になって、登記上の住所が古いままだと、前提として住所変更登記が必要となり、取引がスムーズに進まない可能性があります。
「所有不動産が多くて自社での対応が難しい」「合併が絡んでいて、どの手続きから手をつければいいか分からない」など、少しでもご不安な点があれば、私たち司法書士にご相談ください。当事務所では、不動産登記や商業登記に関する様々なご相談に対応しております。貴社の状況を確認し、必要な手続きと進め方をご提案いたします。判断に迷う場合は、司法書士への相談をご検討ください。
本店移転後の不動産登記でお悩みですか?
手続きの進め方や費用について、専門家が丁寧にご説明します。
初回無料相談はこちらから