Archive for the ‘相続時精算課税制度’ Category
不動産評価額の確認方法|税金別に5つの価格を専門家が解説
【早見表】不動産の税金と基準になる評価額はこれ!
「相続の準備を始めたけど、不動産の評価額ってどれを見ればいいの?」「固定資産税の通知書に書いてある価格でいいの?」不動産に関する税金の話になると、さまざまな『価格』が登場して混乱してしまいますよね。
ご安心ください。どの税金を計算するときに、どの評価額を使えばよいのか、実は明確なルールがあります。はじめに、この記事の結論を一覧表にまとめました。ご自身の状況と照らし合わせて、必要な情報をチェックしてみてください。
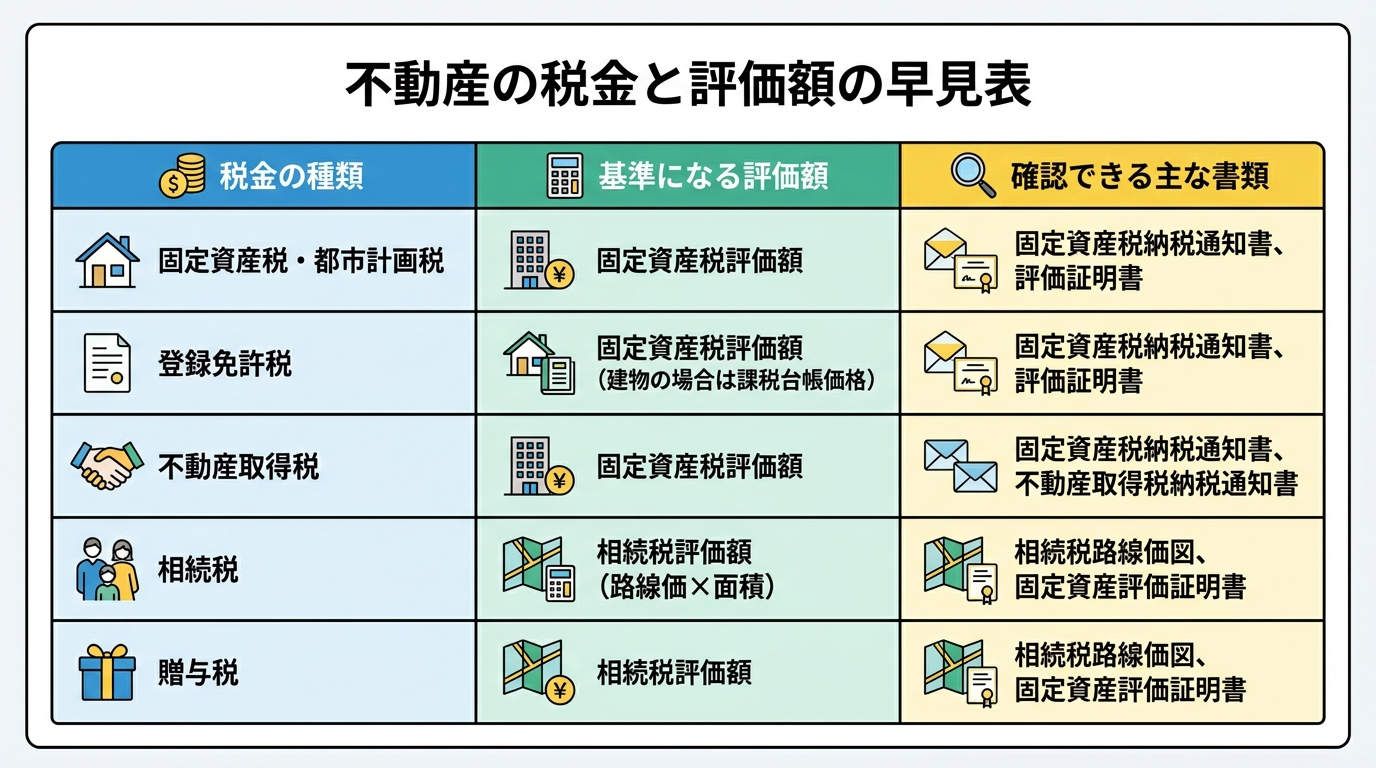
| 税金の種類 | 基準になる評価額 | 確認できる主な書類 |
|---|---|---|
| 固定資産税・都市計画税 | 固定資産税評価額 | 固定資産税納税通知書(課税明細書) |
| 登録免許税(不動産の名義変更など) | 固定資産税評価額 | 固定資産評価証明書 |
| 不動産取得税 | 固定資産税評価額 | 固定資産評価証明書 |
| 相続税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
| 贈与税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
このように、多くの税金は「固定資産税評価額」を基準にしていますが、相続税や贈与税の土地評価では、路線価が定められている地域は路線価方式、路線価が定められていない地域は倍率方式で評価する点がポイントです。この違いを押さえると、税目ごとに確認すべき評価額を整理しやすくなります。ここから、それぞれの評価額について、一つひとつ丁寧に解説していきますね。
なぜ不動産の価格は一つじゃない?「一物五価」を理解しよう
「どうして一つの土地や建物に、いくつも値段があるの?」と不思議に思われるかもしれません。その答えは、不動産の価格が『何のために評価されるか』という目的によって使い分けられているからです。
この考え方を、専門用語で「一物五価(いちぶつごか)」と言います。文字通り、一つの不動産には主に5つの価格が存在するという意味です。それぞれの価格は、国や都道府県、市町村などが異なる目的のために定めています。
- 公示価格(こうしかかく):国土交通省が公表する、土地取引の目安となる価格。公共事業用地の取得価格の算定基準にもなります。
- 基準地価(きじゅんちか):都道府県が公表する、土地取引の目安価格。公示価格を補完する役割があります。
- 相続税路線価(そうぞくぜいろせんか):国税庁が定める、相続税や贈与税を計算するための土地の価格。
- 固定資産税評価額(こていしさんぜいひょうかがく):市町村が定める、固定資産税などを計算するための価格。
- 実勢価格(じっせいかかく):実際に市場で売買された価格。いわゆる「時価」に近い概念です。不動産会社の査定価格は、実勢価格を推定するための参考額です。
私たちが税金の計算で主に関わるのは、このうち「相続税路線価」と「固定資産税評価額」の2つです。一方で、不動産の売却を検討する際に参考にするのは「実勢価格」となります。評価の目的が異なるため、用いられる価格も異なります。
税金計算の基本!2つの重要評価額を徹底解説
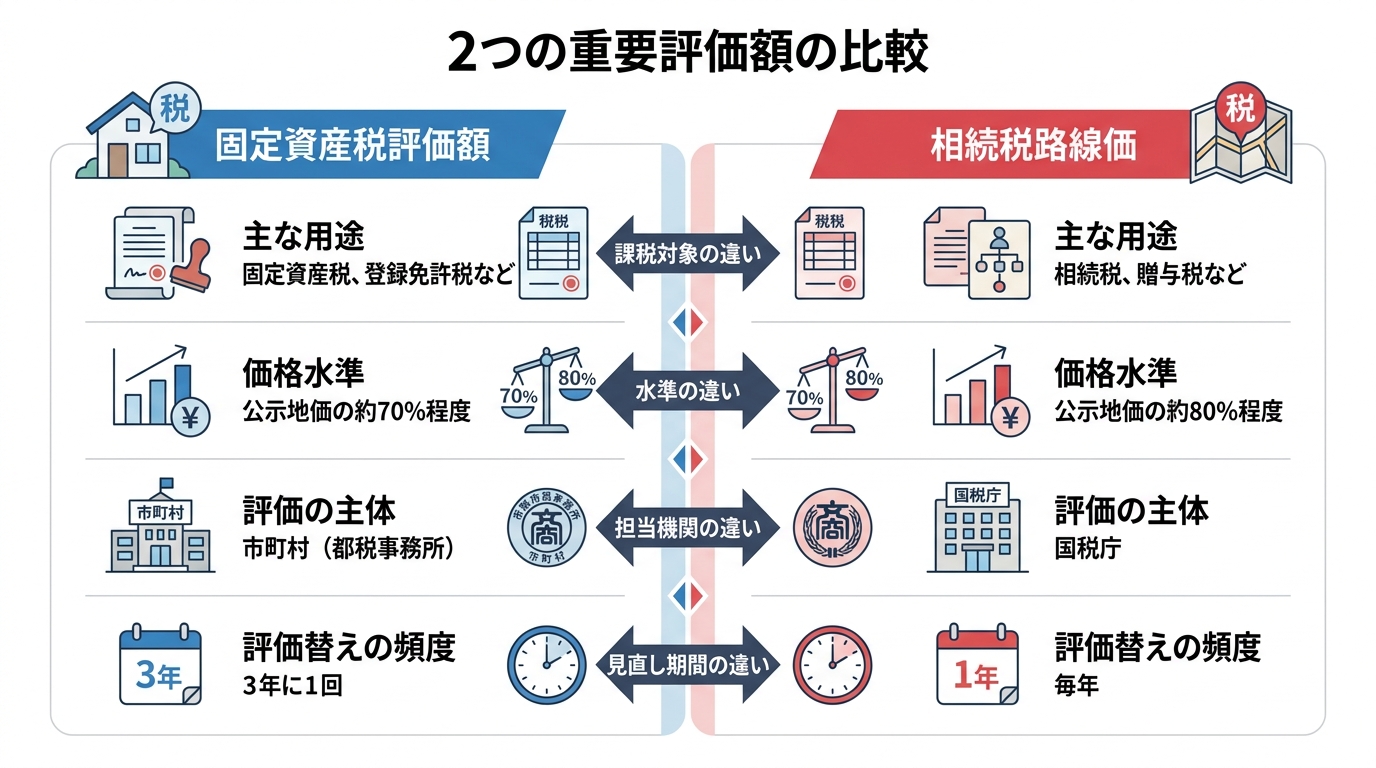
さて、ここからは税金計算の主役である「固定資産税評価額」と「相続税路線価」について、さらに詳しく見ていきましょう。この2つは特によく混同されがちですが、価格の水準や評価のタイミングなどに明確な違いがあります。
固定資産税評価額:固定資産税や登録免許税の基準
固定資産税評価額は、固定資産税、都市計画税、不動産取得税、そして不動産の名義変更(相続登記など)でかかる登録免許税の計算基礎となる、非常に重要な評価額です。
この評価額は、不動産が所在する市町村(東京23区の場合は都)が決定します。土地については、国が定める公示価格のおおむね7割程度の水準になるように評価されます。建物については、同じ建物をもう一度建てたらいくらかかるかという「再建築価格」を基準に計算されます。
大きな特徴は、原則として3年に1度、評価額が見直される(評価替え)ことです。この評価替えがある年を「基準年度」と呼び、最近では令和6年度(2024年度)がその年にあたります。
相続税路線価:相続税や贈与税の基準
一方、相続税路線価は、その名の通り相続税や贈与税を計算する際に使われる評価額です。特に、土地の評価に用いられます。
こちらは国税庁が管轄しており、毎年7月1日に新しい路線価が公表されます。価格の水準は、公示価格のおおむね8割程度が目安です。
重要なポイントは、路線価は道路に面する宅地1平方メートルあたりの価格であり、建物には路線価が設定されていないという点です。そのため、自用家屋の相続税評価額は、原則として固定資産税評価額に1.0を乗じて評価されます。ただし、貸家は借家権割合や賃貸割合を考慮して評価し、一定の居住用区分所有財産は区分所有補正率を用いる場合があります。
また、郊外や農村部など、路線価が定められていない地域も存在します。その場合は、固定資産税評価額に国税庁が定める一定の倍率を掛けて計算する「倍率方式」という方法が用いられます。このことから、生前贈与などを検討する際にも、これらの評価額の確認が不可欠となります。
【実践】不動産評価額の具体的な確認方法
理論がわかったところで、次はいよいよ実践編です。ご自身の不動産の評価額を具体的に確認する方法を、簡単なものから順にご紹介します。
手元で確認:固定資産税の納税通知書を見てみよう
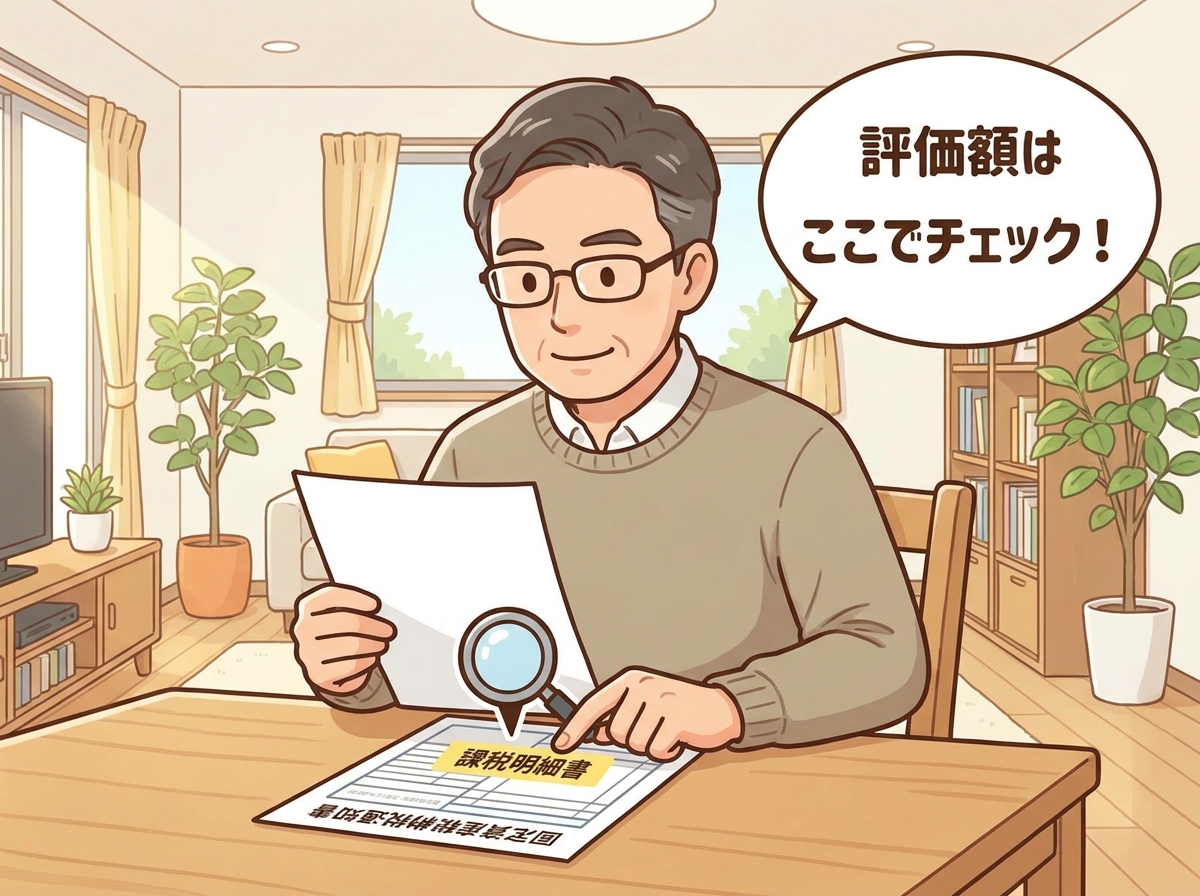
最も手軽で簡単なのが、毎年4月~6月頃に市町村から送られてくる「固定資産税・都市計画税 納税通知書」を確認する方法です。
この通知書には、通常「課税明細書」という書類が同封されています。その明細書の「価格」や「評価額」と記載されている欄の金額が、その年度の固定資産税評価額です。土地と建物、それぞれについて記載がありますので、これ一枚で両方の評価額が分かります。
まずは、お手元の納税通知書を探してみてください。ほとんどの場合、この書類だけで固定資産税評価額は十分に確認できます。
役所で取得:固定資産評価証明書の取り方と注意点
相続登記や贈与登記、税務申告など、法的な手続きで評価額を証明する必要がある場合には、「固定資産評価証明書」という公的な書類が必要になります。
この証明書は、不動産が所在する市町村役場(東京23区は都税事務所)の資産税課などで取得できます。請求できるのは、原則として所有者本人や同居の親族、相続人、委任状を持った代理人などに限られます。
- 取得場所:不動産所在地の市町村役場、都税事務所など
- 請求できる人:所有者、相続人、代理人など
- 必要なもの(例):
- 窓口に行く人の本人確認書類(免許証など)
- 手数料(1通300円程度)
- (代理人の場合)委任状
- (相続人の場合)所有者の死亡がわかる戸籍謄本、自分が相続人であることがわかる戸籍謄本など
特に相続人が請求する場合、必要となる戸籍謄本の種類が複雑になることがあります。最近では戸籍の広域交付制度も始まりましたが、手続きが不安な場合は事前に役所へ問い合わせることをお勧めします。
一つ注意点として、固定資産評価証明書は、毎年4月1日に新年度分に切り替わります。例えば、令和7年度の証明書が必要な場合は、令和7年4月1日以降に申請する必要があります。
郵送での申請を受け付けている自治体も多いです。詳細は各自治体のウェブサイトなどでご確認ください。
参考:八戸市の税証明書の郵送申請案内
相続時に便利:名寄帳(なよせちょう)の活用法
相続の手続きを進める中で、「亡くなった親が、どの不動産を所有していたか正確にわからない…」というケースは少なくありません。そのような場合に確認資料として役立つのが「名寄帳(なよせちょう)」です。
名寄帳とは、特定の名義人が、その市区町村内に所有している不動産をすべて一覧にしたものです。固定資産評価証明書が物件ごとに発行されるのに対し、名寄帳は「人」を基準に不動産をリストアップしてくれます。
これを取得することで、ご自身も知らなかった不動産の存在が判明し、財産調査の漏れを防ぐことができます。相続手続きの第一歩として、まず名寄帳を取得することは、正確な財産目録を作成する上で非常に有効な手段です。
取得方法や必要書類は、固定資産評価証明書とほぼ同じです。相続財産の調査で利用する機会があるため、取得先や必要書類を事前に確認しておくとよいでしょう。
ネットで調査:相続税路線価の調べ方(国税庁サイト)
相続税や贈与税の計算に必要な相続税路線価は、国税庁のウェブサイトで誰でも無料で調べることができます。
「財産評価基準書 路線価図・評価倍率表」というページにアクセスし、都道府県、市区町村、地名と進んでいくと、地図(路線価図)が表示されます。その地図上の道路に「300C」といった記号と数字が書かれています。
この数字が、1平方メートルあたりの価格を千円単位で表したものです。例えば「300」とあれば、1平方メートルあたり300千円=30万円ということになります。アルファベットは借地権割合を示す記号です。路線価が設定されていない地域については、同じサイト内の「財産評価基準書 路線価図・評価倍率表」で固定資産税評価額に乗じる倍率を確認します。この方法で、贈与税の概算などを自分で行うことも可能になります。
不動産評価額に関するよくある質問(Q&A)
最後に、不動産の評価額についてお客様からよくいただくご質問にお答えします。
Q1. 評価額と、実際に売れる価格(売却価格)は違うのですか?
はい、全く異なります。ここまでご説明してきた評価額は、あくまで税金などを計算するための公的な「基準価格」です。
一方で、実際に不動産が売れる価格(実勢価格や市場価格と呼ばれます)は、買いたい人と売りたい人の間の需要と供給のバランスで決まります。立地や周辺環境、建物の状態、その時々の経済状況など、さまざなまな要因に影響されます。
一般的に、宅地の固定資産税評価額は地価公示価格等の7割程度、相続税路線価は地価公示価格等の8割程度を目途に定められますが、実際の売買価格とは一致しないことがあります。人気のエリアでは評価額よりはるかに高い価格で取引されることもありますし、逆のケースも珍しくありません。不動産の売却をお考えの際は、公的な評価額だけでなく、不動産会社による査定を受けることが不可欠です。
Q2. 固定資産税評価額に納得がいかない場合、変更できますか?
もしご自身の不動産の評価額が、近隣の類似した不動産と比べて不当に高いと感じるなど、評価額に不服がある場合は、不服を申し立てる制度があります。
3年に一度の評価替えの年度(基準年度)であれば、固定資産課税台帳の価格の縦覧期間(通常4月1日から)から納税通知書を受け取った日後3か月を経過する日までの間に、各市町村に設置されている「固定資産評価審査委員会」に対して「審査の申出」をすることができます。ただし、評価額が間違っていることを主張する側が、客観的な証拠をもって証明する必要があるため、申し出が認められるハードルは決して低くはありません。
Q3. 共有名義の不動産の場合、評価証明書はどうやって取りますか?
ご兄弟や夫婦などで不動産を共有しているケースも多いかと思います。このような共有名義の不動産であっても、共有者の一人が単独で、その不動産全体の固定資産評価証明書や名寄帳を取得することができます。
手続きや必要書類は、単独で所有している場合と基本的に同じです。他の共有者全員の委任状などは必要ありませんので、ご安心ください。これは、共有不動産の名義変更手続きを進める際にも知っておくと便利な知識です。
まとめ
今回は、複雑で分かりにくい不動産の評価額について、その種類と確認方法を解説しました。
最後に、大切なポイントをもう一度おさらいしましょう。
- 不動産の価格は目的によって使い分けられ、税金計算では主に「固定資産税評価額」と「相続税路線価」が使われます。
- 固定資産税や登録免許税、不動産取得税は「固定資産税評価額」が基準になります。
- 相続税や贈与税は、土地は「相続税路線価」、建物は「固定資産税評価額」が基準です。
- 評価額は、手元の「納税通知書」で手軽に確認でき、公的な証明が必要な場合は役所で「固定資産評価証明書」を取得します。
- 相続財産の調査には、所有不動産を一覧できる「名寄帳」が非常に役立ちます。
この記事を参考にすれば、ご自身の目的に合った評価額を正しく調べることができるはずです。しかし、土地の相続には登記以外にも様々な手続きが必要になるなど、実際の相続や登記手続きでは、評価額の確認以外にも専門的な知識が求められる場面が多々あります。もし手続きで迷われたり、ご不安な点が出てきたりした際には、私たち八戸いちい事務所のような専門家がお力になります。どうぞお気軽にご相談ください。
相続時精算課税制度とは?2024年改正後の110万円控除を解説
相続時精算課税制度とは?2024年からの変更点をわかりやすく解説
「将来の相続税、ちょっと心配だな…」「今のうちに、子どもに家やまとまったお金を渡しておきたいな」なんて、考えていませんか?そんなときに選択肢になるのが「相続時精算課税制度」です。
ちょっと名前が難しくて身構えちゃうかもしれませんが、ご安心ください。ものすごくシンプルに言うと、「生前の贈与を、将来の相続の時にまとめて精算しましょう」という制度です。
しかも、2024年1月からルールが新しくなって、毎年110万円までの贈与なら、贈与税もかからず、将来の相続税の計算にも含まれないという、とっても使いやすい非課税枠が追加されたんです。これが今回の改正の一番大きなポイントですね。
この記事を読めば、新しい相続時精算課税制度の基本的な仕組みから、不動産贈与での活用法、自分に合うかどうかの判断基準まで理解できますよ。
2つの非課税枠:2,500万円の特別控除と110万円の基礎控除
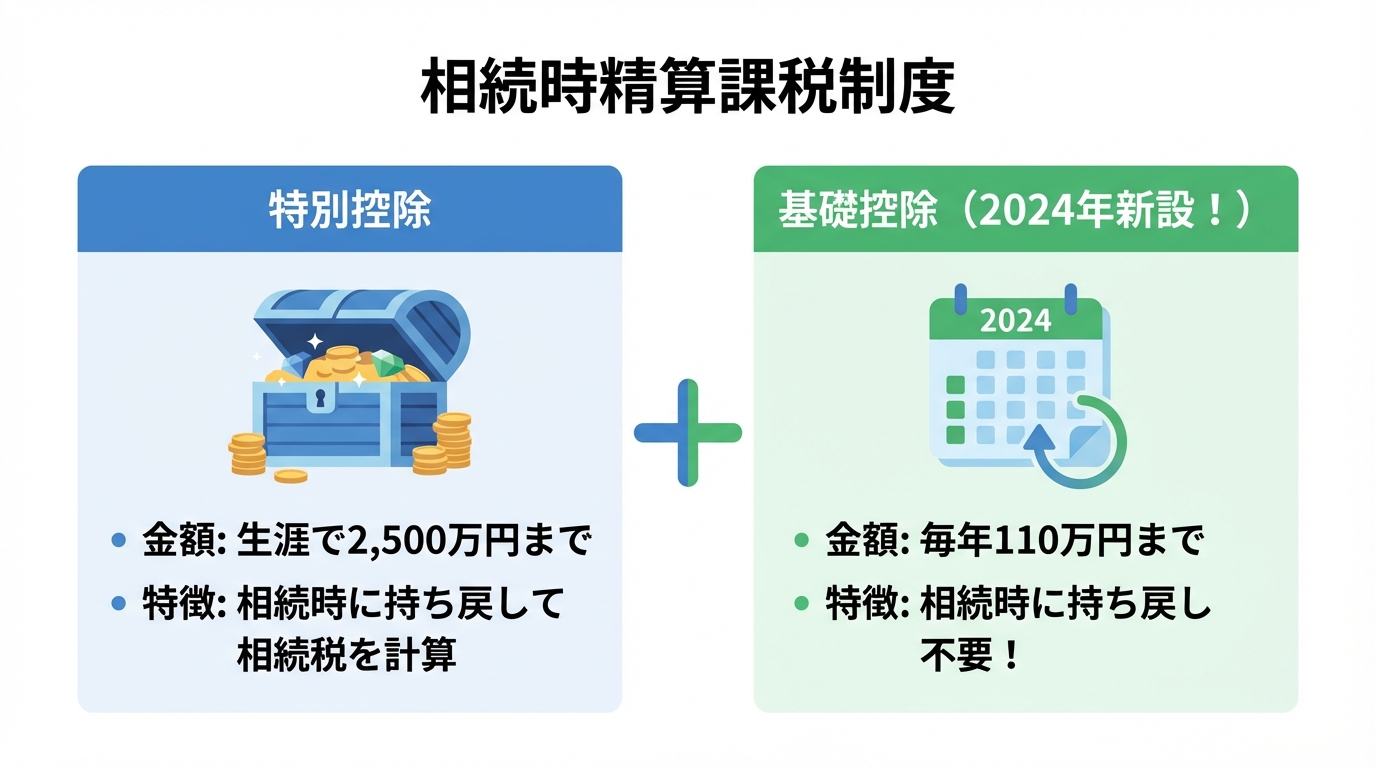
この制度を理解するカギは、2種類の非課税枠にあります。なんだか複雑に聞こえるかもしれませんが、役割はハッキリ分かれているので大丈夫です。
- 2,500万円の特別控除(生涯使える大きな枠)
これは、一人の親(または祖父母)から一人の子(または孫)へ、生涯にわたって合計2,500万円まで非課税で贈与できるという、パワフルな非課税枠です。ただし、この枠を使って贈与した財産は、将来贈与者が亡くなったときに、相続財産に持ち戻して相続税を計算することになります。つまり、あくまで「税金の支払いを先送りにする」イメージですね。 - 110万円の基礎控除(毎年リセットされる小さな枠)
こちらが2024年から新設された、注目の非課税枠です。毎年110万円までなら、贈与税がかからないのはもちろん、将来の相続財産に持ち戻す必要がありません。つまり、この枠内なら「純粋な非課税贈与」が可能になった、ということです。毎年リセットされるので、コツコツ贈与を続けたい方にも使いやすくなりました。
この2つの枠のおかげで、例えば初年度なら最大で2,610万円(2,500万円+110万円)まで、贈与税をかけずにまとまった財産を子どもに渡すことができるようになったわけです。
対象となる人(贈与者・受贈者)の条件
この制度は誰でも使えるわけではなく、利用できる人の条件が決まっています。
- 贈与者(あげる側):贈与をした年の1月1日時点で60歳以上の父母または祖父母
- 受贈者(もらう側):贈与を受けた年の1月1日時点で18歳以上の子または孫
ポイントは、親子間または祖父母と孫の間の贈与に限定されている点です。養子も対象になりますが、残念ながら子の配偶者(お嫁さんやお婿さん)は対象外となります。まずは、ご自身がこの条件に当てはまるか確認してみてくださいね。
相続時精算課税制度を利用するメリット
では、この制度を使うと具体的にどんな良いことがあるのでしょうか?特に「こんな状況の人にはピッタリ!」というメリットをいくつかご紹介します。
一度に大きな金額(最大2,610万円)を非課税で贈与できる
なんといっても最大のメリットは、一度にまとまった財産を非課税で次の世代に移せることです。先ほどお話ししたように、初年度なら最大2,610万円まで贈与税がかかりません。
もしこれを、毎年110万円まで非課税の「暦年贈与」で渡そうとすると、2,610万円を渡しきるのに23年以上もかかってしまいます。お子さんの住宅購入資金や、お孫さんの教育資金、事業の開業資金など、「今、まとまったお金を渡してあげたい」というニーズにスピーディに応えられるのが、この制度の大きな強みです。
将来値上がりする資産の相続税を節税できる
これは不動産や自社の株式を持っている方には、特に知っておいてほしいメリットです。
相続時精算課税制度を使って贈与した財産の価値は、「贈与した時点の価格」で固定されます。これがどういうことかというと…。
例えば、再開発の計画があって、将来値上がりが期待できる土地を2,000万円の時に贈与したとします。その後、贈与した親が亡くなった時にその土地の価値が5,000万円に上がっていても、相続税の計算に使うのは贈与時の2,000万円のままなんです。つまり、値上がりした3,000万円分には相続税がかからない、というわけですね。将来性のある資産を、価値が低いうちに渡しておくことで、大きな節税効果が期待できます。
収益物件を贈与すれば将来の相続財産を増やさない
賃貸アパートや駐車場など、毎月チャリンチャリンとお金を生んでくれる収益物件をお持ちの方にも、この制度は有効です。
もし、あなたが収益物件を持ち続けた場合、そこから得られる家賃収入はあなたの預貯金としてどんどん貯まっていきますよね。それはつまり、将来の相続財産が増え続けるということです。
でも、早めにその物件を子どもに贈与してしまえば、それ以降の家賃収入はすべて子どものものになります。あなたの手元にお金は貯まらないので、将来の相続財産が膨らむのを防ぐことができる、というわけです。これも立派な相続税対策なんですよ。
【2024年改正の目玉】110万円の基礎控除は相続財産に加算されない
さて、今回の法改正で一番「おいしい」ポイントがこれです。
新しくできた年間110万円の基礎控除は、相続開始前の年数に関係なく、相続財産に加算されません(持ち戻しが不要)。
従来の暦年贈与では、亡くなる前の一定期間内に行われた贈与は相続財産に足し戻されてしまうルールがあります。なお、この加算対象期間は相続開始日によって異なり、2026年12月31日までの相続開始は原則3年以内、以後は経過措置を経て最終的に相続開始前7年以内となります。でも、相続時精算課税制度の110万円控除にはその縛りがありません。極端な話、亡くなる直前に贈与した110万円でも、相続税の対象にならないんです。
このおかげで、以前よりもずっと計画的に、そして安心して少額の贈与を続けられるようになりました。さらに、この110万円以下の贈与であれば申告も不要になったため、手続きの手間もぐっと減り、格段に利用しやすくなったと言えるでしょう。
知っておくべきデメリットと注意点
いいことずくめに見える制度ですが、もちろん注意すべき点もあります。特に不動産の贈与を考えている方は、ここをしっかり読んでください。安易に選択すると、後で「しまった!」となりかねませんからね。
一度選択すると暦年贈与には戻せない
これは非常に重要なルールです。一度、特定の親からこの相続時精算課税制度を使って贈与を受けると、その親からの贈与については、二度と暦年贈与(毎年110万円非課税)に戻すことはできません。
例えば、「お父さん」からの贈与でこの制度を選択したら、今後お父さんからの贈与はすべてこの制度のルールで計算されることになります。ただし、「お母さん」からの贈与は別なので、お母さんからは暦年贈与を続ける、といった使い分けは可能です。後戻りできない選択だということを、しっかり覚えておいてください。
不動産贈与では「小規模宅地等の特例」が使えなくなる
ご自宅の土地など、不動産の生前贈与を考えている方にとって、これが最大の注意点かもしれません。
相続であれば使えたかもしれない「小規模宅地等の特例」という、一定の要件を満たす場合に土地の評価額を最大80%減額できる制度が、相続では適用できても生前贈与では適用できません。
例えば、評価額5,000万円の土地があったとします。特例を使えれば、評価額は1,000万円(80%減)で相続税を計算できますが、生前贈与してしまうと5,000万円のまま評価されてしまいます。相続税額に天と地ほどの差が出かねない、非常に重要なポイントです。この特例が使えなくなるデメリットと、生前贈与のメリットを天秤にかける必要があります。こうした不動産の名義変更を伴う手続きは、慎重な判断が求められます。
贈与時より不動産の価値が下がると損をする可能性
メリットの裏返しですが、これもリスクとして知っておくべきです。この制度では、財産の価値は「贈与時」で固定されるとお話ししましたよね。
もし、景気の変動などで不動産の価値が下がってしまった場合…。例えば、3,000万円の時に贈与した土地が、相続の時には2,000万円に値下がりしていても、相続税の計算で使われるのは3,000万円のままです。相続まで待っていれば2,000万円で計算されたはずなのに、かえって高い税金を払うことになってしまう可能性があるのです。
贈与税以外に登録免許税・不動産取得税がかかる
これは専門家として、ぜひお伝えしておきたいコストの話です。不動産を生前贈与すると、贈与税のことばかりに目が行きがちですが、実はそれ以外にも税金がかかります。
具体的には、法務局で名義変更をするための「登録免許税」と、不動産を取得したことにかかる「不動産取得税」です。
そして重要なのが、これらの税率が相続の場合と比べてかなり高い、ということ。
- 登録免許税:相続なら評価額の0.4% → 贈与だと2.0%(約5倍!)
- 不動産取得税:相続なら非課税 → 贈与だとかかる(原則3%)
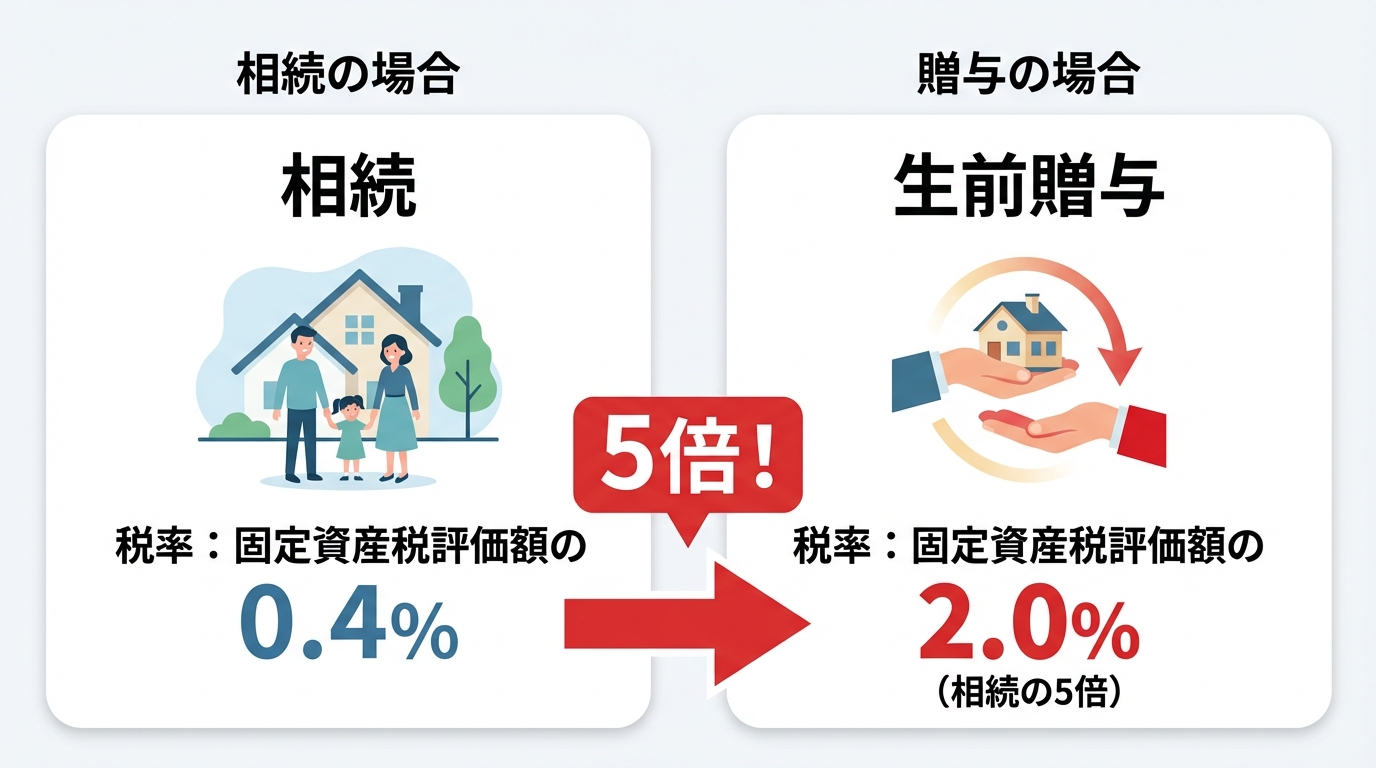
このように、税金だけでかなりのコスト差が出ます。さらに、手続きを司法書士に依頼すればその報酬もかかります。「贈与税が非課税だからお得」と単純に考えず、これらの総コストで判断することが大切です。不動産の名義変更にかかる費用の詳細については、「不動産の名義変更(相続登記等)」で詳しく解説していますので、そちらも参考にしてください。
【ケース別】暦年課税と相続時精算課税、どちらを選ぶべき?
「メリットとデメリットはわかったけど、結局うちはどっちがいいの?」と思いますよね。ここでは、具体的なケース別にどちらの制度が向いているかを解説します。
相続時精算課税制度が向いている人の特徴
- 相続財産がそもそも基礎控除以下に収まりそうな人
将来かかる相続税がゼロ、あるいは非常に少ないと見込まれる場合、デメリットを気にせず大きな非課税枠のメリットだけを享受できます。 - 将来確実に値上がりする不動産を早めに贈与したい人
前述のとおり、贈与時の低い評価額で財産を固定できるメリットは非常に大きいです。 - 賃貸アパートなどの収益を早く子に移したい人
親の財産が増えるのを防ぎ、子の収入を増やしてあげることができます。 - 高齢で、相続開始までの期間が長くないと考える人
暦年贈与の7年内加算を気にせず、亡くなる直前でも110万円の非課税贈与ができるメリットは大きいです。
暦年課税制度(従来の贈与)が向いている人の特徴
- 時間をかけて多くの人に少しずつ贈与したい人
暦年贈与は贈与する相手に制限がありません。子どもだけでなく、孫や子の配偶者など、複数人に分散して非課税で贈与したい場合に有効です。 - 自宅の土地など「小規模宅地等の特例」を使いたい人
特例の80%減額というメリットは絶大です。この特例の対象となる土地は、無理に生前贈与せず、相続まで待った方が有利になるケースが多いです。 - 贈与者がまだ若く、長期的な贈与が見込める人
7年という加算期間を超えて、10年、20年と長く贈与を続けられる見込みがあるなら、暦年贈与でコツコツ財産を移していく方が、トータルの非課税額は大きくなる可能性があります。こうした不動産の相続手続きは、長期的な視点で計画することが重要です。
判断に迷ったら専門家へ相談を
ご覧いただいたように、どちらの制度が有利かは、ご家族の状況、財産の種類や金額によって全く異なります。特に不動産が絡む場合は、贈与税、相続税、登録免許税、不動産取得税と、たくさんの要素をシミュレーションしないと、正確な損得勘定はできません。
「うちの場合はどうだろう?」と少しでも迷ったら、ご自身で判断せずに、ぜひ私たちのような専門家にご相談ください。税金のことはもちろん、その後の手続きまで含めて、あなたにとって一番良い方法を一緒に考えさせていただきます。
相続時精算課税制度を利用するための手続きの流れと必要書類
「よし、この制度を使ってみよう!」と決めた方のために、具体的な手続きの流れを解説します。
STEP1:必要書類を準備する
まず、以下の書類を準備する必要があります。
- 相続時精算課税選択届出書
- 贈与税の申告書
- 受贈者(もらう人)の戸籍謄本または抄本(氏名、生年月日、贈与者との関係がわかるもの)
- 贈与者(あげる人)の住民票の写しなど(氏名、生年月日、60歳に達した日以降の住所がわかるもの)
戸籍謄本などは市役所、届出書や申告書の様式は国税庁のホームページからダウンロードできます。不動産を贈与する場合は、その評価額がわかる固定資産評価証明書なども必要になります。
STEP2:税務署へ届出書・申告書を提出する
書類が準備できたら、税務署に提出します。
- 提出する人:受贈者(もらった人)
- 提出先:受贈者の住所地を管轄する税務署
- 提出期限:贈与を受けた年の翌年2月1日から3月15日まで
この最初の年の届出が非常に重要です。この期限を1日でも過ぎてしまうと、2,500万円の特別控除が使えなくなってしまいますので、絶対に忘れないようにしてください。なお、2年目以降は、年間の贈与額が110万円以下であれば申告は不要です。
STEP3:不動産の場合は所有権移転登記を行う
不動産の贈与の場合、税務署への申告だけでは終わりません。最後に、法務局で不動産の名義を贈与者から受贈者へ変更する「所有権移転登記」という手続きが必要です。
この登記をしないと、せっかく贈与を受けても、その不動産が自分のものだと第三者に主張することができません。登記手続きは専門的な知識が求められるため、私たち司法書士にご依頼いただくのが一般的です。税金の手続きと並行して、登記の準備も進めていきましょう。具体的な不動産の名義変更手続きについては、いつでもご相談ください。
まとめ|専門家と相談し、ご自身の状況に合った選択を
今回は、2024年の改正で新しくなった相続時精算課税制度について解説しました。
年間110万円の基礎控除ができたことで、以前よりも格段に使いやすく、メリットの多い制度になったのは間違いありません。しかし、一度選択すると後戻りできなかったり、特に不動産の贈与では「小規模宅地等の特例」が使えなくなるなど、知っておくべきデメリットも存在します。
暦年贈与と相続時精算課税制度、どちらを選ぶかは、あなたの家族構成や財産状況によって最適解が変わる、非常に重要な決断です。
「うちの場合はどっちがお得なんだろう?」
「不動産を贈与したいけど、注意点は?」
そんな疑問やお悩みがありましたら、どうか一人で抱え込まずに、ぜひ一度、八戸いちい事務所にご相談ください。司法書士・行政書士として、税金のことだけでなく、その後の登記手続きまで含めて、あなたにとって最善の選択ができるよう、親身にサポートさせていただきます。