Archive for the ‘相続放棄’ Category
抵当権とは?設定・抹消登記の必要性を司法書士が解説
抵当権とは?身近な疑問から専門家が解説します
「住宅ローンを組んだら、銀行から『抵当権』って言葉が出てきたけど、一体なんのことだろう?」
「親から家を相続したんだけど、登記簿を見たら抵当権っていうのが付いたままになっている…これって大丈夫?」
マイホームの購入や、ご家族からの相続などで不動産に関わるとき、多くの方が初めて「抵当権(ていとうけん)」という言葉に触れます。難しそうで、不安に感じる方もいるかもしれません。
実際、新築や相続のタイミングで初めてこの言葉を聞いて、実はよく分かっていないという方は意外と多いものです。でも、ご安心ください。抵当権は、仕組みさえ分かってしまえば決して難しいものではありません。
この記事では、司法書士・行政書士である私が、そんな抵当権の「そもそも」から、ローンを組むときの設定登記」、そして完済した後の「抹消登記」まで、皆さんの疑問がスッキリ解消されるように、一つひとつ丁寧に解説していきますね。
抵当権の基本:住宅ローンと担保の仕組み
それでは、本題に入ります。抵当権を一言でいうと、次のように説明できます。
すごくシンプルに言うと、「お金を貸した側(銀行など)が、貸したお金を回収できなくなるリスクに備えるための担保権」です。
抵当権とは「万が一」に備える金融機関の権利
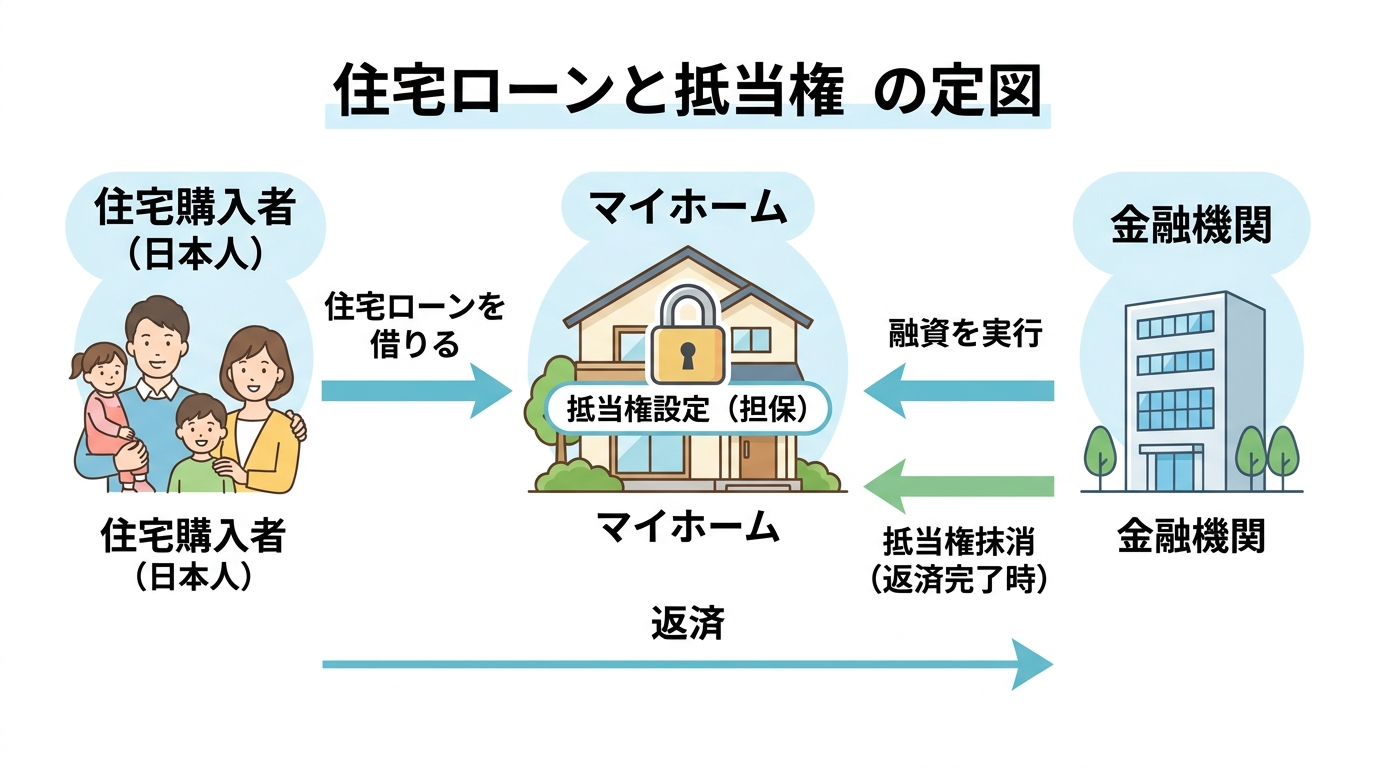
例えば、あなたが銀行から3,000万円の住宅ローンを借りて家を買うとします。銀行からすれば、3,000万円という大金を貸すわけですから、「もし、この人が返せなくなったらどうしよう…」と考えますよね。当然です。
そこで登場するのが「担保」という考え方。そして、その担保を法的にハッキリさせるのが「抵当権」なんです。
つまり、抵当権とは「住宅ローンの返済が万が一滞ってしまった場合に、銀行がその家(不動産)を売却して、そこから優先的にお金を回収できる権利」のこと。この権利があるからこそ、銀行は安心して高額な住宅ローンを貸し出すことができるわけです。
この関係の登場人物を整理すると、こんな感じになります。
- 債権者(さいけんしゃ):お金を貸した人(金融機関)
- 債務者(さいむしゃ):お金を借りた人(あなた)
- 抵当権設定者(ていとうけんせっていしゃ):自分の不動産を担保に提供した人(多くの場合、債務者と同じ)
この仕組みにより、金融機関は住宅ローンを提供しやすくなり、購入者は分割返済によって住宅を取得しやすくなります。
「根抵当権」との違いは?利用シーンで理解する
抵当権とセットでよく聞く言葉に「根抵当権(ねていとうけん)」があります。名前が似ているので混乱しがちですが、内容は大きく異なります。一番の違いは、「特定の1回の借金のためか、何度でも使える枠(わく)なのか」という点です。
| 抵当権 | 根抵当権 | |
|---|---|---|
| どんな借金? | 特定の1つの借金(例:3,000万円の住宅ローン) | 設定した上限額(極度額)の範囲内なら何度でもOK |
| 借金を返したら? | 完済により実体上は消滅するが、登記記録を消すには抹消登記が必要 | 完済しても、契約上の元本確定等がない限り、極度額の範囲内で担保枠が残る |
| 主な利用シーン | 個人の住宅ローン | 会社の事業資金の借入など |
個人の住宅ローンのように、「3,000万円を借りて、それを35年かけて返す」という1回きりの契約には抵当権が使われます。完済すれば、その抵当権の役目は終わりです。
一方、会社が事業資金を借りる場合、「今月は500万円借りて、来月200万円返して、また再来月300万円借りて…」というように、何度も借りたり返したりを繰り返しますよね。こういう場合に便利なのが根抵当権です。「極度額1,000万円」という枠を設定しておけば、その範囲内で、継続的な取引から生じる複数の債権を担保できる仕組みです。
なので、皆さんが住宅ローンで関わるのは、基本的に「抵当権」の方だと考えておけば大丈夫ですよ。
なぜ必要?抵当権「設定登記」の重要性
住宅ローンを組むと、多くの場合、司法書士が抵当権の「設定登記」という手続きを行います。「なんでわざわざそんな手続きが必要なの?」と思いますよね。これは重要なポイントです。
結論から言うと、「この不動産はウチが担保に取ってますよ!」と、世の中の誰に対しても公式に宣言するためです。
もし、銀行とあなたの間で「この家を担保にしますね」という契約書を交わしただけだったらどうなるでしょう?口約束や当事者同士の契約だけでは、他の人にはその事実が分かりませんよね。
例えば、あなたが別の借金も抱えていて、そっちの返済が滞ったとします。すると、別の債権者が「あの家を差し押さえて売ってしまえ!」と言ってくるかもしれません。その時、銀行が「いやいや、この家はウチが先に担保に取ってるんですよ!」と主張しても、登記がなければ法的な証明ができないんです。早い者勝ちになってしまう可能性がある。
そこで「不動産登記制度に関する資料」の出番です。法務局という国の機関に「この不動産には、〇〇銀行の抵当権が付いています」と正式に登録(登記)することで、その権利は誰が見ても明らかな公式情報になります。これを法律用語で「対抗力(たいこうりょく)を持つ」と言います。
この登記があるからこそ、銀行は他の誰よりも優先的にお金を回収できる権利が守られ、安心して融資を実行できる。つまり、抵当権設定登記は、住宅ローンにおける担保関係を公示し、権利関係を安定させるために重要な手続きです。最近では住所変更登記の義務化など、登記の重要性はますます高まっています。
抵当権はどう影響する?権利の効力と放置のリスク
「じゃあ、抵当権が付いている家って、何だか自由にできない感じがする…」と不安に思うかもしれません。でも、大丈夫。普段の生活にはほとんど影響はありません。詳しく見ていきましょう。
ローン返済中は所有者として自由に使える
抵当権が設定されていても、家の所有権はあなた自身にあります。ですから、これまで通り自宅として住み続けることはもちろん、誰かに貸して家賃収入を得ることも基本的には自由です。
抵当権は、あくまでローンの返済が滞った時の「もしも」に備えるための権利。あなたが毎月きちんとローンを返済している限り、銀行がその権利を使ってくることはありません。普通の生活を送る上では、抵当権が付いていることを意識する場面はまずないでしょう。
返済が滞るとどうなる?「抵当権の実行」と競売
問題は、「もしも」が現実になってしまった場合です。病気や失業などで住宅ローンの返済を継続できなくなった場合を考えます。その時、銀行は設定した抵当権の権利を行使します。これを「抵当権の実行」と言います。
具体的には、以下のような流れで進むことが一般的です。
- 督促・催告:まず銀行から支払いを促す通知が届きます。
- 期限の利益の喪失:返済の遅れが続くと、「分割で返済する権利」を失い、残りのローン全額を一括で返すよう求められます。
- 保証会社による代位弁済:多くの場合、保証会社があなたに代わって銀行にローン残額を支払います。これ以降、あなたは保証会社に対して返済義務を負うことになります。
- 競売(けいばい)申立て:保証会社が裁判所に申し立てを行い、不動産を強制的に売却する手続きが始まります。
- 物件の売却:裁判所を通じて家が売却され、その代金がローンの返済に充てられます。残念ながら、あなたは家を立ち退かなければなりません。
これは債務者に大きな影響を及ぼす手続きであり、抵当権の重要な効力です。もちろん、こうなる前には「任意売却」といって、競売より有利な条件で自ら家を売却する方法など、打てる手はあります。もし返済が苦しくなってきたら、一人で抱え込まず、早めに銀行や自己破産などの債務整理に詳しい専門家に相談することが何より大切です。
なぜ必要?ローン完済後の抵当権「抹消登記」
長い年月をかけて住宅ローンを完済した後にも、必要な手続きがあります。さて、ここで一つ大事なことを覚えておいてください。ローンを返し終わっても、登記簿に記録された抵当権は自動的には消えないんです。
「え、そうなの?」と驚かれる方も多いのですが、これは事実です。ローンを完済すると、銀行は抵当権の権利を失います。でも、登記簿上の記録を消すためには、あなた自身が「抵当権抹消登記」という手続きを法務局に申請する必要があるんです。
「別にそのままでもいいんじゃない?」と思うかもしれませんが、放置はおすすめできません。抵当権が残ったままだと、将来的にものすごく困ったことになります。
- 不動産が売れない:家を売りたいと思っても、抵当権が付いたままの不動産なんて誰も買ってくれません。買主や金融機関から、権利関係を明確にするため決済までに抵当権抹消登記を求められるのが通常です。
- 新たなローンが組めない:その家を担保に、リフォームローンや事業資金を借りようとしても、前の抵当権が残っていると銀行はまず融資してくれません。
- 相続の時に手続きが複雑に:あなたが亡くなって、お子さんが家を相続する時。相続が発生してから抹消する場合、完済時期や相続登記の状況によって必要書類や申請方法が変わり、手続きが複雑になることがあります。
ローンを完済すると、銀行から「抵当権抹消書類一式」という封筒が送られてきます。これを「いつかやろう」と放置せず、すぐに手続きをすることが、将来の売却、借入れ、相続手続きを円滑に進めるためにも重要です。この手続きは、不動産の名義変更と同じくらい重要なことだと覚えておいてください。
詳しくは法務局のウェブサイトでも案内されています。
参照:法務局の抵当権抹消登記の案内
抵当権の登記手続きQ&A【設定・抹消】
最後に、抵当権の「設定」と「抹消」の登記手続きについて、よくある質問をQ&A形式でまとめておきますね。実際に手続きする際の参考にしてください。
Q1. 登記手続きの具体的な流れは?
【設定登記の場合】
住宅ローンの設定登記は、通常、不動産の購入(決済)と同時に行います。手続きは金融機関が指定する司法書士に任せるのが一般的です。
- 住宅ローン契約を結ぶ
- 司法書士と面談し、必要書類や手続きの説明を受ける
- 必要書類(印鑑証明書など)を準備する
- 決済日当日、司法書士が法務局に登記を申請する
【抹消登記の場合】
こちらはご自身で手続きすることも可能ですが、書類に不備があると法務局での補正対応が必要になることがあるため、不安がある場合は司法書士に依頼する方法もあります。
- 住宅ローンを完済する
- 金融機関から抵当権抹消に必要な書類一式を受け取る
- 登記申請書を作成し、必要書類を揃える
- 管轄の法務局へ登記を申請する
なお、登記簿上の住所や氏名が、現在のものと違っている場合は、前提として住所や氏名の変更登記が別途必要になるので注意が必要です。
Q2. どんな書類が必要になる?
【設定登記でご自身が用意するもの】
- 不動産の登記識別情報(いわゆる権利証)
- 実印と印鑑証明書(発行後3ヶ月以内のもの)
- 住民票
- 本人確認書類(運転免許証など)
【抹消登記で金融機関から受け取るもの】
- 登記原因証明情報(弁済証書など)
- 登記識別情報または登記済証(抵当権設定時のもの)
- 金融機関の委任状
- 金融機関の会社法人等番号がわかるもの
特に抹消登記の際に受け取る登記識別情報を紛失した場合の対応については、別の記事で詳しく解説していますので、そちらもご覧ください。
Q3. 費用はどのくらいかかる?
登記にかかる費用は、大きく分けて「登録免許税」という税金と、「司法書士報酬」の2つです。
【登録免許税(国に納める税金)】
- 設定登記:借入額(債権額)× 0.4% (※マイホーム購入など一定の要件を満たすと0.1%に軽減される特例があります)
例)3,000万円の借入なら原則12万円 - 抹消登記:不動産1個につき1,000円
例)土地1筆と建物1棟なら2,000円
【司法書士報酬】
これは依頼する司法書士事務所によって異なります。設定登記は数万円程度、抹消登記は1万円〜2万円程度が一般的ですが、事案の難易度によって変動します。当事務所の料金については、ウェブサイトで目安をご確認いただけます。
まとめ:抵当権は専門家と正しく理解・手続きを
さて、ここまで抵当権について一通りお話ししてきましたが、いかがでしたでしょうか。
抵当権は、住宅ローンという社会に不可欠な仕組みを支える、とても重要な制度です。ローンを組むときには「設定登記」が、そして完済した暁には「抹消登記」が、それぞれ大切な意味を持っています。
特にローン完済後の抹消登記は、ついつい後回しにしてしまいがちですが、放置すると将来の売却や相続の際にトラブルの原因になることがあります。金融機関から書類が届いたら、速やかに手続きを済ませて、登記記録上の権利関係を現在の状態に合わせて整理しておきましょう。
「自分でやるのはちょっと難しそう…」「平日は法務局に行く時間がない」など、手続きにご不安があれば、どうぞ私たち司法書士にお任せください。八戸いちい事務所では、不動産登記や相続手続きに関する無料相談も実施しています。抵当権に関するご相談はもちろん、不動産や相続に関するお悩みがあれば、まずはお気軽にご相談ください。
相続放棄と相続分譲渡の違いとは?債務から逃れる方法を解説
「相続したくない…」お悩みは2つの方法で解決できます
「親が亡くなったが、借金があるかもしれない」「プラスの財産より、明らかに負債の方が多いようだ」「面倒な相続手続きには関わりたくない」…。
突然の相続に直面し、このようなお悩みを抱えて対応に迷われる方は少なくありません。大切な方を亡くされた悲しみに加え、予期せぬ債務の負担まで背負うことになるかもしれないという大きな不安を感じる場面です。
ただし、相続財産や債務の状況に応じて、取り得る法的手続きがあります。相続財産、特に借金などの債務を引き継ぎたくない場合、法律はきちんと解決策を用意しています。その代表的な方法が「相続放棄」と「相続分譲渡」の2つです。
これらは似ているようで、実はその効果、特に「債務の支払い義務」に関しては決定的な違いがあります。この記事を最後までお読みいただければ、両者の違いが明確になり、ご自身の状況ではどちらを選択すべきか、そして次に何をすべきかが見えてくるはずです。相続の全体像については、相続の方法と特徴で体系的に解説していますので、併せてご参照ください。
【結論】相続放棄と相続分譲渡の最大の違いは「債務の支払い義務」
早速、この記事の最も重要な結論からお伝えします。相続放棄と相続分譲渡の最大の違いは、「借金などの債務を支払う義務から、完全に免れることができるかどうか」という一点に尽きます。
もし、あなたが被相続人(亡くなった方)の債務から完全に解放されたいと望むのであれば、選択肢は「相続放棄」しかありません。
なぜなら、相続放棄は家庭裁判所で行う法的な手続きであり、これが認められると「初めから相続人ではなかった」とみなされるからです。相続人でなくなるわけですから、当然、プラスの財産(預貯金や不動産)も一切相続できませんが、同時に借金などのマイナスの財産を支払う義務も一切なくなります。これは、たとえ国税のような公的な債務であっても同様です。
一方で、相続分譲渡は、あくまでご自身の「相続する権利」を他の相続人に有償または無償で譲るという相続人間の「契約」に過ぎません。法律上、あなたは相続人の地位を失うわけではないのです。そのため、債権者(お金を貸した側)から見れば、あなたは依然として債務を負うべき相続人の一人。もし支払いを求められた場合、それを法的に拒むことはできません。
この「対債権者」への効果の有無が、両者を分ける決定的な違いとなります。

相続放棄:プラスもマイナスも、全ての財産を放棄する手続き
もう少し詳しく見ていきましょう。相続放棄とは、被相続人の財産に対する一切の権利と義務を放棄することです。この手続きは、ご自身が相続の開始を知った時から原則3ヶ月以内に、被相続人の最後の住所地を管轄する家庭裁判所に申述書を提出して行います。
重要なのは、相続放棄が「全てを捨てる」手続きであるという点です。預貯金や不動産、株式といったプラスの財産はもちろん、借金や未払金、損害賠償義務といったマイナスの財産も全て手放すことになります。都合よく借金だけを放棄することはできません。
また、一度、家庭裁判所に相続放棄の申述が受理されると、原則として撤回することはできません。非常に強力な効果を持つ手続きだからこそ、慎重な判断が求められます。
相続分譲渡:自分の「相続権」を他の相続人へ譲る契約
相続分譲渡は、家庭裁判所が関与する手続きではありません。ご自身の「相続分(財産を相続する割合的な権利)」を、特定の相続人(または第三者)に譲り渡す契約です。例えば、「私の相続分は全て兄に譲ります」といった合意を書面(相続分譲渡契約書)で交わします。
この契約は、あくまで相続人間の内部的な取り決めに過ぎません。この契約書を債権者に見せて、「私は権利を譲ったので、支払い義務はありません」と主張することはできないのです。
これが、相続分譲渡が債務から逃れる方法として不完全であると言われる最大の理由です。相続人間の合意とは無関係に、債権者は法律上の相続人であるあなたに対して、法律上、支払いを請求する権利を有しています。
メリット・デメリットを一覧比較!手続きや費用も一目でわかる
ここまで解説した内容を、比較表にまとめました。両者の違いを視覚的に確認し、ご自身の状況と照らし合わせてみてください。

| 項目 | 相続放棄 | 相続分譲渡 |
|---|---|---|
| 債務の支払い義務 | ◎ なくなる | △ 残る(リスクあり) |
| 手続きの性質 | 家庭裁判所への申述(法的手続き) | 相続人間の契約 |
| 期限 | 原則、相続人であることを知ってから3ヶ月以内 | 特になし(遺産分割協議成立まで) |
| 単独で可能か | 可能 | 相手(譲受人)の同意が必要 |
| プラスの財産 | 一切相続できない | 一切相続できない |
| 次順位の相続人への影響 | 相続権が移る | 影響なし |
| 専門家へ依頼した場合の費用目安 | 4万円~10万円程度 | 3万円~8万円程度 |
どちらを選ぶべき?あなたの状況に合わせた判断基準
それでは、具体的にどのような場合にどちらの手続きを選ぶべきなのでしょうか。ご自身の状況を正確に把握するためには、まず専門家による財産調査が不可欠ですが、ここでは一般的な判断基準を解説します。
「相続放棄」が適しているケース
債務から完全に逃れたい、相続トラブルに巻き込まれたくないという場合は、相続放棄が有力な選択肢となります。特に、以下のようなケースでは相続放棄を強く検討すべきでしょう。
- 明らかにプラスの財産より借金が多い場合
被相続人の負債額が資産額を上回っている、あるいは負債の全容が不明でリスクが高いという状況では、債務の支払い義務を完全に免れることができる相続放棄を優先的に検討する必要があります。後悔しないための判断基準を知っておくことが重要です。 - 相続トラブルに関わりたくない場合
他の相続人との遺産分割協議など、相続に関する一切の手続きから離脱したい場合にも相続放棄は有効です。法的に「相続人ではなかった」ことになるため、その後の話し合いに参加する必要がなくなります。 - 他の相続人との関係が疎遠、または不仲な場合
相続分譲渡は、譲り渡す相手との合意が必要です。他の相続人と連絡が取れない、あるいは関係性が悪く協力が得られないという状況では、単独で手続きを進められる相続放棄が現実的な選択となります。
「相続分譲渡」が考えられるケース
相続分譲渡は、債務の支払い義務が残るという大きなリスクがあるため、選択できる場面は非常に限定的です。安易に選ぶべきではありませんが、以下のような特定の目的がある場合には選択肢となり得ます。
- 特定の相続人に財産を集中させたい場合
例えば、長男に家業とそれに伴う全ての財産を継がせたい、といった明確な意図があり、相続人全員の合意が取れているケースです。この場合でも、被相続人の債務については、誰がどのように返済していくのかを相続人間で明確に取り決めておく必要があります。こうした複雑な手続きは、専門家による遺産承継業務のサポートを受けるとスムーズに進められます。 - 相続放棄の期限(3ヶ月)を過ぎてしまった場合
やむを得ない事情で相続放棄の期限を過ぎてしまったものの、どうしても相続に関わりたくないという場合に、次善の策として検討されることがあります。ただし、これはあくまで例外的なケースであり、債権者から請求されるリスクは常に覚悟しなければなりません。
重ねて申し上げますが、相続分譲渡を選択する場合は、相続人全員の関係が非常に良好で、債務の処理についても全員で合意・協力できる体制が整っていることが重要な前提となります。
専門家が指摘する、相続手続きでよくある2つの誤解
司法書士として日々多くのご相談をお受けする中で、相続手続きに関して多くの方が誤解されていると感じる点があります。誤った判断をして後悔しないためにも、ここで2つの典型的な誤解について解説させてください。
誤解①:借金だけを放棄して、プラスの財産はもらえないの?
これは非常によくあるご質問です。「実家は相続したいけれど、親の借金は引き継ぎたくない」というお気持ちはよく分かります。しかし、法律上、相続財産を都合よく選り好みすることはできません。
相続とは、被相続人の財産に関する権利義務を包括的に承継することです。相続放棄をするなら、プラスの財産もマイナスの財産も全てを放棄しなければなりません。もし、被相続人の預金を一部でも使ってしまったり、不動産を売却してしまったりすると、相続を承認した(単純承認)とみなされ、後から相続放棄ができなくなる可能性があります。不要な土地だけを手放したいという場合は、相続土地国庫帰属制度など別の制度を検討することになりますが、安易な自己判断は禁物です。
誤解②:相続分譲渡をすれば、債権者から請求は来ない?
これも根深い誤解です。「他の相続人に権利を譲ったのだから、もう自分は関係ないはずだ」と考えてしまう方がいらっしゃいます。しかし、前述の通り、相続分譲渡は債権者に対抗できません。
債権者は、戸籍をたどって法律上の相続人を特定し、その全員に対して返済を求める権利を有しています。相続人間の契約は、あくまで内部の問題です。
実務的な感覚として、他の相続人が誠実に返済を続けている限り、あえて譲渡した人にまで請求が及ぶケースは多くはないかもしれません。しかし、それはあくまで結果論であり、法律上のリスクがゼロになるわけでは決してありません。万が一、財産を譲り受けた相続人が返済を滞らせた場合、あなたに請求が来る可能性は十分にあります。その時に「知らなかった」では済まされないのです。もし借金問題でお悩みであれば、債務整理という別の解決策も視野に入れる必要があります。
まとめ:最適な選択は状況次第。まずは専門家へご相談ください
この記事では、相続放棄と相続分譲渡の違い、特に債務の支払い義務について詳しく解説してきました。
重要なポイントをまとめます。
- 借金などの債務から完全に免れたいなら、選択肢は「相続放棄」一択。
- 相続分譲渡は、債権者から請求されるリスクが残るため、選択は慎重に。
- プラスの財産とマイナスの財産を選り好みして相続することはできない。
どちらの手続きがご自身の状況にとって最適解となるかは、財産の全体像や他の相続人との関係性など、様々な要因によって変わってきます。安易な自己判断は、かえって事態を複雑にし、取り返しのつかない結果を招くことにもなりかねません。
一人で悩まず、まずは専門家にご相談ください。それが、問題を整理し、適切な対応方針を検討するための有効な第一歩です。当事務所では、初回のご相談は無料でお受けしております。まずは現在の状況をお聞かせください。
未成年者の相続放棄|方法・必要書類・注意点を専門家が解説
【まず確認】あなたとお子様の状況は?相続放棄の進め方フローチャート
大切なご家族を亡くされ、心身ともにお辛い状況の中、お子様のために慣れない手続きを進めなければならないことに、大きな不安を感じていらっしゃることでしょう。特に、お子様が未成年者の場合の相続放棄は、普段聞き慣れない「利益相反」といった言葉も出てくるため、戸惑われるのも無理はありません。
まずはご自身の状況を整理し、どのような手続きが必要になるのかを一緒に確認していきましょう。以下の簡単なフローチャートで、あなたが進むべき道のりを確認してみてください。
未成年者の相続放棄・手続き診断
質問1:亡くなった方(被相続人)に借金などのマイナスの財産はありますか?
- YES → 質問2へ
- NO → 相続放棄をすべきか慎重な検討が必要です。プラスの財産が多い場合は、相続することも選択肢になります。
質問2:親権者であるあなたも、お子様と一緒に相続放棄をしますか?
- YES(親子で一緒に放棄する)
→ 利益相反にはなりません。
親権者として、お子様の相続放棄手続きを進めることができます。 - NO(自分は相続し、子だけ放棄させたい)
→ 利益相反にあたります。
家庭裁判所で「特別代理人」を選任する必要があります。
いかがでしたでしょうか。ご自身の状況がどちらのパターンに当てはまるか、大まかにご理解いただけたかと思います。この記事では、それぞれのパターンについて、手続きの方法や注意点を詳しく解説していきますので、どうぞご安心ください。
未成年者の相続放棄、なぜ親権者の手続きが必要?
そもそも、なぜお子様の相続放棄を親であるあなたが行う必要があるのでしょうか。それは、法律上、未成年者は一人で契約などの重要な法律行為を完結させることができないと定められているからです。
相続放棄は、「相続人としての権利義務を一切受け継ぎません」という意思表示をする、非常に重要な法律行為です。もし、社会経験の少ない未成年者が一人で判断してしまうと、不利益を被ってしまう可能性があります。そのため、親権者などの「法定代理人」が、本人に代わって手続きを行うことになっているのです。
つまり、親権者であるあなたが手続きをすることは、大切なお子様を法的に保護するために不可欠な役割だといえるでしょう。
注意すべき「利益相反」とは?ケース別で見る判断基準
未成年者の相続放棄で、最もつまずきやすいのが「利益相反」という考え方です。言葉だけ聞くと難しく感じますが、「親と子の間で、利益がぶつかり合ってしまう状況」と考えると分かりやすいかもしれません。
相続において、親権者と未成年の子が同時に相続人になるケースは少なくありません。このとき、子の相続放棄の判断を親権者に委ねてしまうと、親自身の利益を優先し、結果的に子の利益が損なわれる事態が起こり得ます。このような事態を防ぐために、法律は「利益相反」というルールを設けているのです。
具体的にどのような場合に利益相反になるのか、ならないのかを、ケース別に見ていきましょう。
利益相反にならないケース:親権者も子と一緒に相続放棄する場合
最も分かりやすいのが、親権者であるあなたも、お子様と一緒に相続放棄をするケースです。これは、利益相反にはあたりません。
なぜなら、お子様が相続放棄をしても、一緒に放棄するあなたの相続分が増えることはないからです。親子ともに「相続しない」という同じ方向を向いているため、そこに利害の対立は生まれません。
この場合は、あなたが親権者(法定代理人)として、お子様の代理で家庭裁判所に相続放棄の申述を行うことができます。手続きは比較的シンプルに進めることが可能です。
利益相反になるケース:親権者は相続し、子だけが相続放棄する場合
一方で、親権者であるあなたは相続財産を受け取り、お子様だけ相続放棄をさせたいというケースは、典型的な利益相反にあたります。
例えば、相続人があなた(配偶者)とお子様の2人だったとします。法定相続分は、それぞれ2分の1ずつです。ここでお子様だけが相続放棄をすると、お子様は初めから相続人ではなかったことになります。その結果、相続人はあなた一人となり、あなたがすべての財産を相続することになります。
つまり、お子様が相続放棄をすることで、あなたの取り分が増えることになります。これはまさしく、親の利益と子の不利益が直接結びつく状況であり、利益相反と判断されます。
このようなケースでは、あなたは子の代理人にはなれません。代わりに、家庭裁判所に申し立てて、子の利益を守るための中立的な立場の人、「特別代理人」を選任してもらう必要があります。
未成年者の相続放棄|手続きの流れと必要書類完全ガイド
それでは、実際に未成年者の相続放棄を進めるための具体的な手続きと必要書類について、利益相反の有無に応じた2つのパターンに分けて解説します。
パターン1:親権者が代理する場合(利益相反なし)の手続き
親子で一緒に相続放棄をするなど、利益相反にあたらない場合は、以下の流れで手続きを進めます。
- 必要書類の収集
まずは、申述に必要な書類を集めます。 - 家庭裁判所へ申述
被相続人の最後の住所地を管轄する家庭裁判所に「相続放棄申述書」と集めた書類を提出します。 - 家庭裁判所からの照会
後日、家庭裁判所から相続放棄の意思などを確認するための照会書が送られてくるので、回答して返送します。 - 相続放棄申述受理通知書の受領
問題がなければ、家庭裁判所から「相続放棄申述受理通知書」が届き、手続きは完了です。
【主な必要書類】
- 相続放棄申述書(未成年者の場合、法定代理人の欄に親権者が署名押印します)
- 被相続人(亡くなった方)の住民票除票または戸籍附票
- 申述人(お子様)の戸籍謄本
- (必要に応じて)法定代理人(あなた)と申述人(お子様)の関係が分かる戸籍等
- 収入印紙800円分(申述人1人あたり)
- 連絡用の郵便切手(金額は各裁判所にご確認ください)
※事案によっては、上記以外の書類が必要になる場合もあります。
パターン2:特別代理人を選任する場合(利益相反あり)の手続き
利益相反にあたる場合は、相続放棄の申述の前に、特別代理人を選任する手続きが必要になります。少し手間と時間がかかることを覚えておきましょう。
【Step1:特別代理人選任の申立て】
- 必要書類の収集
特別代理人選任申立書や利益相反に関する資料などを準備します。特別代理人の候補者(利害関係のない祖父母など)をあらかじめ決めておくとスムーズです。 - 家庭裁判所へ申立て
お子様の住所地を管轄する家庭裁判所に申し立てます。 - 特別代理人の選任
裁判所が候補者を審査し、問題がなければ特別代理人として選任され、「審判書」が送られてきます。
【Step2:特別代理人による相続放棄の申述】
特別代理人が選任されたら、その特別代理人がお子様の代理人として、パターン1と同様に相続放棄の申述手続きを行います。申述書には、法定代理人として特別代理人が署名押印し、家庭裁判所から受け取った審判書の謄本を添付します。
【主な必要書類(特別代理人選任申立て時)】
- 特別代理人選任申立書
- 未成年者の戸籍謄本
- 親権者の戸籍謄本
- 特別代理人候補者の住民票または戸籍附票
- 利益相反に関する資料(遺産分割協議書案など)
- 収入印紙800円分(未成年者1人あたり)
- 連絡用の郵便切手
【期限厳守】相続放棄の「3ヶ月」はいつから数える?
相続放棄で絶対に忘れてはならないのが、「3ヶ月」という期限(熟慮期間)です。
この期間は、原則として「自己のために相続の開始があったことを知った時」から数え始めます。では、お子様がまだ幼く、相続があったこと自体を理解できない未成年者の場合はどうなるのでしょうか。
この場合、起算点は「法定代理人である親権者が、子のために相続が開始したことを知った時」となります。つまり、お子様自身が知らなくても、あなたがご自身の相続と同時にお子様の相続が開始したことを知った日から、3ヶ月のカウントダウンが始まるのです。
この3ヶ月という期間はあっという間に過ぎてしまいます。特に特別代理人の選任が必要な場合は、選任手続きにも時間がかかりますので、できるだけ早く準備を始めることが重要です。
相続放棄の判断基準|期限と単純承認、管理義務を判例解説
相続放棄は「知らなかった」では済まない3つの期限と罠
「親が亡くなった後、しばらくして見知らぬ会社から督促状が届いた」「親とは何年も疎遠で、財産も借金も全く把握していない」…。突然、亡くなったご家族の負債を知り、相続放棄を検討されている方の多くが、このような深刻な悩みを抱えていらっしゃいます。
相続放棄は、借金などのマイナスの財産を引き継がなくて済む非常に重要な手続きです。しかし、その手続きには、知らなかったでは済まされない、大きく分けて3つの「期限」と「罠」が潜んでいます。
- 【第1の罠】熟慮期間:「知ってから3ヶ月」という期限の本当の意味
- 【第2の罠】単純承認:良かれと思って取った行動が、放棄を不可能にするリスク
- 【第3の罠】管理義務:放棄後も続く、後順位の相続人への影響と財産の管理責任
これらの罠は、一つでも踏み外してしまうと、望まない多額の借金を背負うことになりかねません。この記事では、司法書士として数多くの相続案件に携わってきた経験から、相続放棄の判断を左右するこれら3つの重要なポイントについて、実際の判例を交えながら、その意味と境界線を徹底的に解説します。ご自身の状況と照らし合わせながら、取るべき正しい行動を考える一助となれば幸いです。
【第1の罠】熟慮期間「知ってから3ヶ月」の本当の意味とは?
相続放棄を考えたとき、最初に立ちはだかるのが「3ヶ月」という期限の壁です。この期間を「熟慮期間」と呼びますが、この起算点、つまり「いつから3ヶ月なのか」という点が、実は非常に複雑で、多くの方が誤解しやすいポイントです。
原則:「自己のために相続があったことを知った時」から3ヶ月
まず、法律上の原則を確認しましょう。民法第915条1項では、相続放棄の熟慮期間は「自己のために相続の開始があったことを知った時から三箇月以内」と定められています。
この「自己のために相続の開始があったことを知った時」とは、具体的には以下の2つの事実を両方とも知った時を指します。
- 被相続人が亡くなったという事実
- それによって、自分が相続人になったという事実
例えば、長年疎遠だった父親が亡くなったことを、親族からの連絡で初めて知った場合、その連絡を受けた日が起算点となります。たとえ、亡くなった日から数ヶ月が経過していたとしても、知った日から3ヶ月以内であれば、原則として相続放棄は可能です。
判例解説:3ヶ月経過後でも認められる「相当な理由」とは
では、原則の3ヶ月を過ぎてしまったら、もう絶対に相続放棄はできないのでしょうか。ここで重要になるのが、判例の考え方です。
被相続人に借金などの負債がないと信じており、特に財産調査もしないまま3ヶ月が経過してしまった後、突然、債権者から通知が届き、多額の借金の存在が発覚するケースは少なくありません。このような状況を救済するために、裁判所は一定の条件下で3ヶ月経過後の相続放棄を認めることがあります。
その基準を示したのが、有名な最高裁判所昭和59年4月27日判決です。この判例では、たとえ被相続人の死亡と自分が相続人であることを知ってから3ヶ月が経過していても、
相続財産が全く存在しないと信じ、かつ、そのように信じるについて相当な理由があると認められるとき
には、熟慮期間は「相続財産の全部または一部の存在を認識した時、または通常これを認識し得べき時から」起算される、と判断しました。
つまり、「財産も借金も何もないと思っていたし、そう信じるのも無理はなかった」という事情があれば、借金の存在を知った時点から3ヶ月を数え直すことができる、ということです。
「相当な理由」と認められやすいケースには、以下のような事情が挙げられます。
- 被相続人とは長年にわたり音信不通で、生活状況を全く知らなかった。
- 被相続人から生前、「借金はない」と聞かされていた。
- 被相続人の生活状況から見て、多額の借金があるとは到底考えられなかった。
ただし、これらの事情があれば必ず認められるというわけではありません。裁判所に対して、なぜ財産がないと信じていたのかを客観的な証拠とともに説得力をもって主張する必要があります。ご自身の状況がこの例外に当てはまるかどうかの判断は非常に難しく、3ヶ月を超えた相続放棄を検討される場合は、専門的な知識が不可欠です。
【第2の罠】その行為、単純承認かも?判例に学ぶ境界線
熟慮期間と並んで、相続放棄を不可能にしてしまうもう一つの大きな罠が「単純承認」です。相続人が特定の行為をすると、相続を承認したものとみなされ(これを「法定単純承認」といいます)、後から相続放棄ができなくなってしまいます(民法第921条)。
特に問題となるのが、相続財産の「処分」にあたる行為です。しかし、何が「処分」で、何がそうでないかの線引きは非常に曖昧で、判例の知識なくして判断することは極めて危険です。
単純承認とみなされる「処分行為」の具体例
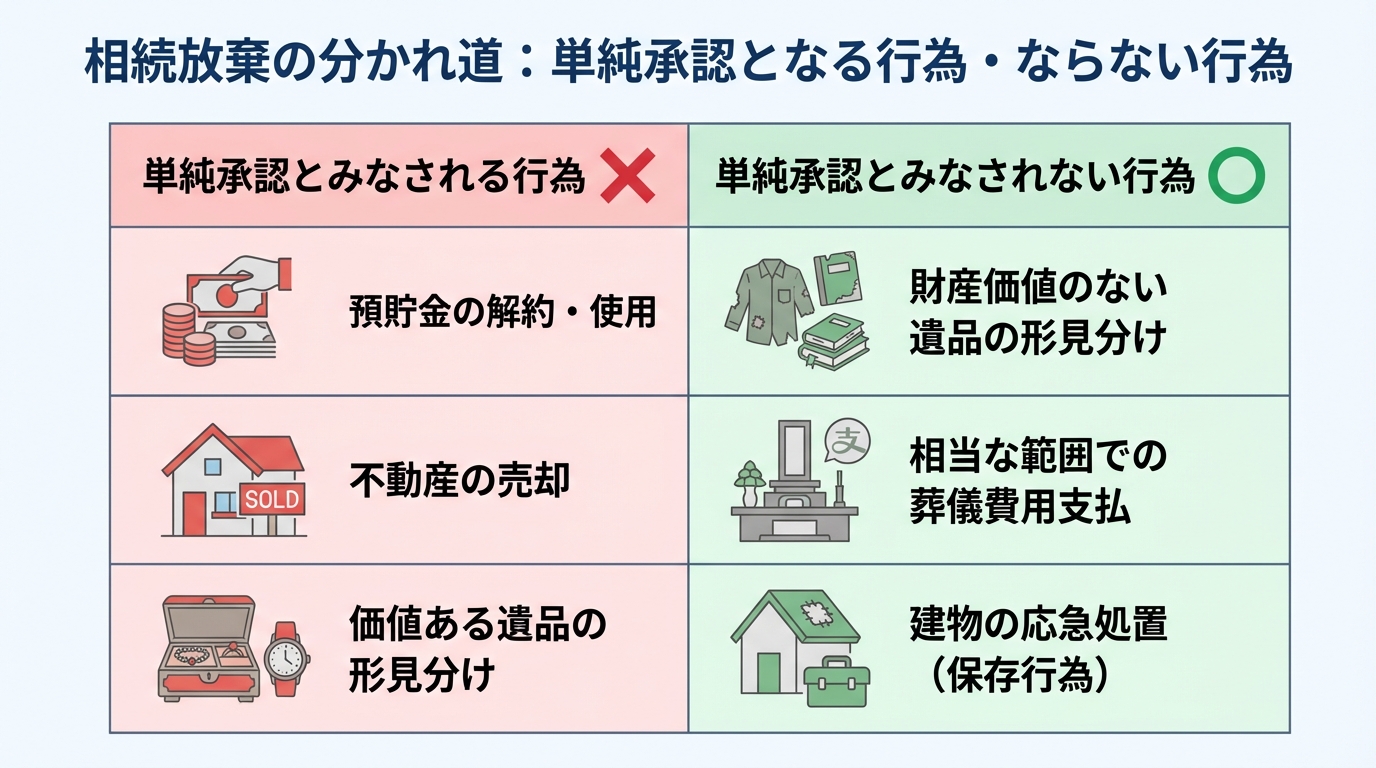
法定単純承認にあたる「処分行為」とは、財産の現状や性質を変えるような行為を指します。具体的には、以下のような行為が典型例です。
- 預貯金の解約・費消:被相続人名義の預貯金を解約し、自分の生活費などに使う行為は、最も典型的な処分行為です。
- 不動産の売却・賃貸・解体:相続財産である土地や建物を売却したり、誰かに貸して賃料を得たり、取り壊したりする行為も処分行為にあたります。
- 遺産分割協議への参加:相続人全員で遺産の分け方を話し合う「遺産分割協議」を行い、合意(遺産分割協議書の作成)に至ることは、相続を承認した明確な意思表示とみなされます。
- 株式など有価証券の名義変更・売却:被相続人名義の株式を自分の名義に書き換えたり、売却して現金化したりする行為も処分にあたります。
- 被相続人宛ての保険金の受取:受取人が被相続人本人に指定されている生命保険金を受け取る行為は、相続財産を受け取ったものとして処分行為と判断される可能性があります。(※受取人が相続人個人に指定されている場合は、相続財産ではなく受取人固有の財産となるため、受け取っても単純承認にはなりません。)
これらの行為を一つでも行ってしまうと、原則として相続放棄は認められなくなります。
判例でセーフ!単純承認とみなされない行為
一方で、被相続人が亡くなった後でも、相続放棄の権利を失わない行為も存在します。特に判断が分かれやすい、葬儀費用や形見分けについて見ていきましょう。
社会通念上相当な範囲での葬儀費用の支払い
被相続人の財産から葬儀費用を支払うことは、道義的にも人情的にも当然のことと考えられています。そのため、判例(大阪高決平成14年7月3日)では、被相続人の社会的地位や地域の慣習に照らして、社会通念上相当と認められる範囲の葬儀費用であれば、相続財産から支出しても「処分」にはあたらないと判断しています。
ただし、「相当な範囲」を超える豪華な葬儀を行ったり、葬儀費用を支払った後の残額を費消したりした場合は、単純承認とみなされるリスクが高まります。必ず領収書を保管し、何にいくら使ったかを明確にしておくことが重要です。
財産的価値のない形見分け
故人を偲ぶための形見分けも、単純承認にあたるかどうかが問題となりやすい行為です。判例の考え方は、その品物に「客観的な経済的価値があるかどうか」を重視します。
例えば、一般的な衣類や写真、手紙など、換金可能性がほとんどないものを分けることは、故人を偲ぶ儀礼的な行為とみなされ、処分にはあたりません。しかし、高価な貴金属や骨董品、ブランド品などを分ける行為は、経済的価値のある財産を処分したとみなされ、単純承認となる可能性が極めて高くなります。
保存行為や短期賃貸
その他、財産の価値を維持するための「保存行為」も処分にはあたりません。例えば、壊れそうな家屋の応急処置的な修繕や、腐敗しやすい生鮮食品を廃棄する行為などがこれにあたります。また、建物を3年、土地を5年以内の期間で貸す「短期賃貸」も保存行為の一環として認められています。
このように、単純承認にあたるか否かの判断は、個別の事情によって結論が大きく変わる非常にデリケートな問題です。少しでも判断に迷う行為がある場合は、実行する前に必ず専門家に相談してください。
【第3の罠】相続放棄が後順位の相続人に与える影響と責任
「自分が相続放棄をすれば、すべて終わり」と考えている方もいらっしゃいますが、それは大きな誤解です。相続放棄は、ご自身だけの問題で完結しないケースがほとんどです。特に、後順位の相続人への影響と、放棄後も残りうる財産の管理義務は、見過ごすことのできない重要なポイントです。
実際に、相続放棄のご相談を受ける中で、「手続き自体は理解できても、他の親族に迷惑がかかるのではないか」という懸念から、決断を躊躇される方は少なくありません。これは、非常に責任感の強い、誠実な悩みだと思います。
相続権は誰に移る?親族に迷惑をかけないための配慮
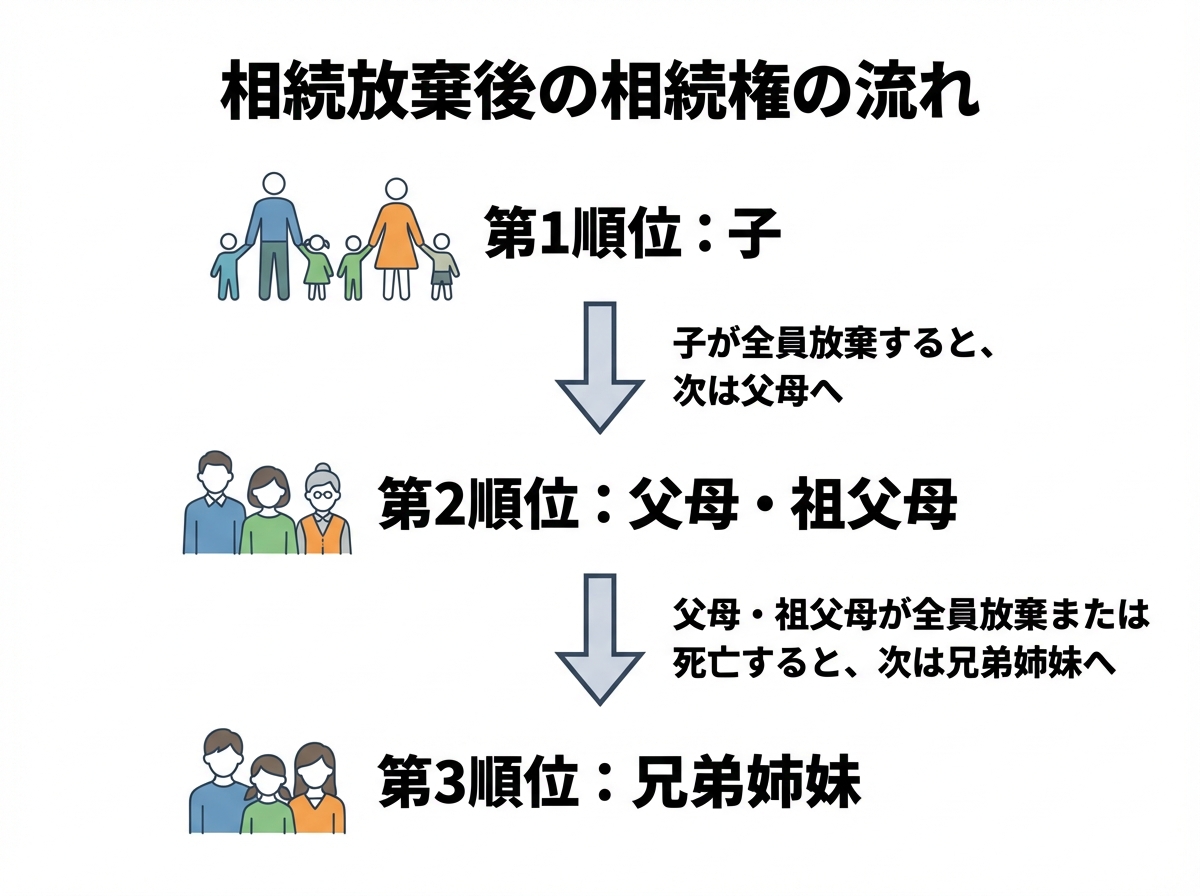
あなたが相続放棄をすると、相続権は文字通り「放棄」され、次の順位の相続人に移ります。相続順位は法律で以下のように定められています。
- 第1順位:子(子が先に亡くなっている場合は孫)
- 第2順位:直系尊属(父母、祖父母)
- 第3順位:兄弟姉妹(兄弟姉妹が先に亡くなっている場合は甥・姪)
例えば、亡くなった方に子と親がいて、子が全員相続放棄をした場合、次に親が相続人となります。親もすでに亡くなっているか、全員が相続放棄をすれば、さらに次の兄弟姉妹へと相続権が移っていきます。
ここで重要なのは、家庭裁判所は、後順位の相続人に「あなたが次の相続人になりましたよ」という連絡を自動的にはしてくれないという点です。何も伝えなければ、後順位の親族は自分が相続人になったことを知らないまま、熟慮期間である3ヶ月が過ぎてしまい、借金を背負うことになりかねません。
このような事態を避けるためにも、相続放棄をした際は、次の相続人になる可能性のある親族へ、速やかにその事実を伝えるのが最低限のマナーであり、トラブル防止の観点からも極めて重要です。
不動産や自動車はどうなる?放棄後も残る「管理義務」とは
相続放棄をすれば、財産に関する一切の責任から解放されると思われがちですが、2023年4月1日に施行された改正民法により、その点がより明確化されました。
改正後の民法第940条1項では、相続放棄をした者は、「その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない」と定められています。
簡単に言うと、「放棄したとしても、その財産を現に管理・支配している状態(占有)であれば、次の相続人などに引き渡すまでは、きちんと管理し続ける義務(保存義務)がありますよ」ということです。
特に問題となりやすいのが、空き家などの不動産や自動車です。
- 居住用不動産:被相続人と同居していた場合や、空き家となった実家の鍵を管理している場合などは「占有」していると判断される可能性が高いです。もし管理を怠り、家屋が倒壊して隣家や通行人に損害を与えた場合、損害賠償責任を問われるリスクがあります。
- 自動車:被相続人が所有していた自動車の鍵を保管している場合も同様です。駐車場代などの管理費用も発生し続けます。
この管理義務から完全に解放されるためには、次の相続人に財産を引き渡すか、誰も相続する人がいない場合には、家庭裁判所に「相続財産清算人」の選任を申し立て、その清算人に財産を引き継ぐ必要があります。ただし、相続財産清算人の選任には、収入印紙や官報公告料等の手続費用に加え、相続財産の内容等に応じて、相続財産清算人が相続財産を管理するために必要な費用(相続財産清算人に対する報酬を含む。)の納付を求められる場合があることも念頭に置かなければなりません。
相続放棄の判断に迷ったら、まず専門家にご相談ください
ここまで解説してきたように、相続放棄の判断には、「熟慮期間」「単純承認」「管理義務」という3つの大きな罠が複雑に絡み合っています。
- 3ヶ月の期限を過ぎていても、判例の要件を満たせば放棄が認められる可能性があること。
- 良かれと思って行った葬儀費用の支払いや形見分けが、命取りになる可能性があること。
- 放棄をしても、後順位の親族への配慮や財産の管理義務が残ること。
これらの点を、法律の知識や判例の理解がないままご自身だけで正確に判断し、手続きを進めることは、極めて困難であり、大きなリスクを伴います。一度、法定単純承認に該当すると判断されてしまうと、後から相続放棄を認めてもらうことは原則として困難です。
もし、あなたが相続放棄をすべきか少しでも迷われているのであれば、ご自身の判断で行動を起こす前に、まずは相続問題に詳しい専門家にご相談ください。当事務所では、弁護士事務所での豊富な実務経験を持つ司法書士が、一人ひとりのご事情を丁寧にお伺いし、法的なリスクを正確に見極めた上で、あなたにとって最善の道筋をご提案いたします。初回のご相談は無料ですので、安心してご連絡いただければと思います。
一人で抱え込まず、まずは専門家の視点から状況を整理することが、後悔のない選択への第一歩です。