このページの目次
【早見表】不動産の税金と基準になる評価額はこれ!
「相続の準備を始めたけど、不動産の評価額ってどれを見ればいいの?」「固定資産税の通知書に書いてある価格でいいの?」不動産に関する税金の話になると、さまざまな『価格』が登場して混乱してしまいますよね。
ご安心ください。どの税金を計算するときに、どの評価額を使えばよいのか、実は明確なルールがあります。はじめに、この記事の結論を一覧表にまとめました。ご自身の状況と照らし合わせて、必要な情報をチェックしてみてください。
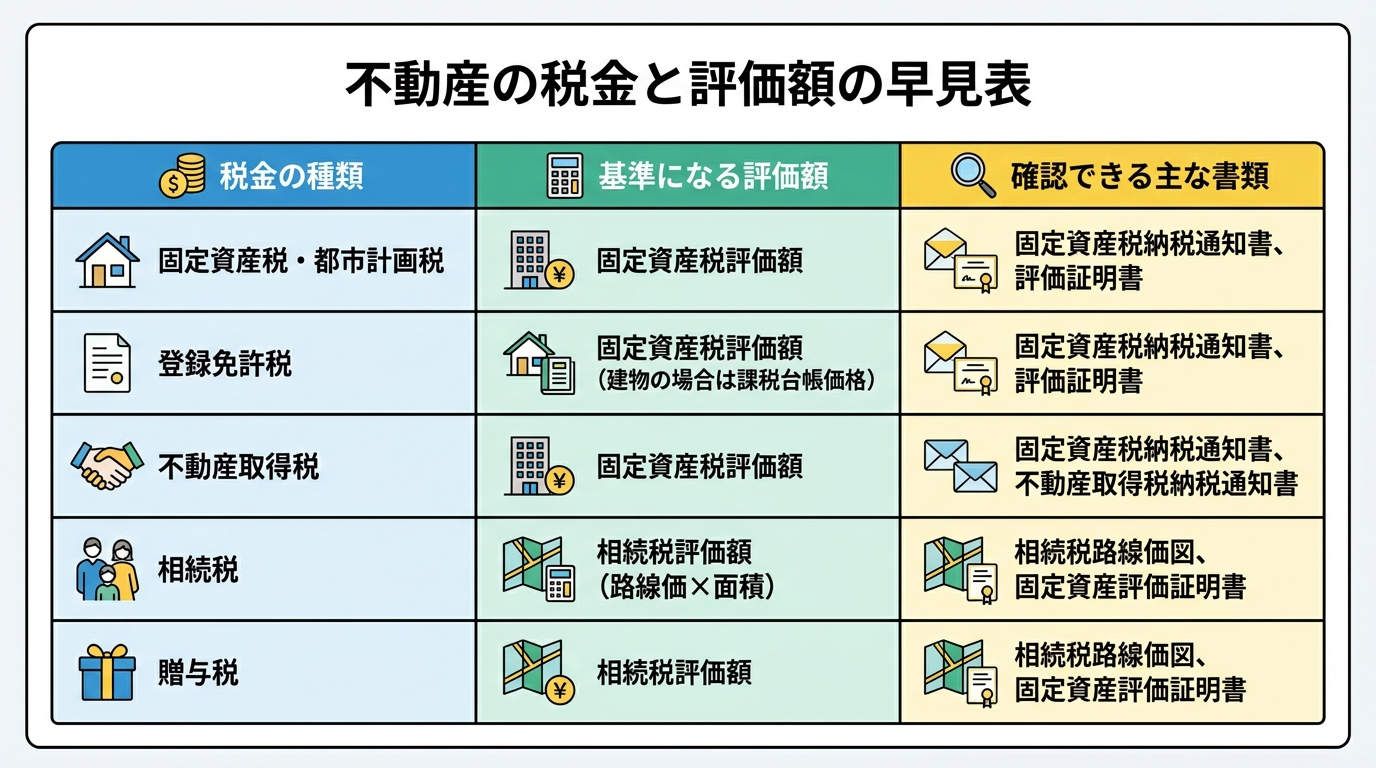
| 税金の種類 | 基準になる評価額 | 確認できる主な書類 |
|---|---|---|
| 固定資産税・都市計画税 | 固定資産税評価額 | 固定資産税納税通知書(課税明細書) |
| 登録免許税(不動産の名義変更など) | 固定資産税評価額 | 固定資産評価証明書 |
| 不動産取得税 | 固定資産税評価額 | 固定資産評価証明書 |
| 相続税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
| 贈与税 | 路線価方式または倍率方式(土地)固定資産税評価額等(建物) | 路線価図(国税庁HP)、固定資産評価証明書 |
このように、多くの税金は「固定資産税評価額」を基準にしていますが、相続税や贈与税の土地評価では、路線価が定められている地域は路線価方式、路線価が定められていない地域は倍率方式で評価する点がポイントです。この違いを押さえると、税目ごとに確認すべき評価額を整理しやすくなります。ここから、それぞれの評価額について、一つひとつ丁寧に解説していきますね。
なぜ不動産の価格は一つじゃない?「一物五価」を理解しよう
「どうして一つの土地や建物に、いくつも値段があるの?」と不思議に思われるかもしれません。その答えは、不動産の価格が『何のために評価されるか』という目的によって使い分けられているからです。
この考え方を、専門用語で「一物五価(いちぶつごか)」と言います。文字通り、一つの不動産には主に5つの価格が存在するという意味です。それぞれの価格は、国や都道府県、市町村などが異なる目的のために定めています。
- 公示価格(こうしかかく):国土交通省が公表する、土地取引の目安となる価格。公共事業用地の取得価格の算定基準にもなります。
- 基準地価(きじゅんちか):都道府県が公表する、土地取引の目安価格。公示価格を補完する役割があります。
- 相続税路線価(そうぞくぜいろせんか):国税庁が定める、相続税や贈与税を計算するための土地の価格。
- 固定資産税評価額(こていしさんぜいひょうかがく):市町村が定める、固定資産税などを計算するための価格。
- 実勢価格(じっせいかかく):実際に市場で売買された価格。いわゆる「時価」に近い概念です。不動産会社の査定価格は、実勢価格を推定するための参考額です。
私たちが税金の計算で主に関わるのは、このうち「相続税路線価」と「固定資産税評価額」の2つです。一方で、不動産の売却を検討する際に参考にするのは「実勢価格」となります。評価の目的が異なるため、用いられる価格も異なります。
税金計算の基本!2つの重要評価額を徹底解説
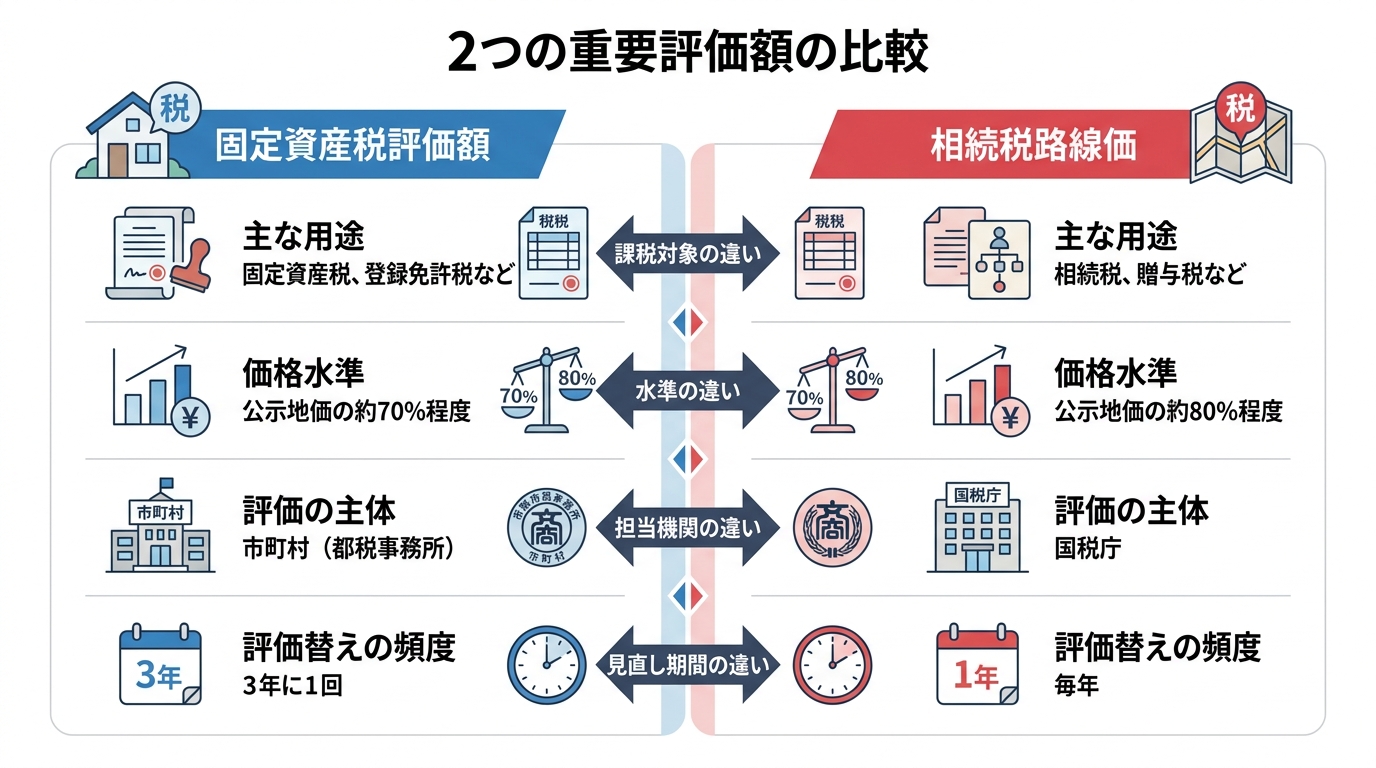
さて、ここからは税金計算の主役である「固定資産税評価額」と「相続税路線価」について、さらに詳しく見ていきましょう。この2つは特によく混同されがちですが、価格の水準や評価のタイミングなどに明確な違いがあります。
固定資産税評価額:固定資産税や登録免許税の基準
固定資産税評価額は、固定資産税、都市計画税、不動産取得税、そして不動産の名義変更(相続登記など)でかかる登録免許税の計算基礎となる、非常に重要な評価額です。
この評価額は、不動産が所在する市町村(東京23区の場合は都)が決定します。土地については、国が定める公示価格のおおむね7割程度の水準になるように評価されます。建物については、同じ建物をもう一度建てたらいくらかかるかという「再建築価格」を基準に計算されます。
大きな特徴は、原則として3年に1度、評価額が見直される(評価替え)ことです。この評価替えがある年を「基準年度」と呼び、最近では令和6年度(2024年度)がその年にあたります。
相続税路線価:相続税や贈与税の基準
一方、相続税路線価は、その名の通り相続税や贈与税を計算する際に使われる評価額です。特に、土地の評価に用いられます。
こちらは国税庁が管轄しており、毎年7月1日に新しい路線価が公表されます。価格の水準は、公示価格のおおむね8割程度が目安です。
重要なポイントは、路線価は道路に面する宅地1平方メートルあたりの価格であり、建物には路線価が設定されていないという点です。そのため、自用家屋の相続税評価額は、原則として固定資産税評価額に1.0を乗じて評価されます。ただし、貸家は借家権割合や賃貸割合を考慮して評価し、一定の居住用区分所有財産は区分所有補正率を用いる場合があります。
また、郊外や農村部など、路線価が定められていない地域も存在します。その場合は、固定資産税評価額に国税庁が定める一定の倍率を掛けて計算する「倍率方式」という方法が用いられます。このことから、生前贈与などを検討する際にも、これらの評価額の確認が不可欠となります。
【実践】不動産評価額の具体的な確認方法
理論がわかったところで、次はいよいよ実践編です。ご自身の不動産の評価額を具体的に確認する方法を、簡単なものから順にご紹介します。
手元で確認:固定資産税の納税通知書を見てみよう
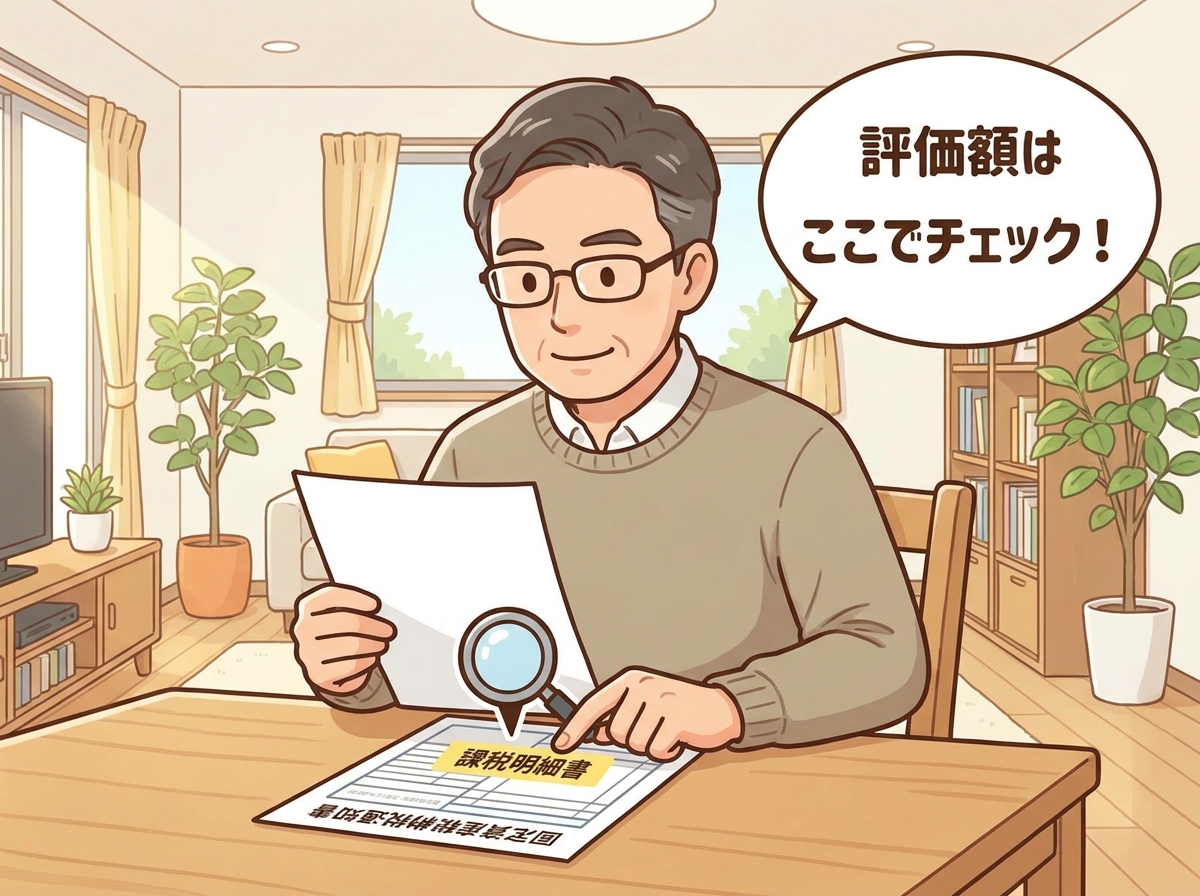
最も手軽で簡単なのが、毎年4月~6月頃に市町村から送られてくる「固定資産税・都市計画税 納税通知書」を確認する方法です。
この通知書には、通常「課税明細書」という書類が同封されています。その明細書の「価格」や「評価額」と記載されている欄の金額が、その年度の固定資産税評価額です。土地と建物、それぞれについて記載がありますので、これ一枚で両方の評価額が分かります。
まずは、お手元の納税通知書を探してみてください。ほとんどの場合、この書類だけで固定資産税評価額は十分に確認できます。
役所で取得:固定資産評価証明書の取り方と注意点
相続登記や贈与登記、税務申告など、法的な手続きで評価額を証明する必要がある場合には、「固定資産評価証明書」という公的な書類が必要になります。
この証明書は、不動産が所在する市町村役場(東京23区は都税事務所)の資産税課などで取得できます。請求できるのは、原則として所有者本人や同居の親族、相続人、委任状を持った代理人などに限られます。
- 取得場所:不動産所在地の市町村役場、都税事務所など
- 請求できる人:所有者、相続人、代理人など
- 必要なもの(例):
- 窓口に行く人の本人確認書類(免許証など)
- 手数料(1通300円程度)
- (代理人の場合)委任状
- (相続人の場合)所有者の死亡がわかる戸籍謄本、自分が相続人であることがわかる戸籍謄本など
特に相続人が請求する場合、必要となる戸籍謄本の種類が複雑になることがあります。最近では戸籍の広域交付制度も始まりましたが、手続きが不安な場合は事前に役所へ問い合わせることをお勧めします。
一つ注意点として、固定資産評価証明書は、毎年4月1日に新年度分に切り替わります。例えば、令和7年度の証明書が必要な場合は、令和7年4月1日以降に申請する必要があります。
郵送での申請を受け付けている自治体も多いです。詳細は各自治体のウェブサイトなどでご確認ください。
参考:八戸市の税証明書の郵送申請案内
相続時に便利:名寄帳(なよせちょう)の活用法
相続の手続きを進める中で、「亡くなった親が、どの不動産を所有していたか正確にわからない…」というケースは少なくありません。そのような場合に確認資料として役立つのが「名寄帳(なよせちょう)」です。
名寄帳とは、特定の名義人が、その市区町村内に所有している不動産をすべて一覧にしたものです。固定資産評価証明書が物件ごとに発行されるのに対し、名寄帳は「人」を基準に不動産をリストアップしてくれます。
これを取得することで、ご自身も知らなかった不動産の存在が判明し、財産調査の漏れを防ぐことができます。相続手続きの第一歩として、まず名寄帳を取得することは、正確な財産目録を作成する上で非常に有効な手段です。
取得方法や必要書類は、固定資産評価証明書とほぼ同じです。相続財産の調査で利用する機会があるため、取得先や必要書類を事前に確認しておくとよいでしょう。
ネットで調査:相続税路線価の調べ方(国税庁サイト)
相続税や贈与税の計算に必要な相続税路線価は、国税庁のウェブサイトで誰でも無料で調べることができます。
「財産評価基準書 路線価図・評価倍率表」というページにアクセスし、都道府県、市区町村、地名と進んでいくと、地図(路線価図)が表示されます。その地図上の道路に「300C」といった記号と数字が書かれています。
この数字が、1平方メートルあたりの価格を千円単位で表したものです。例えば「300」とあれば、1平方メートルあたり300千円=30万円ということになります。アルファベットは借地権割合を示す記号です。路線価が設定されていない地域については、同じサイト内の「財産評価基準書 路線価図・評価倍率表」で固定資産税評価額に乗じる倍率を確認します。この方法で、贈与税の概算などを自分で行うことも可能になります。
不動産評価額に関するよくある質問(Q&A)
最後に、不動産の評価額についてお客様からよくいただくご質問にお答えします。
Q1. 評価額と、実際に売れる価格(売却価格)は違うのですか?
はい、全く異なります。ここまでご説明してきた評価額は、あくまで税金などを計算するための公的な「基準価格」です。
一方で、実際に不動産が売れる価格(実勢価格や市場価格と呼ばれます)は、買いたい人と売りたい人の間の需要と供給のバランスで決まります。立地や周辺環境、建物の状態、その時々の経済状況など、さまざなまな要因に影響されます。
一般的に、宅地の固定資産税評価額は地価公示価格等の7割程度、相続税路線価は地価公示価格等の8割程度を目途に定められますが、実際の売買価格とは一致しないことがあります。人気のエリアでは評価額よりはるかに高い価格で取引されることもありますし、逆のケースも珍しくありません。不動産の売却をお考えの際は、公的な評価額だけでなく、不動産会社による査定を受けることが不可欠です。
Q2. 固定資産税評価額に納得がいかない場合、変更できますか?
もしご自身の不動産の評価額が、近隣の類似した不動産と比べて不当に高いと感じるなど、評価額に不服がある場合は、不服を申し立てる制度があります。
3年に一度の評価替えの年度(基準年度)であれば、固定資産課税台帳の価格の縦覧期間(通常4月1日から)から納税通知書を受け取った日後3か月を経過する日までの間に、各市町村に設置されている「固定資産評価審査委員会」に対して「審査の申出」をすることができます。ただし、評価額が間違っていることを主張する側が、客観的な証拠をもって証明する必要があるため、申し出が認められるハードルは決して低くはありません。
Q3. 共有名義の不動産の場合、評価証明書はどうやって取りますか?
ご兄弟や夫婦などで不動産を共有しているケースも多いかと思います。このような共有名義の不動産であっても、共有者の一人が単独で、その不動産全体の固定資産評価証明書や名寄帳を取得することができます。
手続きや必要書類は、単独で所有している場合と基本的に同じです。他の共有者全員の委任状などは必要ありませんので、ご安心ください。これは、共有不動産の名義変更手続きを進める際にも知っておくと便利な知識です。
まとめ
今回は、複雑で分かりにくい不動産の評価額について、その種類と確認方法を解説しました。
最後に、大切なポイントをもう一度おさらいしましょう。
- 不動産の価格は目的によって使い分けられ、税金計算では主に「固定資産税評価額」と「相続税路線価」が使われます。
- 固定資産税や登録免許税、不動産取得税は「固定資産税評価額」が基準になります。
- 相続税や贈与税は、土地は「相続税路線価」、建物は「固定資産税評価額」が基準です。
- 評価額は、手元の「納税通知書」で手軽に確認でき、公的な証明が必要な場合は役所で「固定資産評価証明書」を取得します。
- 相続財産の調査には、所有不動産を一覧できる「名寄帳」が非常に役立ちます。
この記事を参考にすれば、ご自身の目的に合った評価額を正しく調べることができるはずです。しかし、土地の相続には登記以外にも様々な手続きが必要になるなど、実際の相続や登記手続きでは、評価額の確認以外にも専門的な知識が求められる場面が多々あります。もし手続きで迷われたり、ご不安な点が出てきたりした際には、私たち八戸いちい事務所のような専門家がお力になります。どうぞお気軽にご相談ください。