このページの目次
抵当権とは?身近な疑問から専門家が解説します
「住宅ローンを組んだら、銀行から『抵当権』って言葉が出てきたけど、一体なんのことだろう?」
「親から家を相続したんだけど、登記簿を見たら抵当権っていうのが付いたままになっている…これって大丈夫?」
マイホームの購入や、ご家族からの相続などで不動産に関わるとき、多くの方が初めて「抵当権(ていとうけん)」という言葉に触れます。難しそうで、不安に感じる方もいるかもしれません。
実際、新築や相続のタイミングで初めてこの言葉を聞いて、実はよく分かっていないという方は意外と多いものです。でも、ご安心ください。抵当権は、仕組みさえ分かってしまえば決して難しいものではありません。
この記事では、司法書士・行政書士である私が、そんな抵当権の「そもそも」から、ローンを組むときの設定登記」、そして完済した後の「抹消登記」まで、皆さんの疑問がスッキリ解消されるように、一つひとつ丁寧に解説していきますね。
抵当権の基本:住宅ローンと担保の仕組み
それでは、本題に入ります。抵当権を一言でいうと、次のように説明できます。
すごくシンプルに言うと、「お金を貸した側(銀行など)が、貸したお金を回収できなくなるリスクに備えるための担保権」です。
抵当権とは「万が一」に備える金融機関の権利
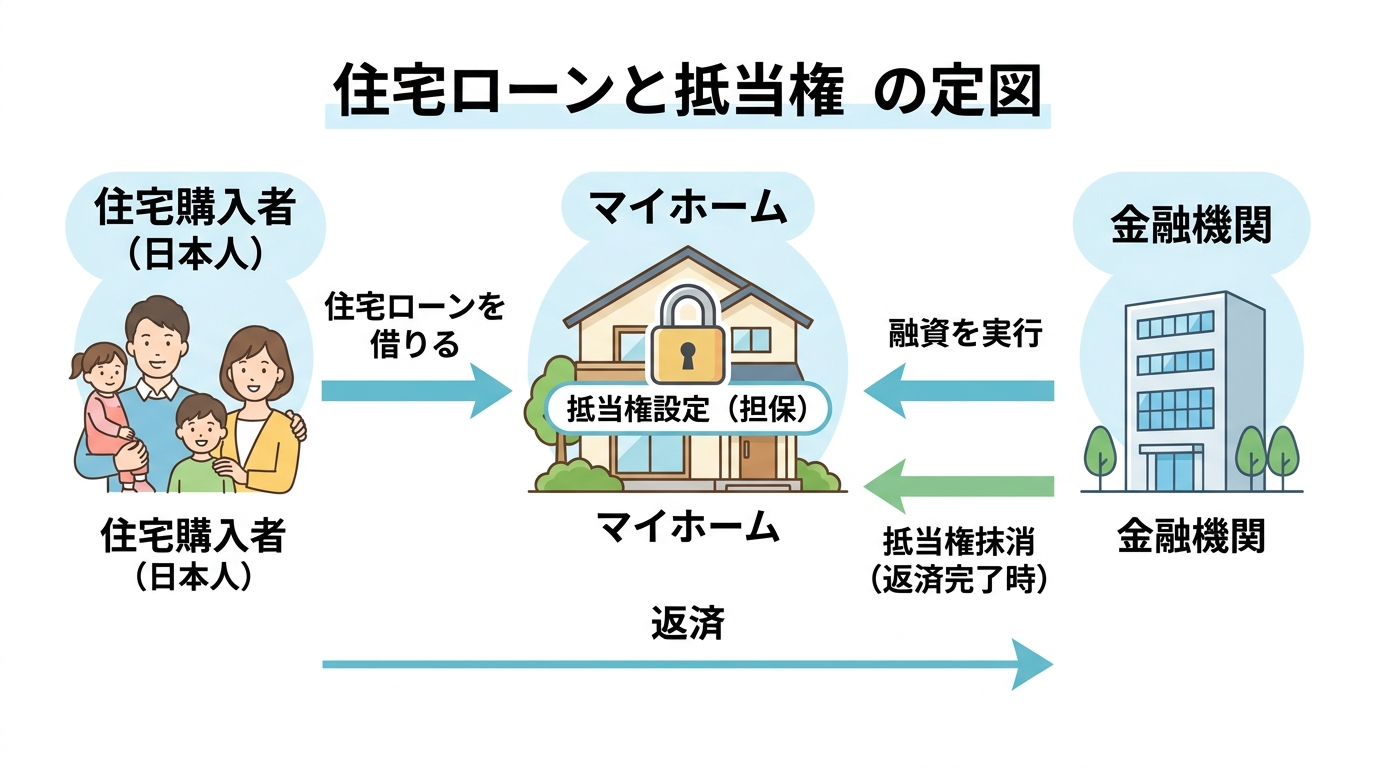
例えば、あなたが銀行から3,000万円の住宅ローンを借りて家を買うとします。銀行からすれば、3,000万円という大金を貸すわけですから、「もし、この人が返せなくなったらどうしよう…」と考えますよね。当然です。
そこで登場するのが「担保」という考え方。そして、その担保を法的にハッキリさせるのが「抵当権」なんです。
つまり、抵当権とは「住宅ローンの返済が万が一滞ってしまった場合に、銀行がその家(不動産)を売却して、そこから優先的にお金を回収できる権利」のこと。この権利があるからこそ、銀行は安心して高額な住宅ローンを貸し出すことができるわけです。
この関係の登場人物を整理すると、こんな感じになります。
- 債権者(さいけんしゃ):お金を貸した人(金融機関)
- 債務者(さいむしゃ):お金を借りた人(あなた)
- 抵当権設定者(ていとうけんせっていしゃ):自分の不動産を担保に提供した人(多くの場合、債務者と同じ)
この仕組みにより、金融機関は住宅ローンを提供しやすくなり、購入者は分割返済によって住宅を取得しやすくなります。
「根抵当権」との違いは?利用シーンで理解する
抵当権とセットでよく聞く言葉に「根抵当権(ねていとうけん)」があります。名前が似ているので混乱しがちですが、内容は大きく異なります。一番の違いは、「特定の1回の借金のためか、何度でも使える枠(わく)なのか」という点です。
| 抵当権 | 根抵当権 | |
|---|---|---|
| どんな借金? | 特定の1つの借金(例:3,000万円の住宅ローン) | 設定した上限額(極度額)の範囲内なら何度でもOK |
| 借金を返したら? | 完済により実体上は消滅するが、登記記録を消すには抹消登記が必要 | 完済しても、契約上の元本確定等がない限り、極度額の範囲内で担保枠が残る |
| 主な利用シーン | 個人の住宅ローン | 会社の事業資金の借入など |
個人の住宅ローンのように、「3,000万円を借りて、それを35年かけて返す」という1回きりの契約には抵当権が使われます。完済すれば、その抵当権の役目は終わりです。
一方、会社が事業資金を借りる場合、「今月は500万円借りて、来月200万円返して、また再来月300万円借りて…」というように、何度も借りたり返したりを繰り返しますよね。こういう場合に便利なのが根抵当権です。「極度額1,000万円」という枠を設定しておけば、その範囲内で、継続的な取引から生じる複数の債権を担保できる仕組みです。
なので、皆さんが住宅ローンで関わるのは、基本的に「抵当権」の方だと考えておけば大丈夫ですよ。
なぜ必要?抵当権「設定登記」の重要性
住宅ローンを組むと、多くの場合、司法書士が抵当権の「設定登記」という手続きを行います。「なんでわざわざそんな手続きが必要なの?」と思いますよね。これは重要なポイントです。
結論から言うと、「この不動産はウチが担保に取ってますよ!」と、世の中の誰に対しても公式に宣言するためです。
もし、銀行とあなたの間で「この家を担保にしますね」という契約書を交わしただけだったらどうなるでしょう?口約束や当事者同士の契約だけでは、他の人にはその事実が分かりませんよね。
例えば、あなたが別の借金も抱えていて、そっちの返済が滞ったとします。すると、別の債権者が「あの家を差し押さえて売ってしまえ!」と言ってくるかもしれません。その時、銀行が「いやいや、この家はウチが先に担保に取ってるんですよ!」と主張しても、登記がなければ法的な証明ができないんです。早い者勝ちになってしまう可能性がある。
そこで「不動産登記制度に関する資料」の出番です。法務局という国の機関に「この不動産には、〇〇銀行の抵当権が付いています」と正式に登録(登記)することで、その権利は誰が見ても明らかな公式情報になります。これを法律用語で「対抗力(たいこうりょく)を持つ」と言います。
この登記があるからこそ、銀行は他の誰よりも優先的にお金を回収できる権利が守られ、安心して融資を実行できる。つまり、抵当権設定登記は、住宅ローンにおける担保関係を公示し、権利関係を安定させるために重要な手続きです。最近では住所変更登記の義務化など、登記の重要性はますます高まっています。
抵当権はどう影響する?権利の効力と放置のリスク
「じゃあ、抵当権が付いている家って、何だか自由にできない感じがする…」と不安に思うかもしれません。でも、大丈夫。普段の生活にはほとんど影響はありません。詳しく見ていきましょう。
ローン返済中は所有者として自由に使える
抵当権が設定されていても、家の所有権はあなた自身にあります。ですから、これまで通り自宅として住み続けることはもちろん、誰かに貸して家賃収入を得ることも基本的には自由です。
抵当権は、あくまでローンの返済が滞った時の「もしも」に備えるための権利。あなたが毎月きちんとローンを返済している限り、銀行がその権利を使ってくることはありません。普通の生活を送る上では、抵当権が付いていることを意識する場面はまずないでしょう。
返済が滞るとどうなる?「抵当権の実行」と競売
問題は、「もしも」が現実になってしまった場合です。病気や失業などで住宅ローンの返済を継続できなくなった場合を考えます。その時、銀行は設定した抵当権の権利を行使します。これを「抵当権の実行」と言います。
具体的には、以下のような流れで進むことが一般的です。
- 督促・催告:まず銀行から支払いを促す通知が届きます。
- 期限の利益の喪失:返済の遅れが続くと、「分割で返済する権利」を失い、残りのローン全額を一括で返すよう求められます。
- 保証会社による代位弁済:多くの場合、保証会社があなたに代わって銀行にローン残額を支払います。これ以降、あなたは保証会社に対して返済義務を負うことになります。
- 競売(けいばい)申立て:保証会社が裁判所に申し立てを行い、不動産を強制的に売却する手続きが始まります。
- 物件の売却:裁判所を通じて家が売却され、その代金がローンの返済に充てられます。残念ながら、あなたは家を立ち退かなければなりません。
これは債務者に大きな影響を及ぼす手続きであり、抵当権の重要な効力です。もちろん、こうなる前には「任意売却」といって、競売より有利な条件で自ら家を売却する方法など、打てる手はあります。もし返済が苦しくなってきたら、一人で抱え込まず、早めに銀行や自己破産などの債務整理に詳しい専門家に相談することが何より大切です。
なぜ必要?ローン完済後の抵当権「抹消登記」
長い年月をかけて住宅ローンを完済した後にも、必要な手続きがあります。さて、ここで一つ大事なことを覚えておいてください。ローンを返し終わっても、登記簿に記録された抵当権は自動的には消えないんです。
「え、そうなの?」と驚かれる方も多いのですが、これは事実です。ローンを完済すると、銀行は抵当権の権利を失います。でも、登記簿上の記録を消すためには、あなた自身が「抵当権抹消登記」という手続きを法務局に申請する必要があるんです。
「別にそのままでもいいんじゃない?」と思うかもしれませんが、放置はおすすめできません。抵当権が残ったままだと、将来的にものすごく困ったことになります。
- 不動産が売れない:家を売りたいと思っても、抵当権が付いたままの不動産なんて誰も買ってくれません。買主や金融機関から、権利関係を明確にするため決済までに抵当権抹消登記を求められるのが通常です。
- 新たなローンが組めない:その家を担保に、リフォームローンや事業資金を借りようとしても、前の抵当権が残っていると銀行はまず融資してくれません。
- 相続の時に手続きが複雑に:あなたが亡くなって、お子さんが家を相続する時。相続が発生してから抹消する場合、完済時期や相続登記の状況によって必要書類や申請方法が変わり、手続きが複雑になることがあります。
ローンを完済すると、銀行から「抵当権抹消書類一式」という封筒が送られてきます。これを「いつかやろう」と放置せず、すぐに手続きをすることが、将来の売却、借入れ、相続手続きを円滑に進めるためにも重要です。この手続きは、不動産の名義変更と同じくらい重要なことだと覚えておいてください。
詳しくは法務局のウェブサイトでも案内されています。
参照:法務局の抵当権抹消登記の案内
抵当権の登記手続きQ&A【設定・抹消】
最後に、抵当権の「設定」と「抹消」の登記手続きについて、よくある質問をQ&A形式でまとめておきますね。実際に手続きする際の参考にしてください。
Q1. 登記手続きの具体的な流れは?
【設定登記の場合】
住宅ローンの設定登記は、通常、不動産の購入(決済)と同時に行います。手続きは金融機関が指定する司法書士に任せるのが一般的です。
- 住宅ローン契約を結ぶ
- 司法書士と面談し、必要書類や手続きの説明を受ける
- 必要書類(印鑑証明書など)を準備する
- 決済日当日、司法書士が法務局に登記を申請する
【抹消登記の場合】
こちらはご自身で手続きすることも可能ですが、書類に不備があると法務局での補正対応が必要になることがあるため、不安がある場合は司法書士に依頼する方法もあります。
- 住宅ローンを完済する
- 金融機関から抵当権抹消に必要な書類一式を受け取る
- 登記申請書を作成し、必要書類を揃える
- 管轄の法務局へ登記を申請する
なお、登記簿上の住所や氏名が、現在のものと違っている場合は、前提として住所や氏名の変更登記が別途必要になるので注意が必要です。
Q2. どんな書類が必要になる?
【設定登記でご自身が用意するもの】
- 不動産の登記識別情報(いわゆる権利証)
- 実印と印鑑証明書(発行後3ヶ月以内のもの)
- 住民票
- 本人確認書類(運転免許証など)
【抹消登記で金融機関から受け取るもの】
- 登記原因証明情報(弁済証書など)
- 登記識別情報または登記済証(抵当権設定時のもの)
- 金融機関の委任状
- 金融機関の会社法人等番号がわかるもの
特に抹消登記の際に受け取る登記識別情報を紛失した場合の対応については、別の記事で詳しく解説していますので、そちらもご覧ください。
Q3. 費用はどのくらいかかる?
登記にかかる費用は、大きく分けて「登録免許税」という税金と、「司法書士報酬」の2つです。
【登録免許税(国に納める税金)】
- 設定登記:借入額(債権額)× 0.4% (※マイホーム購入など一定の要件を満たすと0.1%に軽減される特例があります)
例)3,000万円の借入なら原則12万円 - 抹消登記:不動産1個につき1,000円
例)土地1筆と建物1棟なら2,000円
【司法書士報酬】
これは依頼する司法書士事務所によって異なります。設定登記は数万円程度、抹消登記は1万円〜2万円程度が一般的ですが、事案の難易度によって変動します。当事務所の料金については、ウェブサイトで目安をご確認いただけます。
まとめ:抵当権は専門家と正しく理解・手続きを
さて、ここまで抵当権について一通りお話ししてきましたが、いかがでしたでしょうか。
抵当権は、住宅ローンという社会に不可欠な仕組みを支える、とても重要な制度です。ローンを組むときには「設定登記」が、そして完済した暁には「抹消登記」が、それぞれ大切な意味を持っています。
特にローン完済後の抹消登記は、ついつい後回しにしてしまいがちですが、放置すると将来の売却や相続の際にトラブルの原因になることがあります。金融機関から書類が届いたら、速やかに手続きを済ませて、登記記録上の権利関係を現在の状態に合わせて整理しておきましょう。
「自分でやるのはちょっと難しそう…」「平日は法務局に行く時間がない」など、手続きにご不安があれば、どうぞ私たち司法書士にお任せください。八戸いちい事務所では、不動産登記や相続手続きに関する無料相談も実施しています。抵当権に関するご相談はもちろん、不動産や相続に関するお悩みがあれば、まずはお気軽にご相談ください。