このページの目次
ご安心ください。相続した不動産に抵当権は抹消できます
親御様が亡くなり、大切なご実家を相続された。しかし、いざ登記簿謄本(登記事項証明書)を見てみると、「抵当権」や「根抵当権」という見慣れない文字が…。
「ローンは完済したと聞いていたのに、まだ借金が残っているの?」「このままでは、この家を売ったりもできないんだろうか?」
そのような場合、不安を感じる方も少なくありません。
でも、どうぞご安心ください。その抵当権は、きちんと手続きを踏めば抹消することができます。
この記事では、八戸で多くの相続案件に携わってきた司法書士が、あなたのその不安を解消するために、以下の点を一つひとつ、丁寧にご説明していきます。
- そもそも抵当権・根抵当権とは何か、なぜ登記が残っているのか
- 相続登記と抵当権抹消、どちらを先にすべきか
- もし抵当権の登記を放置したら、どんなリスクがあるのか
- ご自身で手続きする場合と、専門家に依頼する場合の違い
この記事を読み終える頃には、ご自身の状況を正しく理解し、次に何をすべきかが明確になっているはずです。まずは状況を整理し、必要な手続きを確認していきます。
そもそも抵当権・根抵当権とは?なぜ登記が残っているのか
「ローンは払い終わったはずなのに、なぜ?」多くの方が最初に抱く疑問です。その答えを知るために、まずは抵当権とは何か、そしてなぜ登記が消えずに残っているのかを理解しましょう。
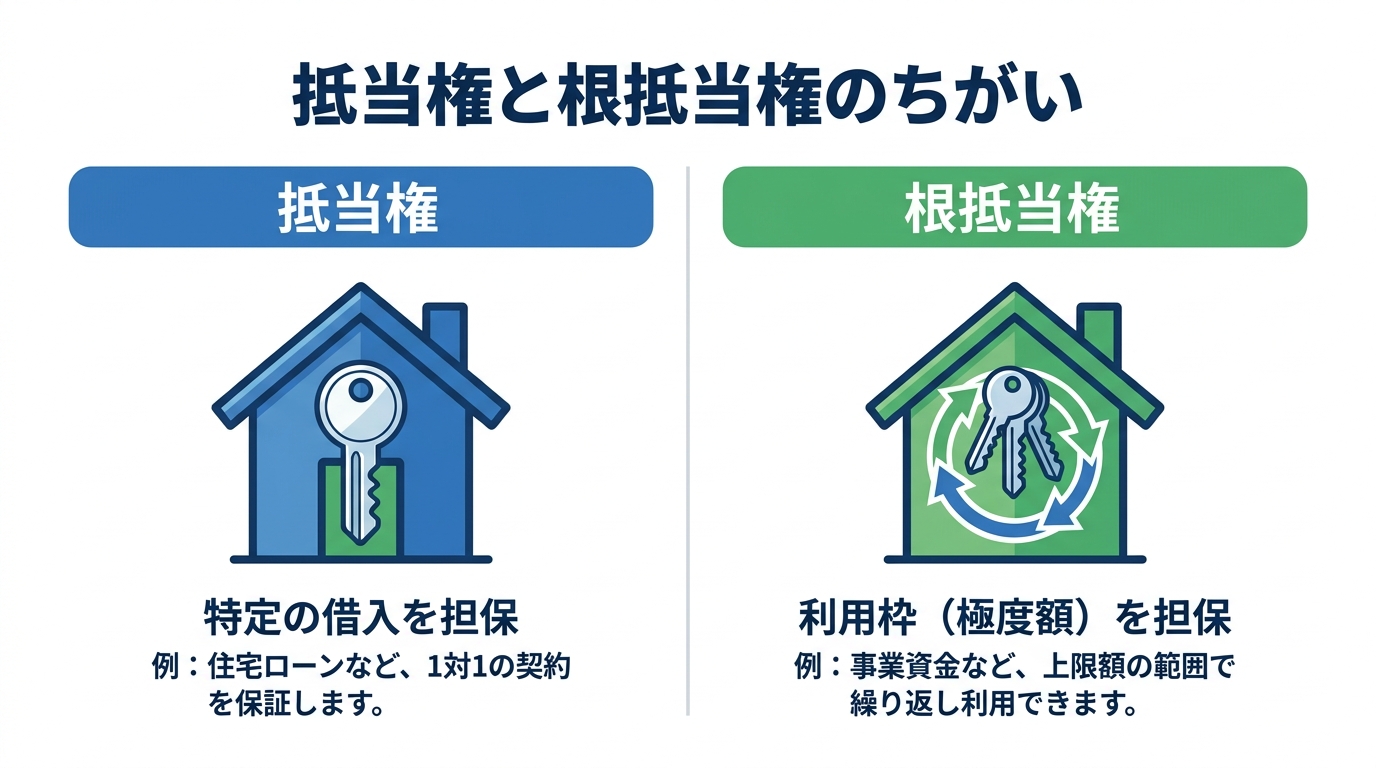
「抵当権」とは?住宅ローンなどで設定される担保
抵当権とは、とても簡単に言うと、「もし住宅ローンの返済が滞ってしまったら、その不動産を売却するなどしてお金を回収させてもらいますね」という、金融機関との「約束のしるし」です。
金融機関は、この約束を公的に証明するために、法務局に「抵当権設定登記」を申請します。これにより、不動産の登記簿に「どこの金融機関が、いくらのお金を貸していて、この不動産を担保に取っています」という情報が記録されるわけです。
そして、ここが一番大切なポイントです。住宅ローンを全額返済すると、この「約束」の効力そのものはなくなります。しかし、登記簿上の記録は自動的には消えてくれません。
登記簿の記録を消すためには、こちらから「ローンを完済したので、担保のしるしを消してください」という「抵当権抹消登記」を法務局に申請する必要があるのです。
「根抵当権」とは?事業資金の借入などで利用される特殊な担保
一方、「根抵当権(ねていとうけん)」は、抵当権と少し性質が異なります。
抵当権が「1回の住宅ローン」といった特定の借入だけを担保するのに対し、根抵当権は「この上限額(極度額)の範囲内なら、何度でもお金を借りたり返したりできますよ」という、いわば「融資の利用枠」を担保するものです。
亡くなられた親御様が事業を営んでいた場合などによく利用されます。取引が続いている間は、一度完済しても登記を消さずに、また新たな融資の担保として使い続けることができる、非常に便利な仕組みです。
しかしその分、相続が起こった際には「元本確定」という手続きや、「6ヶ月」という特別な期限が関わってくるなど、抵当権よりも少し複雑なルールがあります。これについては、後ほど詳しく解説しますね。
【状況別】相続登記と抵当権抹消、どちらを先に進めるべき?
相続の手続きを進める上で、多くの方が迷われるのが「不動産の名義変更(相続登記)」と「抵当権抹消登記」の順番です。このテーマの全体像については、「不動産の名義変更(相続登記等)」で体系的に解説しています。
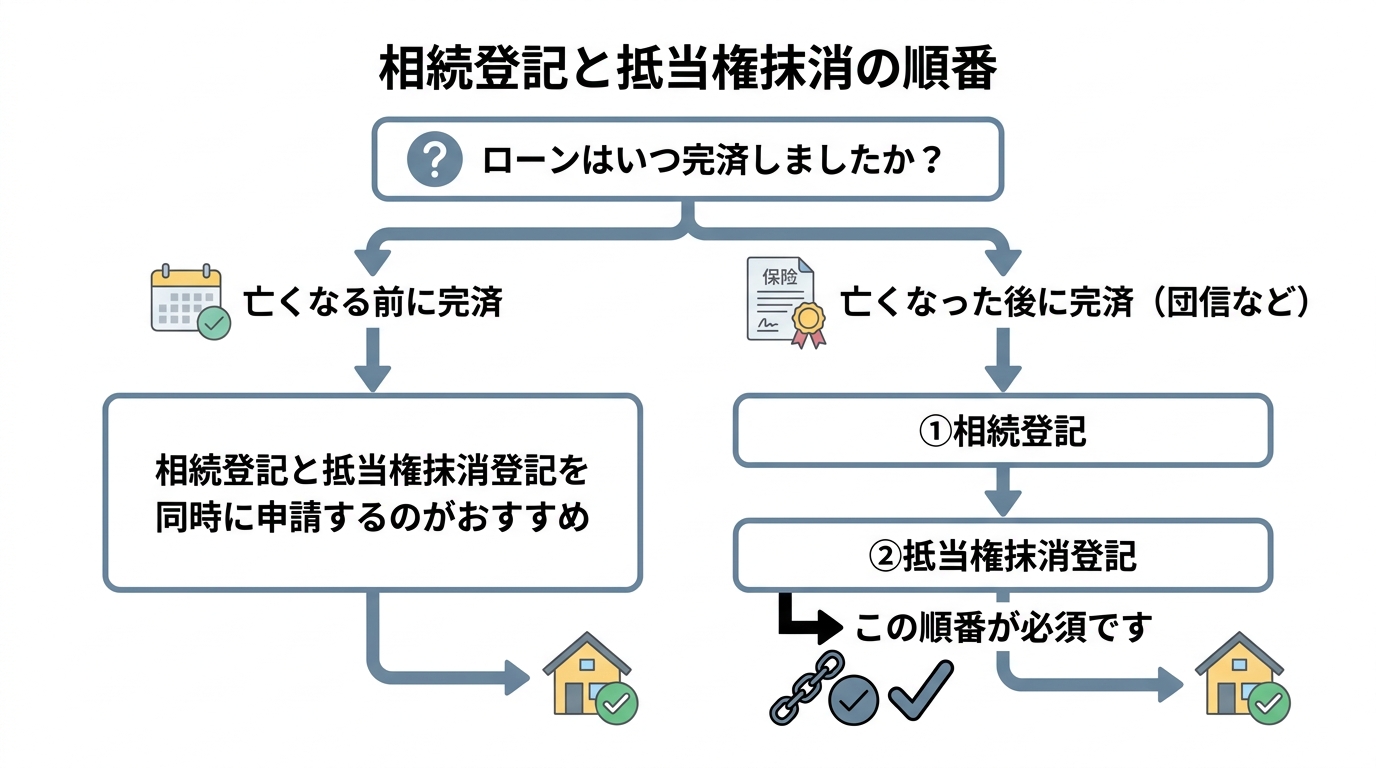
この順番は、実は法律で明確に決められています。判断の基準は非常にシンプルで、「亡くなる前にローンを完済していたか、後に完済したか」によります。ご自身の状況がどちらに当てはまるか、確認してみましょう。
ケース1:亡くなる前にローンを完済していた場合
お父様が生前に住宅ローンなどをすべて完済されていたケースです。
この場合、抵当権を抹消する原因(ローンの完済)は、お父様がご存命の時に発生しています。そのため、法律上は、相続登記をして不動産の名義を相続人に変える前に、相続人の一人から直接、抵当権抹消登記を申請することが可能です。
しかし、実務上は、今後の不動産の売却や管理をスムーズに行うために、「相続登記」と「抵当権抹消登記」を同時に(専門用語で「連件」といいます)申請するのが一般的であり、最も確実な方法です。一度の手続きで全てをきれいに整理できるので、二度手間になる心配がありません。
ケース2:亡くなった後にローンが完済となった場合
亡くなられた後に、ローンが完済扱いになったケースです。この代表例が、「団体信用生命保険(団信)」によって住宅ローンが弁済された場合です。
この場合、抵当権が消滅したのは相続が開始した後、つまり不動産の所有権がお父様から相続人に移った後ということになります。そのため、登記の手続きは必ず以下の順番で行わなければなりません。
- 相続登記:まず、不動産の名義を正式に相続人へ変更します。
- 抵当権抹消登記:次に、新しい名義人となった相続人から、抵当権の抹消を申請します。
この順番を間違えてしまうと、法務局で申請が受け付けられません。団信に加入されていた場合は、まずは生命保険の手続きを進め、金融機関から抵当権抹消に必要な書類を受け取った後、この順番で登記を進めることになります。より具体的な手順については、「生命保険の手続き」をご覧ください。
抵当権抹消登記を放置する3つの重大なリスク
「ローンは完済しているのだから、登記なんてそのままでも問題ないのでは?」と思われるかもしれません。しかし、抵当権の抹消登記を放置すると、将来的に思わぬ不利益を被る可能性があります。ここでは、その代表的な3つのリスクをご紹介します。
リスク1:不動産の売却・贈与が進みにくくなる
最も大きなリスクは、その不動産を売りたい、あるいは誰かに贈与したいと思ったときに、手続きがスムーズに進まないことです。
考えてみてください。あなたが家を買う立場だったとして、登記簿に金融機関の抵当権が残っている物件を、安心して購入できるでしょうか。買主が住宅ローンを組む場合、抵当権が残ったままの物件では、金融機関の審査上、融資が難しくなることがあります。結果として、売却手続きが大きく滞る可能性があるということになってしまいます。
いざ売りたいという絶好のタイミングが訪れても、そこから抵当権抹消の手続きを始めるのでは、時間もかかり、大切なチャンスを逃してしまうかもしれません。より具体的な手順については、「相続において不動産を売却するメリット・デメリット」をご覧ください。
リスク2:新たな融資の担保に使えない
将来、そのご実家を担保に新しい融資を受けたい(例えば、リフォームローンなど)と考えた場合も、障害となります。
金融機関は融資の審査をする際、必ず不動産の登記簿を確認します。そこに他の金融機関の抵当権が残っていると、「この不動産の担保価値は低い」と判断され、融資を断られたり、希望額よりも低い金額になる可能性があります。将来の資産活用の選択肢を、自ら狭めてしまうことになるのです。
リスク3:時間が経つほど手続きが複雑化する
「いつかやろう」と先延ばしにしていると、時間が経てば経つほど、手続きはどんどん面倒になっていきます。
- 金融機関の変更:ローンを組んだ金融機関が、合併や商号変更を繰り返しているかもしれません。
- 書類の紛失:完済時に受け取ったはずの重要な書類(登記済証や登記識別情報など)をなくしてしまう可能性があります。再発行は非常に困難です。
- さらなる相続の発生:相続人であるご自身やご兄弟が亡くなってしまうと、権利関係がさらに複雑になり、手続きに関わる人が増えてしまいます。
特に、金融機関から受け取った書類を紛失した場合、登記識別情報を紛失した際の対処法はありますが、余計な手間と費用がかかってしまいます。「気づいた今」が、最も簡単で確実に手続きを終えられるタイミングなのです。
相続時の抵当権抹消登記、自分でやる?司法書士に頼む?
さて、手続きの重要性をご理解いただいたところで、次に考えるのは「誰が手続きをするか」です。ご自身で挑戦することもできますし、専門家である司法書士に任せることもできます。それぞれのメリット・デメリットを見ていきましょう。
自分で手続きする場合の流れと必要書類・費用
ご自身で手続きを行う場合、費用を安く抑えられるのが最大のメリットです。かかる費用は、登録免許税(不動産1個につき1,000円)や、戸籍謄本などの書類取得にかかる実費のみです。
手続きの大まかな流れは以下の通りです。
- 必要書類の収集:金融機関から預かった書類一式、亡くなった方の出生から死亡までの戸籍謄本、相続人の現在の戸籍謄本、不動産を相続する方の住民票など。より詳しい登記識別情報を紛失した場合の対応も参考にしてください。
- 登記申請書の作成:法務局のウェブサイトにある雛形を参考に、申請書を作成します。
- 法務局への申請:不動産の所在地を管轄する法務局へ、書類一式を提出します。
一方で、デメリットとしては、書類の収集や作成に手間がかかること、そして、書類作成に不明点がある場合は平日の日中に法務局へ相談する必要が生じることがある点が挙げられます。申請自体は、条件を満たせば郵送やオンラインで行うことも可能です。
登記申請書の様式については、法務局のウェブサイトで確認できます。
参照:不動産登記の申請書様式について – 法務局
司法書士に依頼する場合の流れと費用相場
司法書士に依頼する最大のメリットは、「安心感」と「時間の節約」です。面倒な書類の収集・作成から法務局への申請まで、すべての手続きをあなたの代理人として正確に進めてくれます。
特に、以下のような少しでも複雑な要素がある場合は、専門家への依頼を強くお勧めします。
- 相続人が複数いる
- 相続登記も併せて依頼したい
- 根抵当権の抹消である
- 登記簿上の住所と現在の住所が違う
- 金融機関の書類を紛失してしまった
費用は、登録免許税などの実費に加えて、1万円~3万円程度の司法書士報酬が一般的です。もちろん、相続登記やその他の手続きもまとめて依頼する場合は費用が変わりますが、手間や確実性を考えれば、十分に価値のある選択肢と言えるでしょう。当事務所では、遺産承継業務として、抵当権抹消を含む相続手続き全般のサポートも行っております。
【要注意】根抵当権の相続は6ヶ月の期限に注意!
もし、登記簿に記載されているのが「根抵当権」だった場合は、特に注意が必要です。
前述の通り、根抵当権は事業用の融資枠として利用されることが多く、相続後もその事業を引き継ぎ、融資枠を使い続けたいと考える相続人の方もいらっしゃるでしょう。
この場合、民法では「相続開始後6ヶ月以内」に、根抵当権者と根抵当権設定者との合意により、相続開始後に発生する債務を負担する相続人を定め、その合意の登記をする必要があるとされています。
もしこの6ヶ月の期限を過ぎてしまうと、根抵当権の担保する範囲は「相続が開始した時点での借入残高」で確定してしまいます。つまり、それ以降に発生する新たな借入は、その根抵当権では担保されなくなります。
事業の継続に大きな影響を及ぼす可能性のある重要なルールですので、根抵当権が設定されている場合は、すぐに専門家へ相談することをお勧めします。
もし借金が残っていたら?まずやるべきこと
万が一、金融機関に確認したところ、ローンが完済されておらず、まだ借金が残っていた…。考えたくない状況ですが、その可能性もゼロではありません。
もしそのような事態になったら、決してパニックにならず、まずは冷静に以下のステップで対応してください。
- 正確な情報の確認:まずは金融機関に連絡を取り、現在の正確な借入残高、契約内容を確認します。
- 相続財産の全体調査:次に、不動産や預貯金といったプラスの財産と、借金というマイナスの財産、その全体像を把握します。
- 相続方法の検討:その上で、今後どうするかを決めます。選択肢は主に3つです。
- 単純承認:プラスの財産もマイナスの財産も全て引き継ぎ、返済を続けます。
- 相続放棄:全ての財産を放棄し、借金の返済義務も負いません。
- 限定承認:プラスの財産の範囲内でマイナスの財産を引き継ぎます。
特に相続放棄や限定承認には、「相続の開始を知った時から3ヶ月以内」という非常に短い期限があります。借金が残っていることが判明した場合は、一刻も早く専門家にご相談ください。状況に応じた対応方法をご提案します。
まとめ:相続不動産の抵当権は、早めの抹消登記が安心です
今回は、相続した不動産に残っている抵当権の抹消手続きについて解説しました。最後に、大切なポイントを振り返りましょう。
- 相続した不動産に抵当権が残っていても、慌てる必要はありません。ローンが完済されていれば、手続きをすることで抹消できます。
- 抵当権の登記は自動では消えず、放置すると将来の売却や融資の際に大きな障害となります。
- 手続きの順番は「ローンの完済時期」で決まります。亡くなる前なら相続登記と同時、後なら相続登記が先です。
- 手続きはご自身でも可能ですが、少しでも不安な点や複雑な事情がある場合は、専門家である司法書士に相談することで、手続き上の不備を減らしやすくなります。
相続手続きは、ただでさえ心身ともに負担が大きいものです。登記という慣れない手続きで、さらに頭を悩ませる必要はありません。
八戸いちい事務所では、抵当権の抹消登記はもちろん、相続登記や遺産整理全般について、ご状況に応じたサポートをご提供いたします。初回のご相談は無料ですので、どうぞ一人で抱え込まず、お気軽にお声がけください。