このページの目次
抵当権・根抵当権を理解する前に|なぜ不動産が担保になるのか
「抵当権」とか「根抵当権」とか、いきなり言われてもピンとこないですよね。マイホームを買うときや、事業でお金を借りるときに初めて聞く言葉かもしれません。でも、この仕組みを理解する前に、もっと根本的な話をさせてください。それは「そもそも、なんで銀行はお金を貸すときに、家や土地を『担保』に取るの?」ってことです。
これ、めちゃくちゃシンプルな話なんです。
銀行からすれば、何千万円という大金を貸すわけですから、「もしこの人が返せなくなったらどうしよう…」っていうリスクが常につきまといます。その万が一のときに、貸したお金を回収するための“保険”が不動産担保なんです。つまり、「もし返済が滞ったら、この不動産を売却させてもらって、貸した分を回収しますね」という約束を取り付けるわけですね。
一方、お金を借りる僕たちからすれば、不動産という信用力の高い資産を担保に入れることで、普通なら借りられないような高額な融資を受けられるという大きなメリットがあります。この「貸す側の安心」と「借りる側の希望」を繋ぐのが、不動産担保という社会の仕組みなんです。
今日お話しする抵当権と根抵当権は、この「担保の取り方」の2つの代表的な方法。どちらも不動産の権利に関わる大事な話なので、しっかり基本を押さえていきましょう。不動産登記全般については、当事務所の不動産登記の対応業務のページでも解説していますので、全体像を掴みたい方はそちらも参考にしてみてください。
【図解】抵当権と根抵当権の基本的な違い
さて、本題です。抵当権と根抵当権、この2つは何がどう違うんでしょうか。法律用語だけでは分かりにくいため、身近な例で整理します。
- 抵当権:特定の買い物1回だけのための「1回払いローン」
- 根抵当権:利用限度額までなら何度でも使える「クレジットカードのキャッシング枠」
このイメージが一番しっくりくると思います。つまり、「1対1の関係」なのか、それとも「枠(フレーム)の関係」なのか、というのが最大の違いなんです。
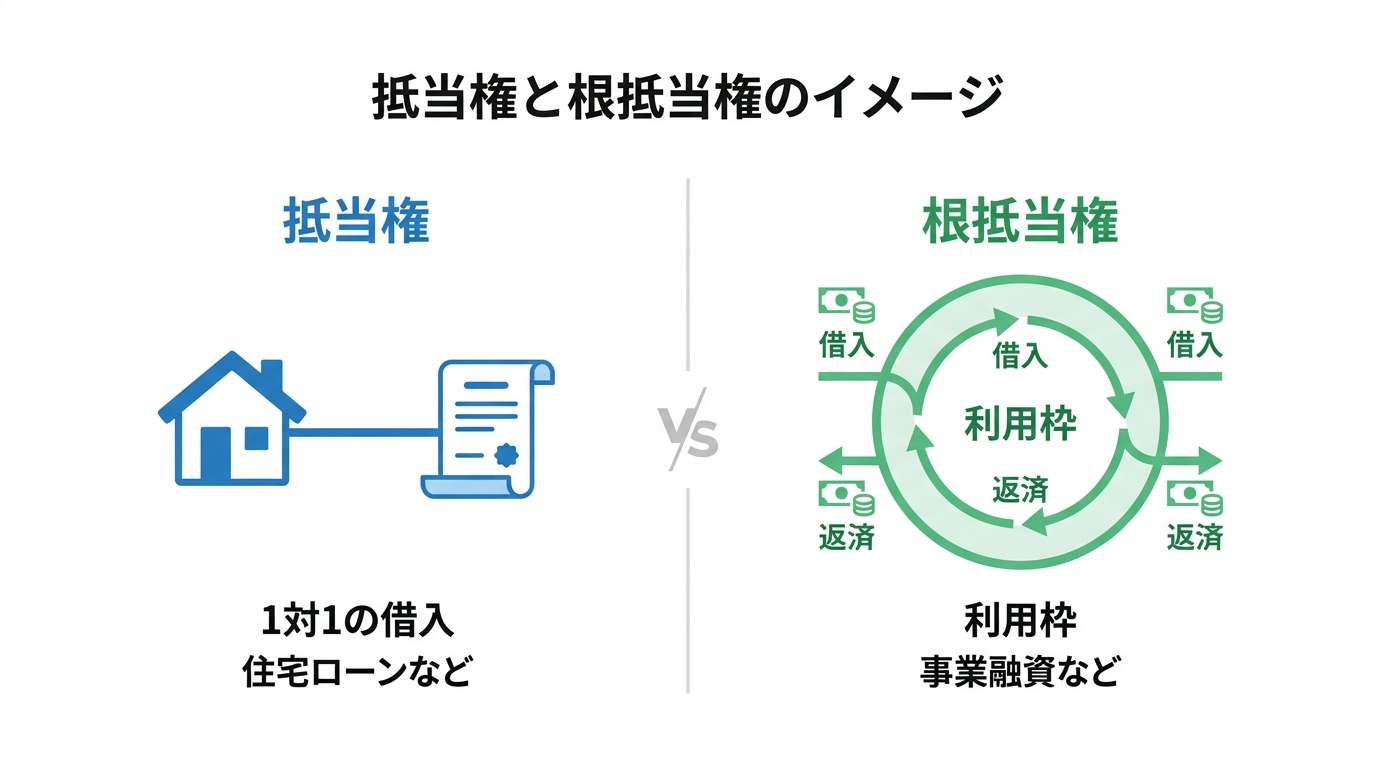
この違いが、実務上では大きな差を生み出します。それぞれ、もう少し詳しく見ていきましょう。
抵当権:1つの借入をピンポイントで担保する
抵当権は、「この3,000万円の住宅ローン」という、たった1つの借入だけをピンポイントで担保する仕組みです。まさに「1対1」の関係ですね。
一番の特徴は「付従性(ふじゅうせい)」があること。これは、担保される債権が消滅すれば、その債権を担保していた抵当権も消滅するという性質です。つまり、住宅ローンを全額返し終われば(主役がいなくなれば)、それを担保していた抵当権の効力も、法律上は自動的に消えるんです。(※ただし、登記簿から消すには後述する抹消手続きが必要です)
このシンプルさが、基本的に1回しか借りない住宅ローンなど、個人の借入れに向いている理由なんですね。
根抵当権:設定した「枠」の中で何度でも借入OK
一方、根抵当権は「クレジットカードのキャッシング枠」のイメージです。最初に「極度額5,000万円」という「枠」を設定しておけば、その範囲内であれば、何度でも借りたり返したりを自由に繰り返せるんです。
抵当権と大きく違うのは、元本確定前には、通常の抵当権のような付従性が制限されることです。つまり、元本確定前は一時的に借入残高がゼロになっても、根抵当権は当然には消滅しません。抹消するには、金融機関との合意解除など、状況に応じた手続きが必要です。
この柔軟性が、運転資金などで継続的に資金調達が必要になる事業者に重宝されています。ちなみに、土地に建物を新築して担保に追加設定するようなケースでは、検索用情報の申出という少し専門的な手続きが関連することもあります。
シーン別!抵当権と根抵当権の使い分け
じゃあ、具体的にどんな場面でどっちが使われるの?という話をします。これはもう、お金を借りる目的によってハッキリ分かれることが多いんです。結局、不動産取得の目的とも密接に関わってきますね。
個人の住宅ローンでは「抵当権」が一般的
マイホームを買うときの住宅ローンでは、多くの場合、「抵当権」が使われます。
理由はシンプル。住宅ローンって、最初に「3,000万円を35年で返します」と決めたら、あとはその計画通りに返済していくだけですよね?追加で借りたりはしません。こういうゴールが明確な一回きりの借入れには、完済すれば効力がなくなる抵当権の仕組みがピッタリなんです。
借りる側にとっても「このローンを返し終われば担保も消える」と分かりやすいですし、金融機関にとっても管理がしやすい。まさに、住宅ローンのための制度と言ってもいいくらいです。もちろん、返済が厳しくなった場合には個人再生のような手続きで家を守りながら返済を続ける道もありますが、まずはこの基本構造を理解しておくことが大切です。
法人の事業融資では「根抵当権」が活躍
会社を経営している方や個人事業主の方が事業資金を借りる場合、今度は「根抵当権」が主役になります。
なぜなら、事業運営には予測不能な資金需要がつきものだからです。「急に大きな仕事が入ったから仕入れ資金が必要だ」「売掛金の入金が遅れていて、来月の支払いが…」なんてことは日常茶飯事。
そんなとき、いちいち抵当権を設定していたらどうなるでしょう?その都度、司法書士に依頼して、法務局で登記手続きをして、登録免許税を払って…と、時間もお金もかかって仕方ありません。ビジネスチャンスを逃しかねませんよね。
その点、根抵当権なら、一度「極度額」という枠さえ設定しておけば、追加の担保登記を省略できる場合があり、資金調達の手続きを進めやすくなるになります。この機動力こそが、事業の生命線であるキャッシュフローを守る上で、何より重要なんです。
完済後に必要な「抵当権抹消登記」とは?
さて、無事に住宅ローンを完済!これで一安心…と、ここで一つ、絶対に忘れてはいけない手続きがあります。それが「抵当権抹消登記」です。
「え?ローンを返し終わったら自動的に消えるんじゃないの?」
そう思った方、要注意です。確かに、法律上の“効力”はなくなります。でも、不動産の戸籍簿である「登記簿」に記録された抵当権の記載は、自動では消えてくれないんです。これを自分の手で消してもらう手続きが、抵当権抹消登記なんですね。
なぜ抹消手続きが必要?放置するリスク
この手続き、実は法律上の義務ではありません。でも、実務上は「絶対にやっておくべき」手続きです。もしサボって放置すると、手続きが複雑になることがあります。
- 不動産の売却が難しくなる:抵当権が残っている不動産は、買主や金融機関から敬遠されやすく、実務上は売却時に抵当権を抹消することが多くあります。
- 新たなローンが組めない:その不動産を担保に新しい融資を受けようとしても、古い抵当権が残っていては金融機関はまずお金を貸してくれません。
- 相続のときに大混乱:何十年も経ってから相続が発生すると、当時の金融機関が合併等で現在の名称と異なっていたり、必要書類を紛失していたりで、手続きが非常に複雑になります。余計な手間と費用を、子供たちの世代に残すことになってしまいます。
- 書類紛失のリスク:完済時に金融機関から渡される抹消用の書類は、再発行が難しいものばかり。これを失くしてしまうと、本当に大変です。
「いつかやろう」は禁物です。完済したら、すぐに手続きに取り掛かりましょう。特に、抵当権付き不動産の相続は手続きが複雑になりがちなので、ご自身の代で抵当権抹消登記を済ませておくことが大切です。より詳しい手順については、抵当権付き不動産を相続した場合の対処法の記事をご覧ください。
参考資料として、法務局が提供している登記申請書の記載例も役立ちます。
参照:抵当権抹消登記申請書の様式・記載例(法務局)
手続きの流れと費用の内訳
手続き自体は、そこまで複雑ではありません。
- 金融機関から書類を受け取る:完済すると、銀行から抹消に必要な書類一式が送られてきます。
- 登記申請書を作成する:法務局のホームページなどにある書式例を参考に、申請書を作ります。
- 法務局に申請する:不動産の所在地を管轄する法務局へ書類を提出し、法務局の審査を経て登記が完了します。
かかる費用は、大きく分けて2つです。
- 登録免許税:国に納める税金です。原則として不動産1個(土地1筆、建物1個)につき1,000円です。例えば、土地と建物なら2,000円です。ただし、同一申請で不動産の数が20個を超える場合は、1件につき20,000円が上限となります。
- 司法書士報酬:専門家である司法書士に依頼する場合の費用です。事務所によって異なりますが、一般的には1万5千円~2万円程度が目安です。当事務所の料金についても参考にしてみてください。
ご自身で手続きすることも可能ですが、書類作成に不安がある方や、平日に法務局へ行く時間がない方は、司法書士に依頼すると、書類作成や申請手続きを進めやすくなります。
まとめ:抵当権と根抵当権は目的で使い分ける賢い仕組み
今回は、抵当権と根抵当権の違いについて、できるだけ噛み砕いてお話ししてきました。ポイントをもう一度おさらいしましょう。
- 抵当権:住宅ローンなど、1回きりの特定の借金を担保するシンプルな仕組み。
- 根抵当権:事業資金など、継続的な取引のための「枠」を確保する柔軟な仕組み。
どちらが良い・悪いという話ではなく、お金を借りる目的によって使い分けられる、非常によくできた制度なんです。
そして、個人の方にとって最も大事なのは、ローンを完済した後の「抵当権抹消登記」を早めに検討すること。これを放置すると、将来の不動産売却や相続の際に、トラブルの原因となることがあります。
抵当権や根抵当権の設定・抹消手続きは、私たち司法書士の専門分野です。ご自身での手続きに少しでも不安を感じたら、いつでもお気軽にご相談くださいね。